
- У явления есть имя — эффект диспозиции: склонность слишком рано продавать выигрышные инвестиции и слишком долго держать проигрышные (Shefrin и Statman, 1985).
- Odean (Journal of Finance, 1998) проанализировал 10 000 брокерских счетов: реализовано 14,8 % бумажных прибылей против 9,8 % бумажных убытков; доли посчитаны по числам из его таблицы I.
- Это не окупилось. В его выборке проданные прибыльные позиции за следующий год обошли удержанные убыточные на 3,4 процентного пункта; выборка — акции США 1987–1993, не крипта.
- Лекарство — не сила воли, а правила, заданные до входа: стоп, который двигается только в сторону уменьшения риска, письменный выход для прибыльной позиции и журнал, сравнивающий, как долго вы держите прибыльные и убыточные сделки.
Коротко. Потому что закрыть убыток хуже, чем держать его, а закрыть прибыль приятнее, чем держать её. Поведенческие финансы называют это эффектом диспозиции, он виден на больших массивах данных обычных инвесторов, и в самом известном исследовании привычка ничего не принесла: проданные прибыльные позиции потом показали результат лучше, чем удержанные убыточные.
Что такое эффект диспозиции?
Terrance Odean открывает статью определением и называет авторов термина:
Склонность слишком долго держать проигрышные позиции и слишком рано продавать выигрышные названа эффектом диспозиции Шефрином и Статманом (1985).
Odean, Journal of Finance (1998), перевод
Статья Shefrin и Statman называется «The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence» (Journal of Finance, 1985).1 Она вписывает это поведение в более общую мысль о том, что люди не любят фиксировать убыток. Смысл термина в том, что поведение системно, а не случайно: у многих людей оно склоняется в одну сторону.
Что показывают цифры?
Odean получил торговые записи 10 000 счетов крупного дисконт-брокера с 1987 по 1993 год. В каждый день, когда счёт что-то продавал, он считал, сколько позиций счёта в плюсе (бумажная прибыль) и в минусе (бумажный убыток) и какие из них проданы. По числам из его таблицы I (13 883 реализованных прибыли и 79 658 бумажных; 11 930 реализованных убытков и 110 348 бумажных) доля реализованных прибылей равна 14,8 %, а доля реализованных убытков — 9,8 %.2
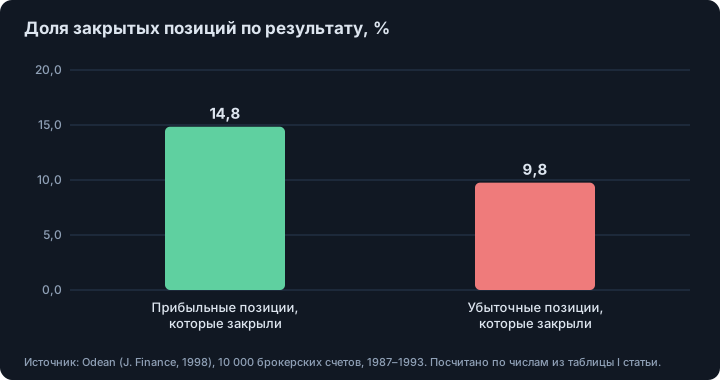
Простыми словами: когда позиция была в плюсе, её продавали примерно в 1,5 раза чаще, чем когда в минусе. Аннотация Odean говорит об этом прямо:
Эти инвесторы демонстрируют сильное предпочтение реализовывать прибыльные позиции, а не убыточные.
Odean, Journal of Finance (1998), аннотация, перевод
Он проверил очевидные безобидные объяснения. Поведение не объяснялось ребалансировкой портфеля или более высокими издержками торговли дешёвыми акциями и не «оправдывалось последующей доходностью портфеля».2
Окупается ли удержание убыточных позиций?
В этой выборке нет. Odean сравнил, что было после продажи: у проданных прибыльных позиций средняя избыточная доходность за следующий год была на 3,4 процентного пункта выше, чем у не проданных убыточных.2 Инвесторы, державшие убытки в расчёте, что те отыграются, в среднем ошибались.
Помните о пределах. Данные — акции США 1987–1993 одного брокера, а не крипта с плечом. Предмет Odean — реализация бумажных прибылей и убытков, а не постановка стопов, поэтому переход к «переносу стопа» ниже — наше прочтение той же психологии, а не то, что измерили его данные. И позиция с плечом, которую держат в убытке, может закончиться ликвидацией, чего не бывает с акциями, купленными за свои деньги: см. как работает ликвидация.
Как это выглядит в журнале сделок?
Три признака, которые можно проверить в собственном журнале:
- Прибыльные сделки держатся короче убыточных. Сравните медианное время удержания прибыльных и убыточных сделок.
- Средний выигрыш меньше среднего проигрыша, хотя по плану было 2:1.
- Стопы переносят. Плановый стоп был 1R, а сделку закрыли на −2R или −3R.
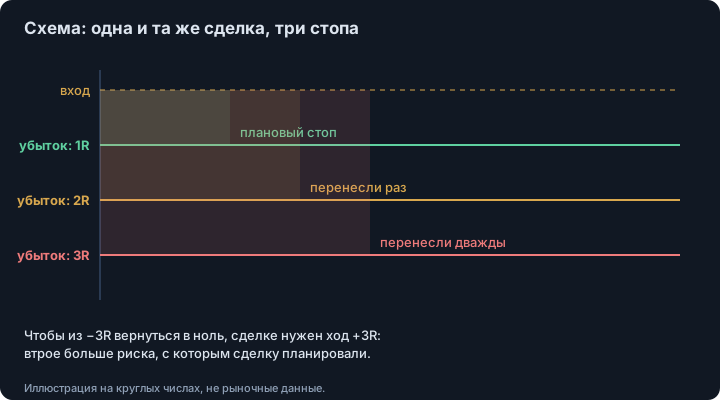
Арифметика жестока. Чтобы вернуться из −3R, сделке нужен ход +3R: втрое больше риска, с которым её планировали. О том, как убыток толкает к удвоению ставки, см. месть рынку после убытка.
Как перестать резать прибыль и держать убытки?
Исследования не дают лекарства, но подсказывают его форму: решать до открытия позиции, потому что нежелание возникает уже после открытия.
- Напишите стоп до входа и разрешите двигать его только в одну сторону — к меньшему риску. Если идея неверна, вы закрываете; вы не даёте ей больше места.
- Напишите выход для прибыльной позиции как правило: цель, трейлинг или график частичных выходов. Не решайте по тому, насколько вам тревожно.
- Превратите это в предложение «если–то», например «если цена коснулась стопа, я закрываю по рынку и записываю в журнал». Метаанализ Gollwitzer и Sheeran показал, что такие намерения реализации помогают достигать целей (94 теста, размер эффекта d = 0,65): см. правила «если–то» в торговле.
- Записывайте время удержания и результат в R по каждой сделке и раз в месяц сравнивайте медианное время удержания прибыльных и убыточных.
- Уменьшите притяжение. Меньший размер облегчает принятие убытка; симулятор риска показывает, как часто заданный размер приводит к серии убытков, а план сессии позволяет заранее задать лимиты.
Ничто из этого не обещает прибыли. Правило лишь убирает один известный способ проигрывать, а стратегии всё равно нужно реальное преимущество: сколько сделок нужно, чтобы стратегия считалась рабочей.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Shefrin, H., Statman, M., «The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence», Journal of Finance 40(3), июль 1985, с. 777–790. Мы читали библиографическую запись, часть аннотации и ссылку на статью у Odean; полный текст не читали. ↩
-
Odean, T., «Are Investors Reluctant to Realize Their Losses?», Journal of Finance 53(5), октябрь 1998, с. 1775–1798 (полный текст прочитан). Данные: 10 000 случайно выбранных счетов крупного дисконт-брокера, сделки 1987–1993. Числа и 3,4 процентного пункта — из таблицы I статьи и раздела о последующей доходности; доли 14,8 % и 9,8 % — наш расчёт по этим числам. ↩ ↩2 ↩3
Частые вопросы
Что такое эффект диспозиции в трейдинге?
Это склонность слишком рано продавать прибыльные позиции и слишком долго держать убыточные. Термин ввели Shefrin и Statman в 1985 году, а Odean измерил его в 1998 году на 10 000 брокерских счетов.
Почему я рано закрываю прибыльные сделки?
Фиксация прибыли приятна и снимает риск увидеть, как она исчезнет. В большой брокерской выборке продано 14,8 % бумажных прибылей против 9,8 % бумажных убытков, то есть привычка массовая, а не личная.
Почему я держу убыточные сделки, а не закрываю?
Закрытие убытка делает его реальным, поэтому многие ждут возврата цены. В данных Odean удержанные убыточные позиции не обогнали проданные прибыльные.
Как перестать двигать стоп-лосс?
Определите стоп до входа и разрешите двигать его только для уменьшения риска, никогда для расширения. Если идея неверна, закройте сделку, а не давайте ей больше места.
Источники
- Are Investors Reluctant to Realize Their Losses?. Terrance Odean. The Journal of Finance 53(5), 1775–1798, октябрь 1998, 1998
- The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence. Hersh Shefrin, Meir Statman. The Journal of Finance 40(3), 777–790, июль 1985, 1985
- Implementation Intentions and Goal Achievement: A Meta-analysis of Effects and Processes. Peter M. Gollwitzer, Paschal Sheeran. Advances in Experimental Social Psychology 38, 69–119, 2006
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.