
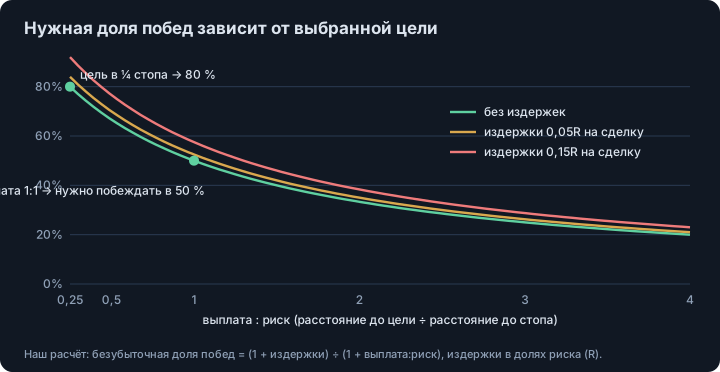
- Коротко: бесплатных сделок не бывает. Доля прибыльных сделок для безубытка равна (1 + издержки) ÷ (1 + выплата:риск): 50 % при 1:1, 40 % при 1,5:1, 33 % при 2:1 до издержек. Сетап, который «почти всегда работает», купил свой винрейт близкой целью или далёким стопом.
- В нашем тесте со случайными входами на свечах GER40, золота и биткоина цель на четверть стопа срабатывала примерно в 75 % случаев и всё равно теряла от 0,12 до 0,20 R на сделку после издержек. При 1:1 доля побед была 49 %, как и говорит математика.
- Исследователи описывают ту же форму в других местах: продажа редко выплачивающих опционов может «часто» обгонять портфель почти по любой метрике (Goetzmann, Ingersoll, Spiegel, Welch), а кэрри-трейды идут «вверх по лестнице и вниз на лифте» (Brunnermeier, Nagel, Pedersen).
- Честно проверить идею «бесплатных сделок» можно так: фиксировать стоп и цель до входа, записывать каждую сделку и сравнивать долю побед с безубыточной. На 30 сделках 80 % прибыльных совместимы с чем угодно от 63 % до 90 %.
Коротко. Бесплатных сделок не бывает. Когда говорят, что сетап настолько очевиден, что его можно закрыть с закрытыми глазами по 1:1 или 1,5:1, происходит одно из трёх: цель стоит близко, а стоп далеко, и винрейт куплен геометрией; выборка мала или отфильтрована памятью; или крупный убыток существует, но ещё не случился. Доля побед для безубытка задана арифметикой, и ни один сетап её не обходит.
Если вы слышали, как трейдер после просадки на проп-аккаунте перешёл на «бесплатные деньги», стоит разделить две вещи. Уменьшить размер после убытка разумно. Искать сделки, которые не могут проиграть, — не стратегия: рынок их не выдаёт.
Какой винрейт нужен для безубытка?
Ожидание на сделку в единицах риска (R) — это доля побед, умноженная на выплату, минус доля убытков, минус издержки. Приравняйте к нулю, и безубыточная доля побед равна (1 + издержки) ÷ (1 + выплата:риск). При 1:1 это 50 %, при 1,5:1 — 40 %, при 2:1 — 33 %. Добавьте издержки 0,1 R на сделку (спред, комиссия и проскальзывание как доля стопа), и получится 55 %, 44 % и 37 %. Это наш расчёт по формуле, а не результат исследования.
Поэтому «я выигрываю 70 % сделок по 1:1» впечатляет, только если это измерено на достаточном числе сделок, а стоп и цель были заданы заранее. В следующих разделах объясняется, почему эти два условия так часто не выполняются.
Сколько винрейта можно купить близкой целью?
Для случайного блуждания шанс дойти до цели раньше стопа равен расстоянию до стопа, делённому на сумму обоих расстояний, поэтому доля побед падает с 80 % до 20 %, когда цель отодвигается с четверти стопа до четырёх стопов. Мы проверили это на реальных свечах: GER40 на 5 минутах, золото и биткоин на часе, 2022–2026, случайные входы и случайное направление, стоп 1 ATR, цель на разных расстояниях.
| Расстояние до цели (в стопах) | GER40 5m: победы / чистый R | Золото 1h: победы / чистый R | Биткоин 1h: победы / чистый R |
|---|---|---|---|
| ¼ | 74,5 % / −0,18 | 74,6 % / −0,12 | 75,5 % / −0,20 |
| 1 | 49,4 % / −0,13 | 49,3 % / −0,06 | 49,3 % / −0,16 |
| 3 | 25,6 % / −0,09 | 25,8 % / −0,02 | 24,2 % / −0,17 |
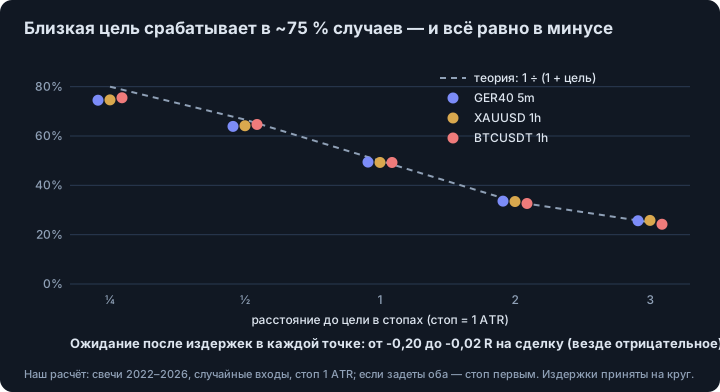
Доля побед везде совпала с геометрией в пределах нескольких пунктов, а ожидание после издержек было отрицательным на любом расстоянии: от −0,02 до −0,20 R. До издержек оно колебалось от −0,07 до +0,03 R, то есть ноль в пределах шума; чуть заниженная доля побед у близких целей объясняется нашим правилом: свеча, задевшая и стоп, и цель, считается стопом. Смысл не в том, что рынок нельзя обыграть. Смысл в том, что 75 % побед сами по себе производятся дёшево и ничего не говорят о мастерстве. Издержки — наши допущения (0,006 %, 0,012 % и 0,08 % на круг), и чем уже стоп, тем сильнее они давят, поэтому хуже всего у близких целей с узкими стопами.
Разве стоп в безубытке — не бесплатная сделка?
На сленге трейдеров «бесплатная сделка» — это сделка, где стоп перенесён в цену входа и проиграть она уже не может. Мы проверили это на тех же случайных входах: стоп 1 ATR, цель 1 ATR, стоп переносился на вход, когда цена проходила 0,5 ATR в нужную сторону. По трём инструментам: 34–37 % побед, 35–36 % убытков и 28–30 % выходов в ноль, ожидание до издержек от −0,01 до +0,01 R, как и без переноса. Правило меняет вид результатов: треть сделок превращается в нули, доля убытков падает, а среднее остаётся прежним.
Это не довод против стопа в безубытке: он может подходить вашей психологии или лимитам риска. Это довод против идеи, что он создаёт преимущество.
Что говорят исследователи о профилях с высоким винрейтом?
Форма «часто выигрывать, редко и много проигрывать» хорошо изучена под другими названиями. Goetzmann, Ingersoll, Spiegel и Welch в работе об обмане метрик эффективности приводят простой пример: портфель, который продаёт редко выплачивающие производные, например опционы глубоко вне денег, лучше почти такого же портфеля всякий раз, когда редкое событие не наступает, поэтому он выглядит лучше почти по любой метрике. Вывод авторов: «any portfolio, even an ex ante optimal one, can be beaten often» («любой портфель, даже оптимальный заранее, можно часто обгонять»).1 Высокую долю успехов легко изготовить, и она ничего не доказывает о качестве стратегии.
Brunnermeier, Nagel и Pedersen нашли ту же форму в валютах. Кэрри-трейды, которые собирают разницу процентных ставок, показывают отрицательную асимметрию: высокая разница ставок предсказывает риск обвала. Работа связывает это с поговоркой трейдеров, что курсы идут «up by the stairs and down by the elevator» («вверх по лестнице и вниз на лифте»).2 Стратегия, которая собирает мелкие частые прибыли и отдаёт их несколькими резкими падениями, в журнале сделок выглядит так же: много победителей и хвост.
Почему профиль «бесплатных сделок» так приятен на проп-челлендже?
Потому что в некоторых условиях он проходит чаще. Мы смоделировали челлендж: цель 10 %, лимит потерь 10 % от стартового баланса, 1 R равен 1 % счёта, до 300 сделок, издержки 0,05 R на сделку. Стратегия с 50 % побед при 1:1 (ожидание −0,05 R) проходила в 25 % случаев и нарушала лимит в 72 %. Стратегия с 90 % побед по +1 R и 10 % убытков по −9 R (после издержек тоже −0,05 R) проходила в 53 % случаев, медиана — 10 сделок. Десять быстрых побед набирают цель раньше первого большого убытка, а один убыток 9 R сам по себе не пробивает лимит 10 %.
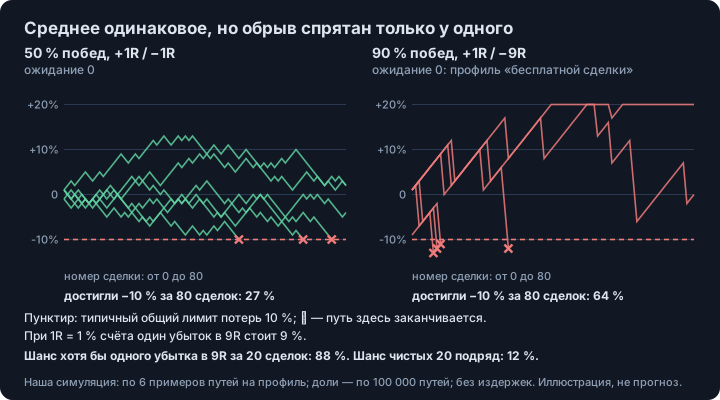
Подвох — во всём, что идёт после. У многих фирм есть ещё дневной лимит потерь; 5 % — часто встречающаяся цифра, правила у фирм разные, так что проверьте свои. При правиле 5 % один убыток −9 R при риске 1 % заканчивает попытку сам по себе, и для прохождения нужны десять побед подряд: 0,9 в десятой степени, около 35 %. На боевом счёте шанс хотя бы одного убытка 9 R за 20 сделок — 88 % (1 − 0,9²⁰). Профиль лучше всего в той единственной фазе, где быстрый проход оплачивается, и хуже всего после неё. Как правила влияют на риск, разобрано в математике лимитов просадки и в статье о том, как оценка меняет риск.
Что делать после просадки вместо этого?
Coval и Shumway изучали проприетарных трейдеров Чикагской торговой палаты и сообщают, что трейдеры выглядят сильно не склонными к потерям и регулярно берут повышенный риск во второй половине дня, чтобы отыграть утренние убытки.3 Мы читали только аннотацию, и речь о проприетарных трейдерах на бирже, а не о счетах проп-фирм, но именно этой реакции стоит избегать: менять профиль риска книги в ответ на убыток. Надёжнее противоположное:
- Режьте размер, а не правила. Снижайте дисперсию размером позиции: это помогает при любой стратегии. Логика в статье о критерии Келли и размере позиции.
- Не меняйте выплату ради винрейта. Близкая цель покупает цифру, а не преимущество, как показывают графики выше.
- Фиксируйте стоп и цель до входа. Тогда выборку нельзя отфильтровать памятью; тягу рано закрывать прибыль разбирает статья почему трейдеры режут прибыль и держат убытки.
- Записывайте каждую сделку, включая «очевидные», которые пропустили. Сетап, очевидный только после того, как сработал, — это ретроспектива.
- Сравнивайте с безубыточной долей, с интервалом. Измеренные 80 % на 30 сделках имеют 95 %-й интервал примерно 63–90 %; на 100 сделках около 71–87 % (интервал Уилсона, наш расчёт). Сколько сделок нужно, показано в статье сколько сделок нужно для проверки стратегии.
- Следите за крупнейшим убытком относительно средней прибыли. Если один убыток равен десяти победам, перед вами профиль с рисунка выше.
Чего эта статья не показывает
Мы не нашли свидетельств, что «бесплатные» сделки существуют, и не доказали, что их быть не может: реальное преимущество возможно, и проявляется оно как доля побед выше безубыточной для своей выплаты на большой честно записанной выборке. Наш тест на случайных входах показывает геометрию и ничего не говорит о конкретном сетапе. Симуляция прохождения зависит от допущений (риск 1 %, 300 сделок, издержки 0,05 R) и от правил фирм, которые у каждой свои. Подкаст, из которого пришёл вопрос, мы не слушали и ничего не утверждаем о том, что делал его гость.
Это образовательный материал, а не инвестиционная рекомендация.
Смотрите также. Лимиты просадки проп-фирм · Как оценка меняет риск · Критерий Келли · Почему трейдеры режут прибыль рано · Сколько сделок для проверки стратегии · Зарабатывают ли дейтрейдеры?
Footnotes
-
Goetzmann, W., Ingersoll, J., Spiegel, M., Welch, I., «Portfolio Performance Manipulation and Manipulation-Proof Performance Measures», рабочая версия от 15 марта 2006 (прочитан полный текст из репозитория Yale); опубликовано в The Review of Financial Studies 20(5), 2007, с. 1503–1546 (журнальную версию мы не читали, номера страниц и сносок могут отличаться). Цитата — из сноски 10 рабочей версии, где авторы сравнивают два почти одинаковых портфеля, второй из которых продаёт производные с редкой выплатой, например опционы глубоко вне денег. ↩
-
Brunnermeier, M., Nagel, S., Pedersen, L., «Carry Trades and Currency Crashes», NBER Working Paper 14473, ноябрь 2008 (прочитан полный текст); опубликовано в NBER Macroeconomics Annual 2008, т. 23, 2009, с. 313–347. Авторы пишут, что их вывод о том, что высокая разница ставок предсказывает отрицательную асимметрию, «согласуется с поговоркой трейдеров», приведённой в тексте; они отмечают, что поговорка верна для инвестиционных валют, а для валют финансирования верно обратное. ↩
-
Coval, J., Shumway, T., «Do Behavioral Biases Affect Prices?», The Journal of Finance 60(1), 2005, с. 1–34, DOI 10.1111/j.1540-6261.2005.00723.x. Прочитана аннотация (библиографическая страница), полный текст не читали, поэтому числа из работы не используем. Наши собственные расчёты в статье: формула безубытка, тест на случайных входах на свечах GER40 5 минут (2022–2026), XAUUSD 1 час и BTCUSDT 1 час с заявленными допущениями об издержках, симуляция челленджа (100 000 попыток на профиль) и интервалы Уилсона; это иллюстрации, а не результаты цитируемых работ. ↩
Частые вопросы
Что такое «бесплатная сделка» в трейдинге?
Так называют две вещи: сделку, у которой стоп перенесён в безубыток, и поэтому она не может проиграть, и сетап, который, кажется, срабатывает почти всегда. Ни то ни другое не бесплатно. Стоп в безубытке превращает часть убыточных сделок в нулевые, но в нашем тесте на случайных входах ожидание не изменилось, а очень высокий винрейт обычно куплен близкой целью или далёким стопом.
Какой винрейт нужен для безубытка при 1:1?
50 % до издержек. Безубыточная доля побед равна (1 + издержки) ÷ (1 + выплата:риск), издержки считаются в долях риска. При 1:1 и издержках 0,1 R на сделку нужно 55 %; при 1,5:1 — 44 %; при 2:1 — 37 %.
Почему стратегии с высоким винрейтом сливают счёт?
Потому что профиль — много маленьких побед и редкие крупные убытки. Среднее может быть нулевым или положительным, но один крупный убыток стирает множество побед и при лимитах на счёте может закончить счёт. Goetzmann и соавторы отмечают, что продажа производных с редкой выплатой делает портфель «лучше почти по любой метрике», пока редкое событие не случится.
Хорош ли винрейт 90 % при соотношении 1:9?
Это замаскированная монета. 90 % сделок с +1 R и 10 % с −9 R дают нулевое ожидание до издержек, а издержки делают его отрицательным. В нашей симуляции такой профиль проходил цель 10 % при лимите 10 % чаще, чем 50 % при 1:1, но при дневном лимите 5 % один убыток 9 R при риске 1 % заканчивает попытку.
Сколько сделок нужно, чтобы доверять своему винрейту?
Больше, чем обычно записывают. Измеренные 80 % на 30 сделках имеют 95 %-й интервал примерно от 63 % до 90 %; на 100 сделках он сужается до 71–87 %. Сравнивайте интервал с безубыточной долей для вашей выплаты, а не с 50 %.
Источники
- Portfolio Performance Manipulation and Manipulation-Proof Performance Measures. William Goetzmann, Jonathan Ingersoll, Matthew Spiegel, Ivo Welch. Рабочая версия от 15 марта 2006 (прочитан полный текст); опубликовано в The Review of Financial Studies 20(5), 2007, с. 1503–1546, 2007
- Carry Trades and Currency Crashes. Markus Brunnermeier, Stefan Nagel, Lasse Pedersen. NBER Working Paper 14473, ноябрь 2008 (прочитан полный текст); NBER Macroeconomics Annual 2008, т. 23, 2009, 2008
- Do Behavioral Biases Affect Prices?. Joshua Coval, Tyler Shumway. The Journal of Finance 60(1), 2005, с. 1–34 (только аннотация), 2005
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.