
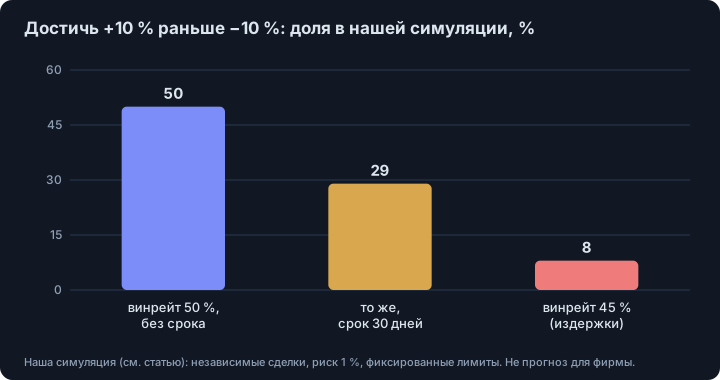
- При 50 % прибыльных сделок и выплате 1:1 без срока достичь +10 % раньше −10 % — честная монета: 50 %. Срок 30 дней в нашей модели снижает шанс до 29 % (риск 1 % на сделку).
- Издержки весят больше, чем кажется: 45 % прибыльных (наша замена комиссиям и спреду для стратегии «монета») снижают долю прошедших до 8 %, а провал по общему лимиту — до 63 %.
- Magdon-Ismail и соавт. (2004): при нулевом сносе ожидаемая максимальная просадка случайного блуждания растёт как корень из времени, при отрицательном — линейно. Издержки делают снос отрицательным.
- Цифры получены нашей симуляцией с оговорёнными допущениями (независимые сделки, статические лимиты). Это не прогноз для какой-либо фирмы.
Испытание с целью прибыли, максимальным убытком и дневным лимитом — это прежде всего задача по теории вероятностей, а потом торговая. Шансы можно прикинуть до того, как платить взнос.
Учебный случай: честная монета
Возьмём трейдера без преимущества: каждая сделка с вероятностью одна вторая выигрывает или проигрывает одну и ту же сумму. По классической задаче о разорении игрока шанс достичь +10 % раньше −10 % равен ровно 10 / (10 + 10) = 50 %, каков бы ни был размер ставки. Это лучший случай для трейдера без преимущества: он не предполагает срока, издержек и дневного лимита.
Реальные правила отнимают эти 50 % по частям. Мы смоделировали по 100 000 попыток в каждом случае при наших допущениях: цель +10 %, общий убыток −10 % от стартового баланса, дневной лимит −5 % от баланса на начало дня, 30 дней, 3 сделки в день, независимые сделки, без спреда и проскальзывания (кроме случаев, где их заменяет сниженная доля выигрышей). У разных фирм правила разные.
Результаты (наша симуляция)
| Риск на сделку | Стратегия | Прошли | Общий лимит | Дневной лимит | Истёк срок |
|---|---|---|---|---|---|
| 0,5 % | 50 % выигрышей, 1:1 | 3,6 % | 3,5 % | 0 % | 93 % |
| 1 % | 50 % выигрышей, 1:1 | 29 % | 29 % | 0 % | 42 % |
| 1 % | 45 % выигрышей, 1:1 (издержки) | 8 % | 63 % | 0 % | 29 % |
| 1 % | 55 % выигрышей, 1:1 (преимущество) | 63 % | 8 % | 0 % | 29 % |
| 2 % | 50 % выигрышей, 1:1 | 34 % | 9 % | 57 % | 0 % |
| 2 % | 55 % выигрышей, 1:1 | 52 % | 5 % | 43 % | 0 % |
| 3 % | 50 % выигрышей, 1:1 | 28 % | 4 % | 68 % | 0 % |
Что говорит таблица:
- Срок превращает честную игру в трудную. При риске 0,5 % трейдер в основном не успевает. При 1 % честные 50 % без срока падают до 29 %.
- Издержки поворачивают игру против вас. Небольшое снижение доли выигрышей (45 % вместо 50 %) переносит большинство исходов в колонку «общий лимит». Поэтому комиссии, спред и проскальзывание — см. проскальзывание и влияние на цену — важнее правок стратегии.
- Больший размер — не бесплатный выигрыш. При риске 2 % доля прошедших растёт, но дневной лимит обрывает 57 % попыток. Правила награждают дисперсию — тот самый стимул из статьи почему правила проп-фирм толкают к риску.
- Преимущество очень помогает. 55 % выигрышей при риске 1 % проходят в 63 % случаев, но реальное преимущество такого размера встречается редко; в наших собственных исследованиях паттернов мы его не нашли. Не делайте вывод, что оно у вас есть.
Почему лимиты просадки рано или поздно срабатывают
Magdon-Ismail, Atiya, Pratap и Abu-Mostafa изучали максимальную просадку — «наибольшее падение от пика до впадины» — броуновского движения со сносом. Они вывели её распределение и показали, что с ростом времени ожидаемая максимальная просадка растёт логарифмически при положительном сносе, как корень при нулевом и линейно при отрицательном.1
Для трейдера это значит: при положительном преимуществе просадки растут медленно; без преимущества — как корень из времени; если издержки делают среднюю сделку отрицательной, растут по прямой, и фиксированный нижний лимит в итоге задевается. Модель непрерывная, а реальные сделки не непрерывны и не независимы, поэтому берите из неё форму, а не числа.
А «фондированный» этап?
Прохождение — разовое событие. На фондированном этапе те же лимиты и нет даты окончания, поэтому при нулевом или отрицательном матожидании сделки лимит рано или поздно будет задет. FSMA также отмечает, что долю прибыли на этом этапе определяет фирма.2 Наша симуляция этого не моделирует.
Как использовать самому
- Оцените долю выигрышей и выплату после издержек по реальному журналу, прежде чем платить.
- Прогоните свои правила в симуляторе риска и смотрите на колонку дневного лимита, а не только на долю прошедших.
- Проверьте, настоящие ли ваши цифры: почему бэктесты врут, и сколько ставить: критерий Келли.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Magdon-Ismail, M., Atiya, A. F., Pratap, A., Abu-Mostafa, Y. S., «On the Maximum Drawdown of a Brownian Motion», Journal of Applied Probability 41(1), 2004, с. 147–161, DOI 10.1239/jap/1077134674. Мы читали библиографическую страницу и краткое изложение аннотации; фраза «наибольшее падение от пика до впадины» — определение максимальной просадки в статье, как оно приведено там. Результаты заново не выводили. ↩
-
Предупреждение FSMA от 7 марта 2024, см. как челленджи приносят деньги. ↩
Источники
- On the Maximum Drawdown of a Brownian Motion. Malik Magdon-Ismail, Amir F. Atiya, Amrit Pratap, Yaser S. Abu-Mostafa. Journal of Applied Probability 41(1), 147–161, март 2004, 2004
- The FSMA warns consumers against shadow investment game. FSMA (Бельгия), 7 марта 2024, 2024
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.