
- Коротко: займы в DeFi переобеспечены. Когда стоимость залога падает так, что фактор здоровья опускается ниже 1, любой адрес может погасить часть долга и забрать залог со скидкой — спредом ликвидации. На Aave и Compound один вызов может погасить не более 50 % долга.
- Исследование 2021 года (Qin и др., ACM IMC) по MakerDAO, Aave, Compound и dYdX насчитало 28 138 ликвидаций и $807,46 млн накопленной выручки от ликвидаций; 73,97 % ликвидаций платили комиссию выше средней, что говорит о конкуренции 2011 адресов-ликвидаторов.
- Авторы находят, что устройство хорошо стимулирует ликвидаторов, но продаёт избыточный объём залога со скидкой за счёт заёмщиков, и показывают, что ликвидатор может обойти close factor 50 % двумя последовательными ликвидациями.
- Падение ETH на 43 %, как 13 марта 2020, сделало бы ликвидируемым залог на $1,07 млрд на MakerDAO. Работа описывает устройство 2021 года; параметры протоколов с тех пор менялись.
Коротко. Заём в DeFi переобеспечен: вы блокируете залог дороже, чем занимаете. Если залог дешевеет до того, что фактор здоровья займа опускается ниже 1, любой желающий может погасить часть вашего долга и забрать залог со скидкой. Это открытое приглашение, оплаченное скидкой, и есть способ, которым Aave, Compound и похожие протоколы чистят плохие займы без банка. Исследование 2021 года измерило, как это работало два года.1
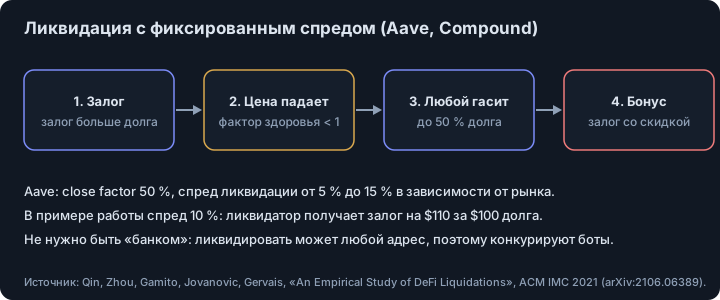
Как работает ликвидация в DeFi?
Работа объясняет схему. Кредиторы вносят активы в кредитный смарт-контракт; заёмщики оставляют залог и берут другие активы. Поскольку догнать неплательщика нельзя, долг меньше залога. Если стоимость залога падает ниже порога, например ниже 150 % долга в одном из примеров, долг можно взыскать ликвидацией, либо заёмщик может долить залог или погасить долг.1 Погашать вручную большинству пользователей непрактично: нужно постоянно следить за блокчейном, ценой залога и комиссией за транзакцию.
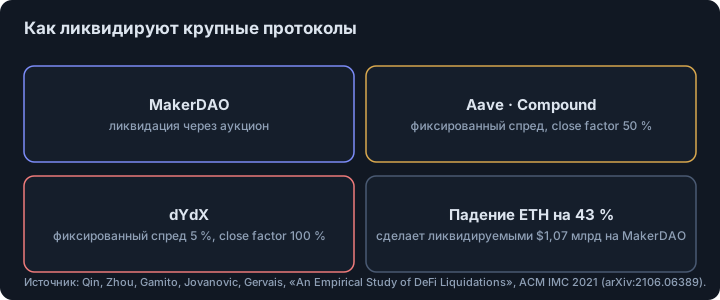
На Aave, «когда фактор здоровья падает ниже 1», любой ликвидатор может вызвать публичную функцию, погасить долг частично или полностью (но не более 50 % за вызов, это close factor) и заработать на спреде ликвидации, который лежит от 5 % до 15 % в зависимости от рынка. Compound работает похоже: не более 50 % долга за ликвидацию, а ликвидатор получает залог по рыночной цене за вычетом спреда. У dYdX на основных рынках фиксированный спред 5 % и close factor 100 %.1 Разобранный в работе пример: пользователь вносит 3 ETH по $3 500 ($10 500) и при пороге ликвидации 0,8 занимает $8 400 в USDC. ETH падает до $3 300; кредитная ёмкость падает до $7 920, а фактор здоровья до 0,94, ниже 1. Ликвидатор гасит 50 % долга, $4 200, и покупает залог по $3 000 за ETH (цена $3 300, делённая на 1 + спред 10 %), получая ETH на $4 620.
Чем отличается MakerDAO?
MakerDAO — не кредитор существующих вкладов: он выпускает стейблкоин DAI под заблокированный залог, например не меньше 150 % стоимости в ETH. Если стоимость залога падает ниже требуемого отношения, позицию можно ликвидировать — через аукцион, а не по фиксированному спреду.1
Что показали два года ликвидаций?
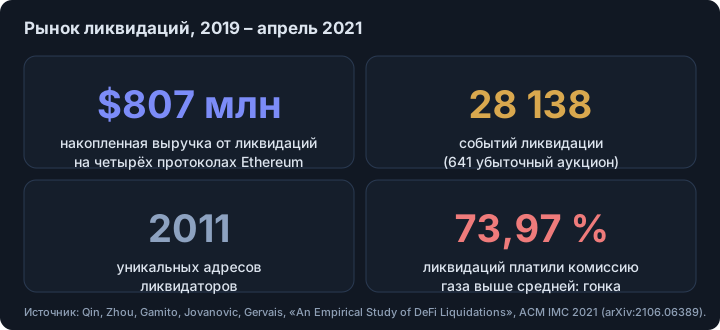
Исследование охватывает всю жизнь четырёх протоколов, которые тогда держали свыше 85 % рынка кредитования на Ethereum. Оно насчитало 28 138 ликвидаций и $807,46 млн накопленной выручки от ликвидаций при 2011 уникальных адресах-ликвидаторах. Из аукционных ликвидаций 641 были убыточными для ликвидаторов. А 73,97 % ликвидаций платили комиссию выше средней, что, по словам авторов, указывает на конкурентное поведение.1
Кто несёт издержки?
Главный вывод аннотация формулирует одним предложением: существующие схемы ликвидации хорошо стимулируют ликвидаторов, но «продают избыточное количество залога со скидкой за счёт заёмщиков». Причина, по словам авторов, в том, что существующие системы DeFi настроены так, чтобы позволять ликвидировать больше залога, чем необходимо. Они также описывают оптимальную стратегию, при которой ликвидатор снимает ограничение close factor, выполнив две последовательные ликвидации, что может усугубить потерю заёмщика.1
Работа добавляет стресс-тест. Падение ETH на 43 %, как 13 марта 2020, сделало бы ликвидируемым залог на $1,07 млрд на MakerDAO. Она также сообщает, что даже профессиональные боты ликвидации MakerDAO не смогли отслеживать цены и действовать при перегрузке блокчейна и что плохой долг существует: у Aave V2 к концу апреля 2021 накопилось до $87,4 тыс.1
Что трейдеру взять из этого
- Фактор здоровья — обратный отсчёт, а не гарантия. Ниже 1 любой бот может действовать с вашей позицией, и договориться нельзя.
- Скидка — ваши издержки. При спреде от 5 % до 15 % ликвидация дороже обычной продажи; часть залога продаётся со скидкой, даже если долг невелик.
- Важны ценовые источники. Aave оценивает залог внешним оракулом (в работе — Chainlink), поэтому порог ликвидации зависит от этого источника, а не от цены на вашем любимом графике.
- Перегрузка вредит всем. В марте 2020 даже профессиональные боты не сработали. Ждать, пока сеть разгрузится, — не план.
- У централизованных фьючерсов другая лестница. Шаги ликвидации на бирже, страховой фонд и автоделевередж разобраны в как работает ликвидация на бессрочных фьючерсах и автоделевередж (ADL): почему закрывают прибыльных; а что происходит со стейблкоином, когда стоимость обеспечения рушится, — в спираль смерти UST.
Работа описывает протоколы на 2021 год. Параметры, оракулы и версии протоколов с тех пор менялись; перед использованием любого числа отсюда проверьте актуальную документацию.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Qin, K., Zhou, L., Gamito, P., Jovanovic, P., Gervais, A., «An Empirical Study of DeFi Liquidations: Incentives, Risks, and Instabilities», ACM IMC 2021, arXiv:2106.06389v2 (1 октября 2021); прочитан полный текст PDF. Аннотация и раздел 1: свыше 85 % рынка кредитования на Ethereum, цитируемый вывод, переобеспеченные займы, пример со 150 %, ручное погашение непрактично; вклад: 28 138 ликвидаций, $807,46 млн, 2011 ликвидаторов, 641 убыточный аукцион, 73,97 % с комиссией выше средней, плохой долг Aave V2 $87,4 тыс., падение ETH на 43 % и $1,07 млрд на MakerDAO, фиксированный спред выгоднее ликвидаторам, оптимальная стратегия с двумя последовательными ликвидациями. Раздел 3: Aave (фактор здоровья, liquidationCall, close factor 50 %, спред 5–15 %, Chainlink), Compound (50 %, рыночная цена минус спред), dYdX (спред 5 %, close factor 100 %), MakerDAO (аукцион, DAI, 150 %); разобранный пример (3 ETH по $3 500, порог 0,8, занято $8 400, цена падает до $3 300, фактор здоровья 0,94, погашено 50 %, спред 10 %). ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
Частые вопросы
Как работает ликвидация на Aave?
По исследованию, когда фактор здоровья заёмщика опускается ниже 1, любой ликвидатор может вызвать публичную функцию ликвидации и погасить часть долга, получив залог со скидкой (спред ликвидации). Aave ограничивает один вызов 50 % долга (close factor), а спред по описанию работы на 2021 год лежит от 5 % до 15 % в зависимости от рынка. Цену залога Aave берёт из внешнего оракула Chainlink.
Что такое спред ликвидации и close factor?
Спред ликвидации — скидка, или бонус, который ликвидатор получает на залог за погашение долга. Close factor — максимальная доля долга, которую можно погасить за одну ликвидацию. По работе, у Aave и Compound close factor 50 %, у dYdX — 100 %.
Чем ликвидация в MakerDAO отличается от Aave и Compound?
MakerDAO использует ликвидацию через аукцион, а Aave, Compound и dYdX — фиксированный спред. В MakerDAO пользователь блокирует залог (например, не меньше 150 % стоимости), чтобы выпустить стейблкоин DAI, и позицию можно ликвидировать, если обеспечение упало ниже требуемого отношения.
Кто зарабатывает на ликвидациях в DeFi?
Ликвидаторы. Исследование показывает, что схемы с фиксированным спредом выгоднее ликвидаторам, чем заёмщикам, потому что протоколы настроены так, что позволяют ликвидировать больше залога, чем нужно. По четырём протоколам исследование насчитало $807,46 млн накопленной выручки от ликвидаций и 2011 уникальных адресов-ликвидаторов.
Может ли кредитование в DeFi создавать плохие долги?
Да. Работа находит позиции, которые уже не мотивируют заёмщика погашать долг, и сообщает, что у Aave V2 к концу апреля 2021 накопилось до $87,4 тыс. плохого долга. Она также отмечает, что даже профессиональные боты ликвидации MakerDAO не сработали при перегрузке блокчейна в марте 2020.
Источники
- An Empirical Study of DeFi Liquidations: Incentives, Risks, and Instabilities. Kaihua Qin, Liyi Zhou, Pablo Gamito, Philipp Jovanovic, Arthur Gervais. ACM Internet Measurement Conference (IMC 2021); arXiv:2106.06389v2 (прочитан полный текст), 2021
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.