
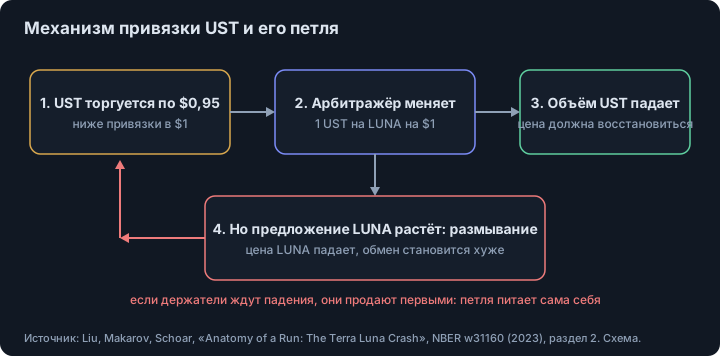
- Коротко: у UST не было внебиржевого обеспечения. Курс $1 держало правило обмена: 1 UST всегда можно было поменять на LUNA на $1. Когда обменивать начали массово, предложение UST падало, а предложение LUNA взрывалось, цена LUNA рушилась, и обеспечение оставшихся UST исчезало.
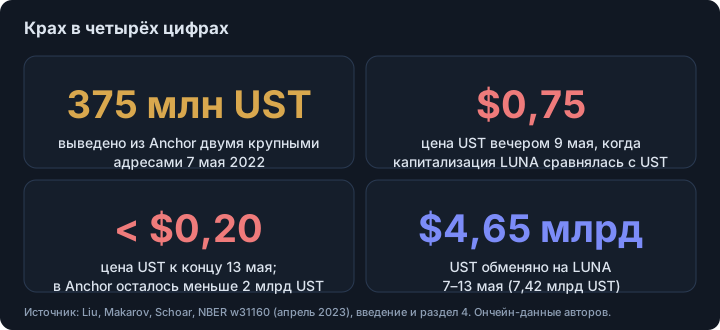
- Работа NBER на данных блокчейна Terra (Liu, Makarov, Schoar) датирует крах: 7 мая 2022 два крупных адреса вывели из Anchor 375 млн UST; поздно вечером 9 мая капитализация LUNA опустилась до объёма UST в обращении, и UST упал до $0,75; к концу 13 мая UST стоил меньше $0,20.
- С 7 по 13 мая пользователи обменяли на LUNA 7,42 млрд UST (на $4,65 млрд), а предложение LUNA выросло с менее чем 1 млрд до 5,89 трлн токенов.
- Крупные опытные держатели вышли первыми и потеряли меньше: адреса выше 10 млн UST потеряли в среднем 26 %, ниже 1 000 UST — 76 %. Часть мелких держателей во время краха докупала, надеясь «купить просадку».
Коротко. UST был стейблкоином, за которым не стояли доллары. Курс $1 держало правило: один UST всегда можно было поменять на LUNA, собственный токен Terra, на $1. Пока этим пользуются немногие, оно работает. Когда обменивают массово, предложение UST сжимается, а предложение LUNA взрывается, LUNA падает, и то, что должно было обеспечивать UST, теряет стоимость. Эту «спираль смерти» в крахе мая 2022 года задокументировала работа NBER на данных блокчейна Terra.1
Как UST должен был держать $1?
Авторы объясняют, что в отличие от Tether или Circle, за которыми стоят ликвидные активы вне блокчейна, UST «не был обеспечен внебиржевым залогом, а держался на смарт-контракте», позволявшем обменять одну единицу UST на LUNA на $1 и обратно.1 Привязка опиралась на арбитраж. Если UST торговался дешевле $1, трейдер мог купить его, обменять на LUNA на $1 и заработать. Это уменьшает предложение UST и возвращает цену вверх.
В экономических терминах авторы описывают UST как «бессрочный конвертируемый долг с номиналом $1, обеспеченный LUNA».1 Опасность в слове обеспеченный. Требование на LUNA стоит ровно столько, сколько стоит LUNA, а само требование создаёт новые LUNA.
Почему обмен запускает спираль смерти?
Каждый UST, обменянный на LUNA, уменьшает предложение UST, но увеличивает предложение LUNA и размывает долю прежних держателей. Логика работы: если ожидается, что большой рост предложения LUNA собьёт её цену, любому держателю LUNA выгодно продать до конвертации. Получается «спираль смерти» с совместным падением UST и LUNA.1
Это не автоматика. Авторы отмечают: если бы инвесторы были полностью рациональны и понимали UST как требование на стоимость LUNA, конвертации уже были бы заложены в цену. Но чтобы LUNA обеспечивала UST, в системе должно быть достаточно стоимости, поэтому нестабильность растёт вместе с объёмом UST в обращении.1 А он сильно вырос.
Почему система была хрупкой до краха?
Использовать UST стимулировал кредитный протокол Anchor, где можно было положить UST под стабильные 19,5 %. Авторы показывают, что и ставки по вкладам, и ставки по займам были сильно субсидированы: к апрелю 2022 субсидия достигла $6 млн в день, и сообщество проголосовало за постепенное снижение ставки с 1 мая 2022.1 К краху предложение UST выросло до 18,5 млрд; прямо перед ним в Anchor лежало около 12 млрд UST и ещё 3 млрд на счёте сообщества.1
Накапливались и другие признаки. LUNA достигла пика $119,18 5 апреля 2022 и затем падала вместе с рынком, а во второй половине апреля приток в Anchor снизился, а отток вырос.1 Авторы не говорят, что крах был неизбежен, только что система «становилась всё более хрупкой».
Как развивался крах день за днём?
По работе:1
- 7 мая 2022: два крупных адреса вывели из Anchor 375 млн UST. UST начал снижаться, другие выводы последовали.
- 7–9 мая: команда Terraform Labs и Luna Foundation Guard (LFG) пытались защитить привязку. Аудит LFG, на который ссылается работа, оценивает траты на покупку UST и LUNA примерно в $2,5 млрд (80 071 BTC плюс около 26,3 млн USDT и 23,6 млн USDC).
- Поздно вечером 9 мая: выводы ускорились в тот момент, когда капитализация LUNA сравнялась с объёмом UST в обращении. UST упал до $0,75.
- 7–13 мая: пользователи обменяли 7,42 млрд UST на $4,65 млрд. С 11 по 13 мая предложение LUNA выросло с менее чем 1 млрд до 5,89 трлн токенов, а цена упала с примерно $50 почти до нуля.
- Конец 13 мая: в Anchor осталось меньше 2 млрд UST, а UST стоил меньше $0,20.
Та же работа рассматривает более раннее отклонение от привязки в мае 2021 и считает, что система его пережила потому, что предложение UST было намного меньше и команда могла выступать кредитором последней инстанции. В 2022 предложение было гораздо больше средств для защиты привязки, и трейдеры это знали.1
Кто успел выйти и кто потерял больше всех?
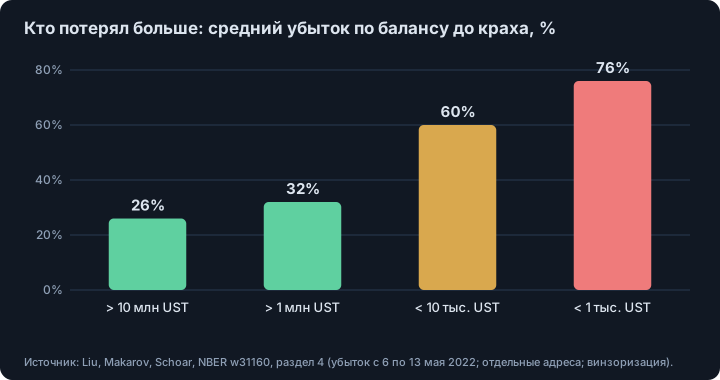
Авторы классифицируют отдельные адреса по балансу в Anchor до краха и по опытности прошлого поведения в сети (использование нескольких бирж, мостов, оборот относительно баланса). Результат: адреса выше 10 млн UST к концу 12 мая вывели почти 100 % баланса, а адреса с 1 000–10 000 UST всё ещё держали в Anchor около половины. Средние потери падали с размером: 26 % выше 10 млн UST, 32 % выше 1 млн, 60 % ниже 10 000 и 76 % ниже 1 000.1
Несколько небольших адресов даже купили UST 9 или 10 мая, когда ненадолго показалось, что цена стабилизируется ниже $1, — попытка «купить просадку». Им пришлось особенно плохо.1 Открытые данные блокчейна не создали равных условий: прозрачность помогла тем, кто умел быстро её читать.
Это была атака-манипуляция?
Авторы делают вывод, что крах вряд ли был вызван концентрированной манипуляцией третьей стороны, а был запущен растущими опасениями за устойчивость; когда несколько крупных держателей изменили позиции 7 мая, остальные последовали, а видимость транзакций в сети усилила скорость краха.1 Это прочтение данных авторами. Работа — рабочая версия (апрель 2023); страница NBER сообщает о публикации в Journal of Financial Economics в 2026 году, а мы приводим числа рабочей версии.
Что трейдеру взять из этого
- Привязка — обещание, а не цена. Спросите, что стоит за одной единицей: внебиржевые активы, другая криптовалюта или токен, стоимость которого зависит от самого стейблкоина.
- У субсидированной доходности есть счёт. Числа Anchor показывают, как ставка 19,5 % требовала растущей ежедневной субсидии.
- Следите за соотношением. Работа отмечает момент, когда капитализация LUNA упала до объёма UST, как точку ускорения. Обеспечение дешевле обязательств — тревожный знак.
- «Купить просадку» на сломанной привязке — не просадка. Самые мелкие адреса, докупавшие во время краха, потеряли больше всех.
Смотрите также. О связи цен стейблкоина и биткоина — Tether и цена биткоина: что нашло исследование. Каскад, где закрывают победителей ради покрытия убытка, разобран в статье про автоделевередж (ADL), а почему расхождения цен сохраняются — в почему арбитражные разрывы в крипте держатся.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Liu, J., Makarov, I., Schoar, A., «Anatomy of a Run: The Terra Luna Crash», NBER Working Paper 31160, апрель 2023 (прочитан полный текст PDF). Аннотация и введение: $50 млрд, три дня, выводы о манипуляции и о крупных и мелких держателях; раздел 2: механизм обмена и «бессрочный конвертируемый долг», логика спирали смерти; введение и раздел 3: доходность Anchor 19,5 %, субсидия $6 млн в день, голосование о снижении с 1 мая 2022, предложение UST 18,5 млрд, в Anchor около 12 млрд, пик LUNA $119,18 5 апреля 2022; раздел 4: вывод 375 млн UST 7 мая, $0,75 поздно вечером 9 мая, ниже $0,20 и меньше 2 млрд UST в Anchor 13 мая, около $2,5 млрд потрачено Terraform Labs и LFG, обмен 7,42 млрд UST ($4,65 млрд) 7–13 мая, предложение LUNA с менее 1 млрд до 5,89 трлн 11–13 мая, выводы и потери по размеру баланса; раздел 5: отклонение от привязки в мае 2021. Страница NBER указывает публикацию в Journal of Financial Economics, т. 184 (2026); журнальную версию мы не читали. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13
Частые вопросы
Почему UST потерял привязку к доллару?
У UST не было внебиржевого обеспечения вроде казначейских облигаций. Смарт-контракт позволял обменять 1 UST на LUNA на $1. В мае 2022 растущие сомнения в устойчивости системы, начавшиеся с крупных выводов из кредитного протокола Anchor, заставили держателей массово менять UST на LUNA. Обмены завалили рынок LUNA, её цена рухнула, и стоимость, стоявшая за UST, исчезла.
Что такое «спираль смерти» стейблкоина?
Это петля: падение обеспечивающего токена вызывает продажи стейблкоина, а погашение стейблкоина создаёт ещё больше обеспечивающего токена и снова давит на его цену. Работа NBER описывает это так: обмен UST на LUNA размывает держателей LUNA, поэтому они продают LUNA заранее, и UST с LUNA падают вместе.
Как быстро произошёл крах Terra?
По данным работы NBER, за три дня в мае 2022 исчезло около $50 млрд стоимости. Первые признаки появились 7 мая 2022; поздно вечером 9 мая UST упал до $0,75, а к концу 13 мая стоил меньше $0,20.
Кто больше всех потерял в крахе UST?
Более мелкие и менее опытные держатели. Авторы измерили потери по балансу адреса до краха: в среднем 26 % у адресов выше 10 млн UST, 32 % выше 1 млн, 60 % ниже 10 000 и 76 % ниже 1 000.
Крах Terra устроил один атакующий?
Авторы приходят к выводу, что крах вряд ли был вызван концентрированной манипуляцией третьей стороны, а был запущен растущими опасениями за устойчивость системы. Это их анализ ончейн-данных и данных бирж, а не юридический вывод.
Источники
- Anatomy of a Run: The Terra Luna Crash. Jiageng Liu, Igor Makarov, Antoinette Schoar. NBER Working Paper 31160, апрель 2023 (прочитан полный текст); по данным страницы NBER, опубликована в Journal of Financial Economics, т. 184 (2026), 2023
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.