
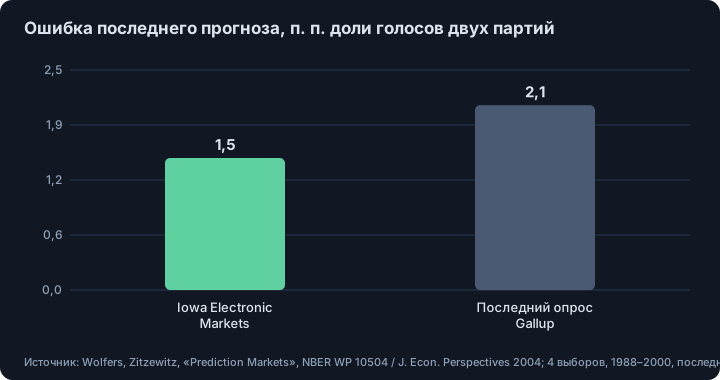
- Коротко: в лучше всего изученном случае, президентских выборах США, небольшие рынки предсказаний были точнее опросов: Iowa Electronic Markets в последнюю неделю ошибался на долю голосов двух партий в среднем на 1,5 пункта против 2,1 у последнего опроса Gallup (четыре выборов, 1988–2000).
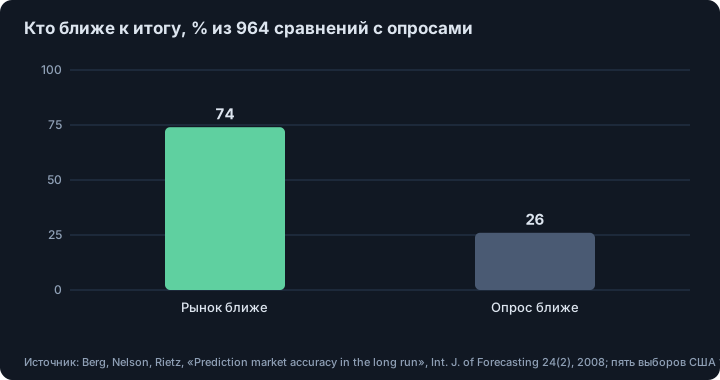
- Более поздняя работа сравнила рынок Айовы с 964 национальными опросами за пять выборов 1988–2004: рынок оказывался ближе к итогу в 74 % случаев и был статистически значимо лучше на каждых выборах при прогнозе за 100+ дней.
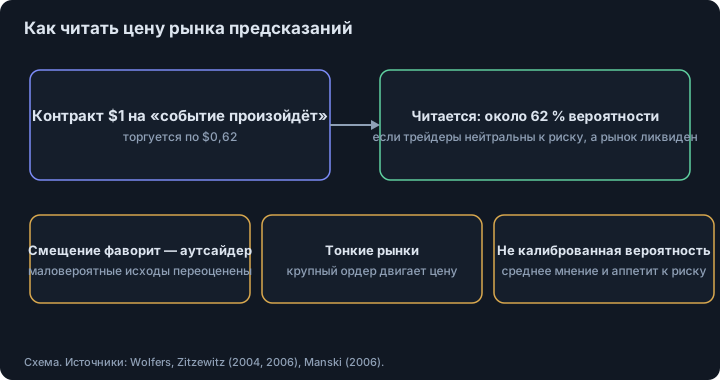
- Цена — не автоматически вероятность. Она равна ожиданию рынка лишь при условиях (нейтральность к риску, достаточная ликвидность), а экономисты описали смещение «фаворит — аутсайдер»: маловероятные исходы обычно переоценены, особенно на малых биржах.
- Данные старые и в основном политические, ставки малы (на рынке Айовы позиция была ограничена 500 долларами). Они не измеряют сегодняшние большие рынки предсказаний: это свидетельство о механизме, а не гарантия для конкретного контракта.
Коротко. Для выборов исследования благоприятны: небольшие рынки предсказаний в среднем прогнозируют лучше опросов. Но данные старые, узкие и условные. Цена — полезная оценка того, во что коллективно верят трейдеры, а не сертифицированная вероятность, и меньше всего ей можно доверять для редких событий и тонких рынков.
Насколько точны были рынки предсказаний по сравнению с опросами?
Классическое свидетельство — Iowa Electronic Markets (IEM), рынок Университета Айовы, где трейдеры держали позиции до 500 долларов. Обзор Wolfers и Zitzewitz сообщает: за неделю до четырёх президентских выборов США прогноз рынка по доле голосов двух партий имел среднюю абсолютную ошибку около 1,5 процентного пункта; на тех же выборах последний опрос Gallup ошибался на 2,1.1
Более длинная работа сравнила рынок с 964 национальными опросами за пять президентских выборов с 1988 по 2004 год. Вопрос: кто ближе к итоговой доле голосов двух партий — опрос или одновременная цена рынка. Рынок был ближе в 74 % случаев и «значимо лучше опросов на каждых выборах» при прогнозе за 100+ дней.2
За пределами выборов обзор 2004 года приводит внутренний рынок Hewlett-Packard, прогнозировавший продажи принтеров точнее собственных процессов компании, и голливудский рынок, угадывавший победителей «Оскара» примерно как экспертная комиссия.1
Цена — это вероятность?
Для контракта «победитель получает всё», платящего $1 при наступлении события, цена — ожидание рынка о вероятности при нейтральности к риску.1 Две более поздние работы показывают, насколько хрупка эта фраза. Manski показал: при нейтральных к риску трейдерах с разными убеждениями цена лишь частично определяет среднюю веру, и она лежит в интервале, середина которого — цена.3 Wolfers и Zitzewitz ответили достаточными условиями, при которых цены равны средним убеждениям, и показали, что в широком классе моделей они обычно близки, то есть цены дают полезные, хотя иногда смещённые оценки средней веры.4
Где рынки предсказаний ошибаются?
- Аутсайдеры переоценены. На скачках давно известно смещение «фаворит — аутсайдер», а обзор 2004 года нашёл, что крайние исходы S&P 500 на TradeSports были относительно переоценены по сравнению с ценами, выведенными из опционов CME; разрыв держался большую часть лета 2003 года. Автор добавляет, что смещение сильнее на небольших биржах.1
- Тонкие рынки можно подвинуть. Известные попытки манипуляций не имели заметного эффекта, кроме коротких периодов, потому что мотив прибыли приводит встречные сделки; обзор добавляет, что уязвимость зависит, по меньшей мере отчасти, от тонкости рынка.1 Сравните версию этой проблемы для стакана в статье что такое спуфинг.
- Старые, малые, политические. Данные охватывают выборы и малые корпоративные рынки до середины 2000-х. Они ничего не говорят о точности сегодняшних больших рынков, которые надо оценивать по их собственной истории.
Что из этого может взять трейдер
- Читайте цену как оценку с коридором ошибки. Рынок Айовы ошибался на долю голосов примерно на 1,5 пункта; для редкого события цена 3 % может стоить меньше, чем кажется, из-за смещения в пользу аутсайдеров.
- Проверяйте размер рынка, прежде чем доверять. Глубина и число независимых трейдеров — то, благодаря чему работает приведённое свидетельство. Контракт, который двигает один счёт, мало что говорит.
- Вероятность — вход, а не размер позиции. Если у вас своя оценка против рыночной цены, размер ставки — отдельная задача: см. критерий Келли, где главная опасность — завышенное преимущество.
Это образовательный материал, не инвестиционная рекомендация.
Footnotes
-
Wolfers, J., Zitzewitz, E., «Prediction Markets», NBER Working Paper 10504 (2004; версия Journal of Economic Perspectives — 18(2), 107–126; прочитан текст рабочей версии). Контракт «победитель получает всё» и цена как вероятность при нейтральности к риску; средняя абсолютная ошибка Iowa Electronic Markets около 1½ пункта в последнюю неделю против 2,1 у последнего опроса Gallup, четыре выборов 1988–2000 (рисунок 1); рынки Hewlett-Packard и Голливуда; смещение «фаворит — аутсайдер» и сравнение TradeSports с S&P 500 по опционам CME (таблица 4); попытки манипуляций и тонкие рынки. ↩ ↩2 ↩3 ↩4 ↩5
-
Berg, J. E., Nelson, F. D., Rietz, T. A., «Prediction market accuracy in the long run», International Journal of Forecasting 24(2), 283–298 (2008), по описанию на странице исследований Iowa Electronic Markets Университета Айовы: 964 национальных опроса, пять президентских выборов США 1988–2004, рынок ближе в 74 % случаев, значимо лучше на каждых выборах за 100+ дней. ↩
-
Manski, C. F., «Interpreting the predictions of prediction markets», Economics Letters 91(3), 425–429 (2006); NBER Working Paper 10359 (прочитана аннотация): при нейтральных к риску трейдерах-ценополучателях с разными убеждениями цена частично определяет среднюю веру, лежащую в интервале, середина которого — цена. ↩
-
Wolfers, J., Zitzewitz, E., «Interpreting Prediction Market Prices as Probabilities», NBER Working Paper 12200 (май 2006; прочитана аннотация): достаточные условия равенства цен средним убеждениям; цены в целом дают полезные, хотя иногда смещённые оценки средней веры (пересказ аннотации). ↩
Частые вопросы
Точнее ли рынки предсказаний, чем опросы?
На изученных президентских выборах США в среднем да. Прогноз Iowa Electronic Markets в последнюю неделю ошибался на 1,5 пункта доли голосов двух партий против 2,1 у последнего опроса Gallup (1988–2000), а в 964 национальных опросах за пять выборов (1988–2004) рынок был ближе к итогу в 74 % случаев. Это небольшие политические рынки, а не гарантия для отдельного контракта.
Цена контракта на рынке предсказаний — это вероятность?
Примерно. Контракт, платящий $1 при наступлении события, торгуется по ожиданию рынка о его вероятности при допущениях вроде нейтральности к риску. Wolfers и Zitzewitz показывают, что цены обычно близки к средней вере трейдеров; Manski — что одна цена лишь ограничивает среднюю веру. Относитесь к цене как к полезной оценке, а не к точной вероятности.
Что такое смещение «фаворит — аутсайдер» на рынках предсказаний?
Люди склонны переоценивать малые вероятности и недооценивать почти определённые исходы, поэтому маловероятные исходы часто стоят слишком дорого. Wolfers и Zitzewitz нашли, что крайние исходы по S&P 500 на TradeSports были переоценены относительно цен, выведенных из опционов CME, и заметили, что смещение сильнее на небольших биржах.
Можно ли манипулировать рынками предсказаний?
По обзору 2004 года, известные попытки на изученных рынках не имели заметного эффекта, кроме коротких периодов, потому что мотив прибыли приводит трейдеров, которые ставят против искажения. Авторы добавляют, что уязвимость зависит в том числе от тонкости рынка.
Относятся ли эти исследования к Polymarket или Kalshi?
Нет. Цитируемые работы охватывают Iowa Electronic Markets, TradeSports и внутренние корпоративные рынки до середины 2000-х. Современные рынки отличаются размером, комиссиями, типами контрактов и участниками, поэтому их точность надо измерять по их собственной истории.
Источники
- Prediction Markets. Justin Wolfers, Eric Zitzewitz. NBER Working Paper 10504 (2004); Journal of Economic Perspectives 18(2), 107–126, 2004, 2004
- Prediction market accuracy in the long run. Joyce E. Berg, Forrest D. Nelson, Thomas A. Rietz. International Journal of Forecasting 24(2), 283–298, 2008, 2008
- Interpreting Prediction Market Prices as Probabilities. Justin Wolfers, Eric Zitzewitz. NBER Working Paper 12200, май 2006, 2006
- Interpreting the predictions of prediction markets. Charles F. Manski. Economics Letters 91(3), 425–429, 2006 (NBER Working Paper 10359), 2006
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.