
- Коротко: в стакане с приоритетом «цена — время» заявки на одной цене исполняются по принципу «первым пришёл — первым исполнен». До заявки в конце длинной очереди доходят в основном крупные сделки, а крупные сделки чаще информированы, поэтому она склонна исполняться прямо перед движением цены против неё. Это называется неблагоприятным отбором.
- Moallemi и Yuan (Колумбийский университет, 2017) оценивают заявку по позиции в очереди: статическая часть (заработанный спред против неблагоприятного отбора, который растёт с позицией) плюс динамическая (опцион продвинуться в очереди).
- На акции Bank of America на NASDAQ в августе 2013 начало очереди стоило примерно на 0,26 тика больше средней позиции 9 августа и на 0,21 тика 20 августа при спреде около одного тика. Для некоторых акций с крупным тиком работа находит ценность очереди того же порядка, что и спред.
- Работа изучает американские акции, а не крипту. Мы пересказываем то, что она измерила, и не переносим её числа на какую-либо криптобиржу.
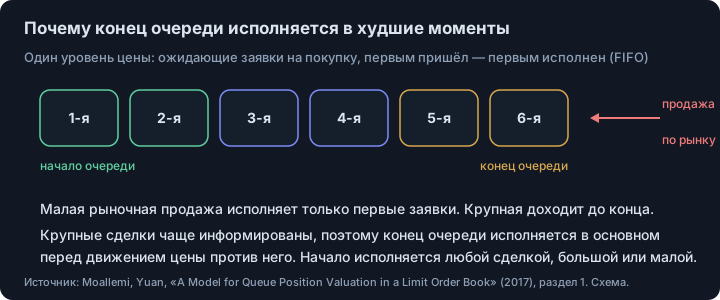
Коротко. На бирже с приоритетом «цена — время» заявки на одной цене исполняются в порядке прихода. Если ваша заявка далеко в очереди, до неё доходят в основном крупные рыночные ордера. Крупные сделки чаще информированы, поэтому ваше исполнение склонно приходить прямо перед движением цены против вас. У этой стоимости есть название — неблагоприятный отбор, а академическая модель Колумбийского университета измеряет, насколько позиция в очереди меняет ценность заявки.1
Что такое позиция в очереди и откуда она берётся?
Большинство электронных книг лимитных заявок работают по приоритету «цена — время». Заявки сортируются по цене, лучшая первой, а заявки на одной цене ранжируются по времени прихода: первым пришёл — первым исполнен. Рыночный ордер встречает заявки с наивысшим приоритетом и может пройти через несколько из них.1 Авторы добавляют: при малом тике трейдер может получить приоритет, чуть улучшив цену, но когда тик экономически значим, как у изучаемых ими акций, позиция в очереди становится важной.
Та же работа указывает исключение: при правиле pro-rata, которое делит сделки пропорционально между заявками на одной цене, позиция в очереди не важна, и такие рынки авторы не рассматривают.1 Какое правило у конкретной площадки, написано в её регламенте.
Почему лимитки исполняются перед движением цены против вас?
Работа называет две причины ценности хорошей позиции. Первая — быстрое исполнение и более высокая доля исполненных заявок. Вторая — та, о которой эта статья:1
«Заявки в конце большой очереди при следующей же сделке будут исполнены только против крупных сделок.»
Крупные сделки часто исходят от информированных трейдеров, уверенных в прибыльности сделки. По словам авторов, хорошая позиция в очереди «работает как фильтр» для встречных ордеров: поставщик ликвидности реже торгует против информированных. В конце очереди фильтра нет. Ваша заявка исполняется в основном тогда, когда проходит крупный информированный ордер, и тогда цена склонна продолжить в его сторону. Авторы пишут, что эту связь позиции в очереди с неблагоприятным отбором первым заметил Glosten (1994) в однопериодной постановке.1
Из каких двух частей складывается ценность заявки?
Модель выделяет два компонента ценности позиции:1
- Статический. В момент сделки — компромисс между заработанным спредом и издержками неблагоприятного отбора, которые растут с позицией в очереди.
- Динамический. Ценность опциона зафиксировать позицию в очереди. Ждущая заявка продвигается вперёд, когда впереди стоящие исполняются или отменяются, и этот будущий выигрыш чего-то стоит.
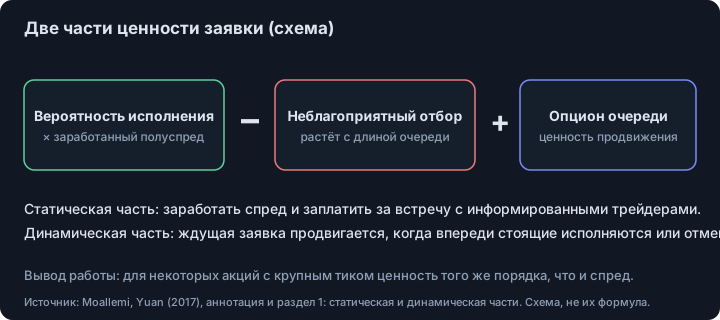
Авторы описывают и поведение модели: вероятность исполнения падает с длиной очереди и выравнивается при очень длинной очереди, стоимость неблагоприятного отбора остаётся положительной и растёт с длиной очереди, а кривая ценности снижается по мере удлинения очереди из-за обоих эффектов вместе.1
Сколько стоит начало очереди в числах?
Авторы откалибровали модель на данных NASDAQ ITCH (каждое событие в книге, не только сделки) для ликвидных американских акций с крупным тиком. Их основной пример — Bank of America (BAC) в августе 2013, у которой спред bid-ask почти всегда равнялся одному тику (около 7 базисных пунктов цены). Они сообщают, что разница между заявкой в самом начале и заявкой при средней длине очереди составляла около 0,26 тика 9 августа 2013 и 0,21 тика 20 августа 2013, и называют это сопоставимым со спредом bid-ask.1
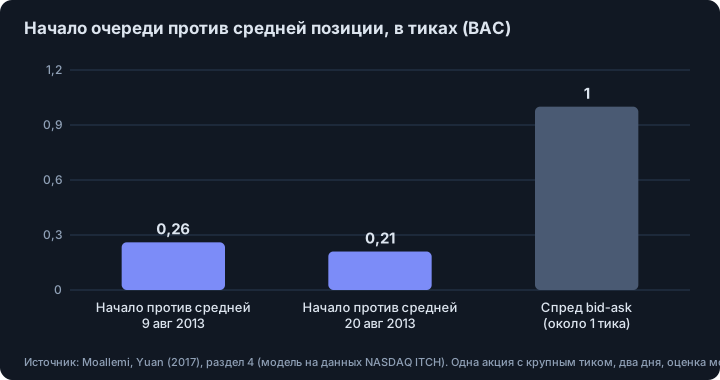
Во второй день заявки на той же позиции стоили меньше и исполнялись реже, потому что отношение интенсивностей прихода было выше (0,69 против 0,43 9 августа).1 Условия дня меняют ценность. Авторы проверили модель бэктестом с искусственными заявками: значения модели оказались близки к симуляции. В их таблице средняя ценность обычной заявки в конце очереди по девяти акциям лежит от слегка отрицательной до примерно 0,14 тика, а разрыв между началом и концом превышает 0,1 тика для BAC и CSCO, но меньше 0,1 для PFE и PBR.1
Чего работа не утверждает
- Она про американские акции. Данные — NASDAQ ITCH для акций с крупным тиком в августе 2013. Ничто в ней не измеряет криптобиржи, а числа (0,26 и 0,21 тика) относятся к этим акциям и дням.
- Она оценивает заявки, а не даёт сигналы. Это не стратегия: авторы говорят, что ценность очереди — ингредиент для маркет-мейкинга и оптимального исполнения.
- Скорость покупает позицию. Авторы отмечают, что ценность позиции в очереди вознаграждает скорость высокочастотных фирм и ставит в невыгодное положение частных трейдеров без быстрых технологий, и ставят регуляторный вопрос, хорошо ли приоритет «цена — время» для активов с крупным тиком.1
Что трейдеру взять из этого
- Исполнение — это информация. Если ваша лимитка быстро и целиком исполнилась крупным принтом, ждите большего движения, чем говорит спред. По логике работы вы торговали против потока, который склонен быть правым.
- Длинная очередь стоит дороже, чем ожидание. Вставание в конец повышает неблагоприятный отбор на исполнение и снижает шанс исполниться до движения цены.
- Сравнивайте спред с очередью. Когда спред равен одному тику, работа показывает, что позиция в очереди может стоить заметную его долю.
- Читайте регламент. Изучен приоритет «цена — время»; уточните, что на вашей площадке.
Смотрите также. Как рыночный ордер двигает цену — в статье про проскальзывание и влияние на цену; как события книги связаны с изменением цены — в дисбаланс потока ордеров и влияние на цену; а как крупные ждущие заявки бывают фальшивыми — в что такое спуфинг в крипте. Что вызвало флеш-крах 2010: исчезла ликвидность.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Moallemi, C. C., Yuan, K., «A Model for Queue Position Valuation in a Limit Order Book», Columbia Business School Research Paper No. 17-70, SSRN 2996221 (первая версия декабрь 2016, ревизия июнь 2017; прочитан полный текст PDF). Аннотация: приоритет «цена — время», статический и динамический компоненты, неблагоприятный отбор растёт с позицией, ценность очереди того же порядка, что и спред, для некоторых акций с крупным тиком. Раздел 1: правило FIFO, исключение pro-rata (сноска 2), две причины ценности позиции, неблагоприятный отбор и Glosten (1994), цитируемое предложение, регуляторный вопрос. Раздел 4: данные NASDAQ ITCH, BAC в августе 2013 (спред почти всегда один тик, около 7 б. п.), поведение модели, начало против средней очереди 0,26 тика 9 августа 2013 и 0,21 тика 20 августа 2013, отношения интенсивностей 0,43 и 0,69. Раздел 5: проверка бэктестом, таблица 3 (модельная ценность заявок в конце очереди от −0,03 до 0,14 тика; разрыв между началом и концом выше 0,1 тика у BAC и CSCO, ниже 0,1 у PFE и PBR). Текст таблицы 3 из PDF извлёкся частично перемешанным, поэтому мы берём только диапазоны и разрывы, названные в тексте самой работы. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11
Частые вопросы
Почему моя лимитная заявка исполняется, а потом цена идёт против меня?
Потому что тот, кто торгует против вас, не случаен. В очереди «первым пришёл — первым исполнен» заявка в глубине достигается в основном крупными рыночными ордерами, а крупные сделки часто исходят от информированных трейдеров, уверенных в прибыльности сделки. Moallemi и Yuan называют возникающую стоимость неблагоприятным отбором и показывают, что она растёт с позицией в очереди.
Что такое позиция в очереди в книге лимитных заявок?
Большинство книг заявок работают по приоритету «цена — время»: сначала заявки по лучшей цене, а заявки на одной цене ранжируются по времени прихода, первым пришёл — первым исполнен. Позиция в очереди — это сколько заявок стоит перед вашей на вашей цене. Авторы отмечают, что при правиле pro-rata, которое делит сделки пропорционально, позиция в очереди не имеет значения.
Сколько стоит хорошая позиция в очереди?
По калибровке работы на данных NASDAQ для акции Bank of America в августе 2013 заявка в самом начале стоила примерно на 0,26 тика больше заявки на средней позиции 9 августа и примерно на 0,21 тика 20 августа. Спред почти всегда равнялся одному тику. Это оценки модели для одной акции за два дня.
Относится ли это к криптобиржам?
Работа изучает американские акции по данным NASDAQ с учётом каждой заявки и ничего не говорит о крипте. Многие криптобиржи тоже используют книги с приоритетом «цена — время», но правила сопоставления нужно проверять в документации биржи; мы их здесь не проверяли, и числа работы переносить нельзя.
Что такое неблагоприятный отбор для лимитной заявки?
Это дополнительная стоимость торговли с тем, кто знает больше вас. Лимитная заявка при исполнении зарабатывает спред, но если исполнил её информированный трейдер, цена после этого склонна идти против заявки. Модель работы вычитает эту стоимость из заработанного спреда.
Источники
- A Model for Queue Position Valuation in a Limit Order Book. Ciamac C. Moallemi, Kai Yuan. Columbia Business School Research Paper No. 17-70, SSRN 2996221 (первая версия декабрь 2016, ревизия июнь 2017; прочитан полный текст), 2017
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.