
- Коротко: да, в точном смысле. Когда внешний рынок движется, пул AMM показывает устаревшую цену, и арбитражёры торгуют против него. Loss-versus-rebalancing (LVR) измеряет эту потерю: чтобы быть провайдером ликвидности выгоднее, чем просто ребалансировать позицию по рыночным ценам, комиссии должны её превысить.
- Для пула с постоянным произведением (как Uniswap v2) потеря за единицу времени равна σ²/8 стоимости пула, где σ — волатильность цены. При 5% дневной волатильности это около 3,1 базисного пункта стоимости пула в день.
- В данных авторов по пулу Uniswap v2 ETH-USDC (авг. 2021 – июль 2022) более 99,99% дисперсии доходности LP объяснялось рыночной ценой ETH. Остаток, комиссии минус потери на неблагоприятном отборе, — маленький и гораздо более ровный ряд.
- Impermanent loss зависит от произвольной даты старта и не складывается по периодам. LVR складывается, поэтому статья предлагает его.
Коротко. Да: провайдеры ликвидности (LP) в пуле автоматического маркет-мейкера (AMM) теряют деньги на арбитражёрах, и у потери есть имя и формула. Когда цена на внешней бирже меняется, пул продолжает котировать старую цену, пока кто-нибудь не совершит сделку против него. Этот кто-то — арбитражёр, и его прибыль — убыток LP. Работа, давшая эффекту имя, называет его loss-versus-rebalancing, LVR, и для пула типа Uniswap v2 он равен σ²/8 стоимости пула за единицу времени.
Почему impermanent loss — не та мерка?
Большинство руководств по LP начинают с «impermanent loss» (непостоянного убытка): разницы между тем, что пул держит сейчас, и стоимостью статичного портфеля тех же активов с какого-то прошлого момента. Авторы перечисляют его слабости: он не аддитивен во времени (может быть положительным на двух коротких интервалах и нулевым на объединённом), а его значение и даже знак можно изменить произвольным выбором точки старта (перевод наш).1 К тому же он смешивает две разные вещи: экспозицию пула к цене актива, которая есть у любого держателя актива, и потери, возникающие из торгового правила самого пула.
LVR их разделяет. Авторы показывают, что в их модели доходность LP раскладывается на
бета-подобную компоненту, отражающую рыночный риск, и альфа-подобную компоненту, отражающую микроструктурные силы: накопленные комиссии минус потери в пользу арбитражёров (перевод наш).
Milionis, Moallemi, Roughgarden, Zhang, «Automated Market Making and Loss-Versus-Rebalancing»
Бета-подобную часть можно скопировать, держа в каждый момент столько же рискового актива, сколько у пула, но торгуя по внешним ценам. Это стратегия ребалансировки. Всё, что пул зарабатывает сверх неё, — комиссии, а то, от чего он отказывается, — LVR.
Насколько велик LVR у пула с постоянным произведением?
В модели цена следует геометрическому броуновскому движению, есть глубокая внешняя биржа, и арбитражёры удерживают цену пула равной внешней. При таких допущениях потеря за единицу времени в долях стоимости пула для маркет-мейкера с постоянным произведением равна просто 1/8 мгновенной дисперсии.2 Значит, суточные издержки равны σ²/8, где σ — суточная волатильность цены. Пример самой статьи: при σ = 5% в день пул теряет на LVR около 3,125 базисного пункта своей стоимости в сутки.
Таблица применяет ту же формулу к другим волатильностям и добавляет объём, платящий комиссию, нужный для покрытия потери при комиссии 0,30%. Это наши расчёты по формуле статьи при постоянной волатильности:
| Дневная волатильность | LVR в день | LVR в год (×365) | Платящий комиссию объём в день для покрытия при комиссии 0,30% |
|---|---|---|---|
| 2% | 0,5 б.п. | ≈ 1,8% | ≈ 1,7% стоимости пула |
| 3% | 1,125 б.п. | ≈ 4,1% | ≈ 3,75% стоимости пула |
| 5% | 3,125 б.п. | ≈ 11,4% | ≈ 10,4% стоимости пула |
Заметны две вещи. Издержки растут с квадратом волатильности, поэтому спокойный месяц обходится намного дешевле бурного. А объём, нужный для безубыточности, — заметная доля пула каждый день: пул, у которого оборот в волатильном рынке составляет лишь несколько процентов стоимости в сутки, не покрывает того, что забирают арбитражёры.
Что показали данные по пулу ETH-USDC?
Авторы применили разложение к пулу Uniswap v2 WETH-USDC с 1 августа 2021 по 31 июля 2022. Комиссия пула — 30 б.п.3 Главный эмпирический результат резкий: вычитание стратегии ребалансировки снижает дисперсию доходности LP на четыре порядка, так что более 99,991% дисперсии доходности LP определяется бета-экспозицией к рыночному риску (перевод наш).1
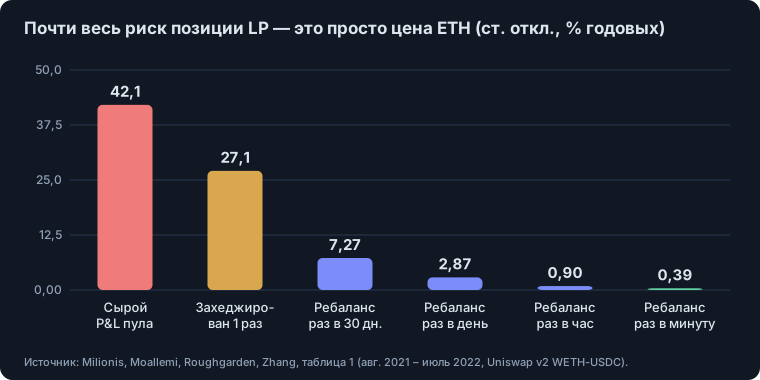
В таблице 1 авторов средняя доходность сырого P&L пула составила −6,20% годовых при годовом стандартном отклонении 42,08%, а ряд с хеджем каждую минуту дал в среднем 9,04% при отклонении 0,39%. Прогноз модели «комиссии минус LVR» («непрерывный предел») — в среднем 8,16% годовых при отклонении 0,48%. Практический смысл: в тот год почти всё, что двигало счёт LP, было ценой ETH, а то, что зарабатывает или теряет сам дизайн AMM, было небольшим и ровным. Эти цифры описывают один пул за один год и являются оценками авторов, а не прогнозом.
Какие допущения помнить?
- Модель идеализирована. Цена следует геометрическому броуновскому движению, внешняя биржа бесконечно глубока, арбитражёры не платят комиссий, поэтому цена пула всегда равна внешней. Если у реального арбитража есть издержки, котировка пула может оставаться устаревшей чуть дольше, прежде чем против неё выгодно торговать. Это наше прочтение, а не результат статьи.
- Один пул, один год, одна версия. Данные: Uniswap v2 WETH-USDC, август 2021 – июль 2022. Позиции с концентрированной ликвидностью (Uniswap v3) в статье разобраны отдельным выражением для диапазонного ордера, и они отличаются.
- Комиссии — вторая половина. LVR показывает, что забирают арбитражёры. Стоит ли предоставлять ликвидность, определяют комиссии против этой цифры, а они зависят от объёма, который меняется.
- Раскрытие интересов. В статье указано, что второй автор консультирует компании, включая венчурный фонд с инвестициями в AMM, а третий автор — руководитель исследований в a16z Crypto, у которого есть инвестиции в AMM.1
О другой стороне той же сделки, о том, что платит тейкер, двигая цену, читайте в статье проскальзывание и влияние на цену; а о том, почему между площадками вообще бывают разрывы цен, — почему арбитражные разрывы в крипте не исчезают.
Это образовательный материал, не инвестиционная рекомендация.
Footnotes
-
Milionis, J., Moallemi, C. C., Roughgarden, T., Zhang, A. L., «Automated Market Making and Loss-Versus-Rebalancing», arXiv:2208.06046 (прочитан полный текст версии 6: аннотация, разделы 1 и 7, пример 3, таблица 1; раскрытие интересов — в сноске на первой странице). ↩ ↩2 ↩3
-
Там же, пример 3 (маркет-мейкер с постоянным произведением): ℓ(σ,P)/V(P) = σ²/8; для σ = 5% в день формула даёт около 3,125 б.п. стоимости пула в сутки на LVR. ↩
-
Там же, раздел 7.1 и приложение C: период исследования и фиксированная комиссия пула Uniswap v2 30 б.п. ↩
Частые вопросы
Что такое loss-versus-rebalancing (LVR)?
Результат пула автоматического маркет-мейкера относительно стратегии ребалансировки, которая держит те же активы, но торгует по внешним рыночным ценам. Это потери в пользу арбитражёров, торгующих против устаревших котировок пула после движения рыночной цены.
Чем LVR отличается от impermanent loss?
Impermanent loss сравнивает пул со статичным портфелем с какой-то прошлой даты, поэтому зависит от даты старта и не складывается во времени. В LVR бенчмарк обновляется постоянно, он аддитивен и отделяет потери на арбитраже от рыночной экспозиции.
Какая формула LVR для Uniswap v2?
Для пула с постоянным произведением в непрерывной модели статьи потеря за единицу времени в долях стоимости пула равна σ²/8, где σ² — мгновенная дисперсия цены. При 5% дневной волатильности это около 3,125 базисного пункта в день.
Покрывают ли комиссии LVR?
Только если через пул проходит достаточно платящего комиссию объёма. «Альфа» пула в статье — накопленные комиссии минус LVR; она может быть и положительной, и отрицательной. В исследуемом периоде для пула ETH-USDC на Uniswap v2 она в таблице 1 статьи составила в среднем 8,16% годовых.
Источники
- Automated Market Making and Loss-Versus-Rebalancing. Jason Milionis, Ciamac C. Moallemi, Tim Roughgarden, Anthony Lee Zhang. arXiv:2208.06046 (первая версия 2022, версия 6 — 2026), 2022
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.