
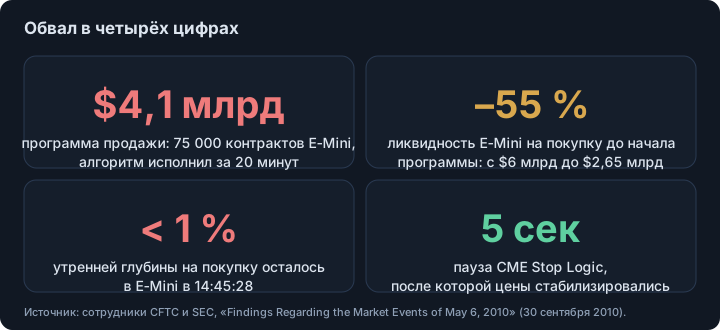
- Коротко: 6 мая 2010 программа продажи на $4,1 млрд, которую вёл алгоритм, ориентированный на объём и игнорировавший цену и время, наткнулась на уже истончившийся стакан. Глубина на покупку в E-Mini упала меньше чем до 1 % утреннего уровня, и цены за минуты просели примерно на 5 %, а потом вернулись.
- Официальный отчёт сотрудников CFTC и SEC насчитывает два кризиса ликвидности: сначала в индексных фьючерсах E-Mini, затем по отдельным акциям, где свыше 20 000 сделок по более чем 300 бумагам прошли дальше чем на 60 % от цен за мгновения до этого.
- Высокочастотные трейдеры торговали много, но устойчивой глубины не давали: с 14:45:13 по 14:45:27 они провели более 27 000 контрактов, около 49 % объёма, купив чистыми лишь около 200. Отчёт предупреждает: высокий объём не всегда надёжный показатель ликвидности.
- Среди продаж, наткнувшихся на тонкий спрос в части акций и ETF после 14:45, отчёт называет розничные стоп-лоссы. Это события на американских акциях и фьючерсах 2010 года; на другие рынки переносится механика, а не числа.
Коротко. 6 мая 2010 года американские индексы за несколько минут упали примерно на 5–6 %, а затем восстановились. Сотрудники двух регуляторов США, CFTC и SEC, связали это с очень крупным ордером на продажу, который алгоритм исполнял в уже истончившийся стакан. В минимуме глубина на покупку в главном индексном фьючерсе была меньше 1 % утреннего уровня. Это было событие ликвидности, а не новостей.1
Что произошло 6 мая 2010 года?
День начался нервно, с новостей о долговом кризисе в Европе. К 14:30 VIX вырос на 22,5 % от открытия, а Dow потерял около 2,5 %. Глубина на покупку во фьючерсах E-Mini S&P 500 упала с почти $6 млрд рано утром до $2,65 млрд, то есть на 55 %.1
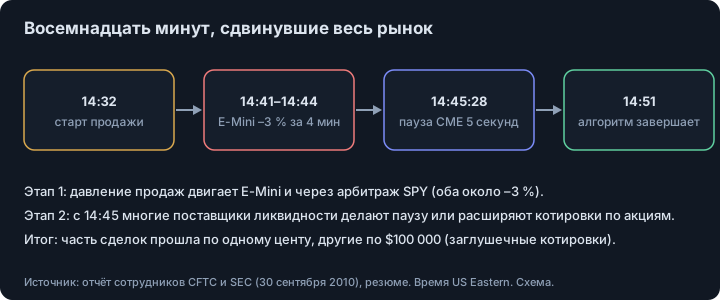
В 14:32 крупный фундаментальный трейдер, комплекс паевых фондов, запустил программу продажи 75 000 контрактов E-Mini, примерно на $4,1 млрд, как хедж существующей позиции в акциях. Он использовал автоматический алгоритм с долей 9 % от объёма за предыдущую минуту, «без учёта цены и времени». Отчёт отмечает: когда тот же трейдер продавал похожий объём раньше, это заняло больше пяти часов; на этот раз алгоритм исполнил первую часть за 20 минут.1
Почему исчезла ликвидность?
Давление продаж сначала поглотили высокочастотные трейдеры, фундаментальные покупатели и межрыночные арбитражёры. Алгоритм ускорялся по мере роста объёма, хотя прежние ордера ещё не были полностью поглощены. Отчёт формулирует это одной фразой: в волатильные времена высокий объём торгов «не обязательно надёжный индикатор ликвидности рынка».1
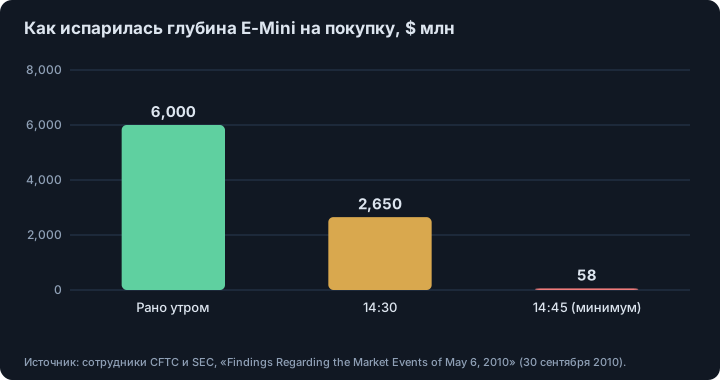
Часть объёма была перекладыванием. С 14:45:13 по 14:45:27 высокочастотные трейдеры провели более 27 000 контрактов, около 49 % всего объёма, купив чистыми лишь около 200: эффект «горячей картошки», когда одни и те же позиции переходили между ними. В 14:45:28 заявок на покупку в E-Mini было меньше 1 050 контрактов, меньше 1 % утренней глубины, а глубина на покупку составляла около $58 млн.1
Что остановило падение?
В 14:45:28 торги E-Mini были приостановлены на пять секунд функцией CME Stop Logic, призванной предотвращать каскады. Когда торги возобновились в 14:45:33, цены стабилизировались и начали восстанавливаться. Алгоритм продолжал продавать примерно до 14:51, уже в растущий рынок.1
Почему часть акций торговалась по одному центу?
Второй кризис ликвидности был в отдельных акциях, примерно с 14:45. Автоматические системы многих поставщиков ликвидности встали на паузу из-за резких движений цены, и людям пришлось оценивать риск. Отчёт перечисляет их вопросы: не ошибочные ли это данные, влияние на лимиты риска и прибыль и убыток, шанс отмены сделок, ёмкость систем. Одни расширили спреды, другие сократили ликвидность, значительное число ушло полностью.1
Ордера продолжали поступать. Отчёт называет «многие розничные стоп-лоссы», сработавшие от падения цен, среди продаж, которые наткнулись на пониженный интерес покупателей и толкнули цены ниже. Там, где стакан был пуст, рыночные ордера исполнялись по stub quotes: свыше 20 000 сделок по более чем 300 бумагам прошли дальше чем на 60 % от значений мгновением раньше, часть по одному центу, часть по $100 000.1 С 14:40 до 15:00 прошло около 2 млрд акций более чем на $56 млрд, и свыше 98 % акций исполнены в пределах 10 % от цены в 14:40. Ущерб был сосредоточен, а не всеобщ.
Что трейдеру взять из этого
- Глубина — не объём. На оживлённом рынке почти нет лимитных заявок у цены, как показывает отчёт по E-Mini.
- Рыночные ордера идут по тонкому стакану. В вакууме цена исполнения может сильно отличаться от цены на экране. О цене этого — в статье про проскальзывание и влияние на цену.
- Стопы — тоже ордера. Сработавший стоп-лосс становится рыночным ордером, поэтому много стопов сразу добавляют падения. Почему цена часто разворачивается сразу после стопа — в почему цена разворачивается после стоп-лосса.
- Восстановление не помогает выбитым. Цены вернулись за минуты, но сделки по худшим ценам уже состоялись.
- Лимитные заявки могут уйти. Поставщики ликвидности делают паузу и уходят, когда риск неясен. О цене места в очереди и о том, кто исполняет вашу лимитку, — в почему лимитка исполняется перед движением против вас.
Отчёт охватывает американские акции и фьючерсы 2010 года. Криптовалютные рынки он не изучает, и его числа нельзя применять к ним.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Сотрудники CFTC и SEC, «Findings Regarding the Market Events of May 6, 2010», отчёт Объединённому консультативному комитету по новым регуляторным вопросам, 30 сентября 2010 (резюме прочитано полностью; PDF скачан с сайта CFTC). «Что произошло» (VIX и DJIA в 14:30, глубина E-Mini с $6 млрд до $2,65 млрд; программа продажи 75 000 контрактов в 14:32, $4,1 млрд, 9 % объёма, раньше 5 часов, теперь 20 минут); «Кризис ликвидности в E-Mini» (около 3 % за четыре минуты, объём высокочастотных трейдеров 14:45:13–14:45:27, глубина около $58 млн и меньше 1 050 контрактов, пауза Stop Logic на 5 секунд в 14:45:28); «Кризис ликвидности по отдельным акциям» (паузы, расширенные спреды, розничные стоп-лоссы, свыше 20 000 сделок по более чем 300 бумагам дальше чем на 60 %, от одного цента до $100 000, stub quotes, 2 млрд акций более чем на $56 млрд с 14:40 до 15:00). Цитируемые фразы — из резюме. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
Частые вопросы
Что вызвало флеш-крах 2010 года?
По отчёту сотрудников CFTC и SEC, крупный комплекс паевых фондов в 14:32 запустил программу продажи 75 000 контрактов E-Mini (около $4,1 млрд) алгоритмом, ориентированным на 9 % недавнего объёма без учёта цены и времени. Рынок и так был напряжён, а глубина мала, поэтому продажи сбили E-Mini примерно на 3 % за четыре минуты, а затем ликвидность исчезла по отдельным акциям.
Насколько упали цены и как быстро восстановились?
Отчёт сообщает: основные индексы, уже просевшие больше чем на 4 % от прошлого закрытия, упали ещё на 5–6 % за минуты и почти так же быстро отскочили, закрывшись примерно на 3 % ниже прошлого дня. Свыше 20 000 сделок по более чем 300 бумагам прошли дальше чем на 60 % от прежних значений, часть по одному центу, часть по $100 000.
Что такое stub quotes?
Stub quotes — котировки, которые маркет-мейкеры или биржи от их имени ставят далеко от рынка, чтобы выполнять обязательство двусторонних котировок, когда маркет-мейкер ушёл из активной торговли. Когда ликвидность исчезла, рыночные ордера исполнялись по ним по абсурдным ценам — от одного цента до $100 000.
Флеш-крах вызвали высокочастотные трейдеры?
Отчёт не винит одну группу. Триггером он называет алгоритм, а высокочастотных трейдеров описывает как активных участников, которые тоже продавали, сокращая запас, и передавали контракты друг другу в эффекте «горячей картошки». Он отмечает, что высокий объём не всегда надёжный показатель ликвидности.
Важен ли флеш-крах для крипто-трейдеров?
Отчёт — про американские акции и фьючерсы 2010 года, не про крипту. Но описанный механизм общий: лимитные заявки уходят при падении цены, и рыночные ордера идут по тонкому стакану. Проверяйте глубину, а не только объём, прежде чем ставить рыночный ордер.
Источники
- Findings Regarding the Market Events of May 6, 2010. Сотрудники CFTC и SEC, отчёт Объединённому консультативному комитету по новым регуляторным вопросам, 30 сентября 2010 (резюме прочитано полностью), 2010
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.