
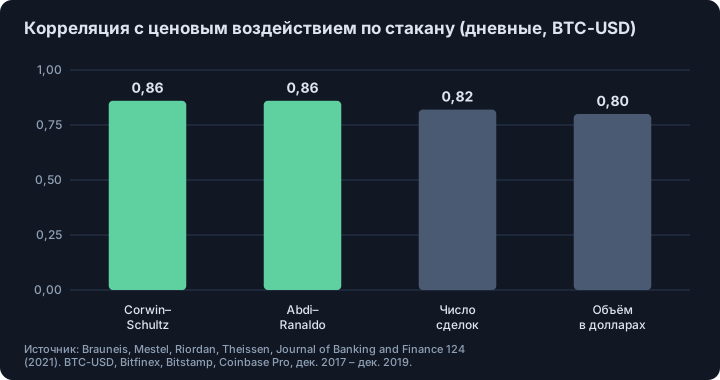
- Коротко: по одним high и low можно оценить, когда ликвидность ухудшается, но не сколько стоит сделка. В работе Brauneis и др. (2021) оценки Corwin–Schultz и Abdi–Ranaldo лучше всего повторяли изменения реальной ликвидности биткоина (дневная корреляция 0,54–0,75 со спредами и 0,86 с ценовым воздействием).
- Для уровней картина обратная: коэффициент Амихуда и оценка Kyle–Obizhaeva лучше всего определяли уровень издержек и ранжировали биржи, а Corwin–Schultz справлялась плохо. Одной лучшей меры на все задачи не нашлось.
- Проверка масштаба: в данных статьи настоящий котируемый спред на Bitfinex в среднем 0,72 базисного пункта, а дневная оценка Corwin–Schultz в среднем 21,6. По нашим часовым свечам BTCUSDT выходит 15–34 б.п. в год. Это индикатор напряжения, а не цена.
- Объём тоже не оказался безопасной заменой: больше сделок и больший оборот шли вместе с более высокими, а не низкими издержками исполнения (корреляция 0,82 и 0,80 с ценовым воздействием).
Коротко. В свечах смешаны две вещи: насколько двигалась цена и насколько широк был спред. Формула Corwin–Schultz разделяет их по high и low двух соседних свечей. Рецензируемая проверка на биткоине и эфире показала, что это один из лучших инструментов по свечам, чтобы увидеть, когда ликвидность ухудшается, и один из худших, чтобы сказать, сколько стоит сделка.1
Зачем нужен спред без стакана?
Большинство бирж даёт годы бесплатных свечей и почти не даёт истории стакана. Если нужно понять, шёл ли прошлогодний бэктест в рынке той же ликвидности, что сегодня, или этот час необычно «тонкий», в руках только свечи. Авторы исследования занимают ровно эту позицию: у исследователя есть цены open, high, low, close, число сделок и объём в долларах.1
Как работает оценка Corwin–Schultz?
Для двух соседних свечей i и i+1 с максимумами H и минимумами L:1
- β = ln(H_i / L_i)² + ln(H_{i+1} / L_{i+1})²
- γ = ln(H_{i,i+1} / L_{i,i+1})², берутся наибольший максимум и наименьший минимум двух свечей вместе
- α = (√(2β) − √β) / (3 − 2√2) − √(γ / (3 − 2√2))
- спред S = 2(e^α − 1) / (1 + e^α); отрицательные значения обнуляют
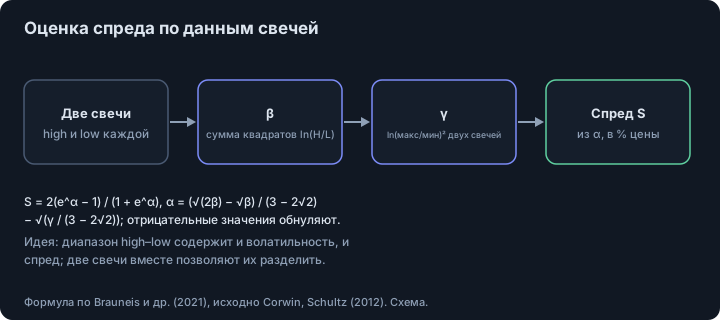
Идея в том, что диапазон свечи растёт с волатильностью пропорционально времени, а спред добавляет примерно постоянную величину, поэтому две свечи вместе позволяют формуле разделить обе части. Небольшой пример: у свечи 1 high 100,50 и low 100,00, у свечи 2 high 100,60 и low 100,10. Формула даёт около 25,8 базисного пункта (наша арифметика). Если диапазон двух свечей не шире того, что дала бы одна волатильность, α получается отрицательной, и оценка обнуляется.
Другие проверявшиеся формулы: Abdi–Ranaldo (использует high, low и close), коэффициент Амихуда (средний модуль доходности, делённый на объём в долларах), оценка Roll (по автокорреляции доходностей) и оценка Kyle–Obizhaeva.1
Как это проверяли?
Авторы записывали каждую сделку и стакан BTC-USD и ETH-USD на Bitfinex, Bitstamp и Coinbase Pro с 16 декабря 2017 по 16 декабря 2019 (730 дней), например 37,1 млн сделок и 7,3 млн снимков стакана по BTC на Bitfinex. По ним они построили четыре эталона: котируемый спред, эффективный спред, ценовое воздействие и стоимость круга примерно на $32 100 для BTC. Затем спрашивали, какая мера по свечам лучше всего совпадает с каждым эталоном, используя минутные данные для часовых оценок, часовые для дневных и дневные для 15-дневных.1
Что нашли?
Для отслеживания изменений во времени на дневных данных BTC-USD первое и второе места заняли Corwin–Schultz и Abdi–Ranaldo: корреляции с котируемым спредом, эффективным спредом и стоимостью круга лежали между 0,54 и 0,75, а с ценовым воздействием 0,86. Обе оставались хорошими в периоды высокой и низкой волатильности, объёма и доходности. Хуже всего в этой задаче оказался коэффициент Амихуда: почти нулевая корреляция, даже слегка отрицательная.1
Для уровней и для ранжирования бирж роли поменялись: лучше всех справились коэффициент Амихуда и оценка Kyle–Obizhaeva, а Corwin–Schultz и Abdi–Ranaldo — плохо. Вывод статьи: универсально лучшей меры нет, но есть достаточно хорошие: Амихуд или Kyle–Obizhaeva — чтобы выбрать самую ликвидную биржу или оценить издержки исполнения, Corwin–Schultz или Abdi–Ranaldo — чтобы ловить моменты по ликвидности.1 В одной из сносок добавлено, что Corwin–Schultz очень хорошо работает для биткоина и плохо для эфира.1
Почему объём ввёл в заблуждение?
Авторы ожидали, что больший объём означает более ликвидный рынок. В их данных было наоборот: число сделок и объём в долларах положительно коррелировали со всеми четырьмя эталонами (0,82 и 0,80 с ценовым воздействием), то есть оживлённые периоды означали более высокие издержки. Именно поэтому коэффициент Амихуда, который исходит из того, что тот же объём в ликвидном рынке двигает цену меньше, в этой задаче не сработал. Авторы отмечают, что похожая картина описана для крупных акций США.1 О связи ценового воздействия с потоком ордеров см. дисбаланс потока ордеров и ценовое воздействие.
Что получается на настоящем бессрочном контракте?
Мы посчитали часовые оценки Corwin–Schultz по свечам Binance USD-M BTCUSDT с октября 2020 по октябрь 2026. Среднегодовое значение было 25,4 базисного пункта в конце 2020, 33,9 в 2021, 23,5 в 2022, 14,9 в 2023, 19,8 в 2024, 16,3 в 2025 и 15,5 в 2026 на сегодня. Около трети часовых оценок оказались нулевыми.2
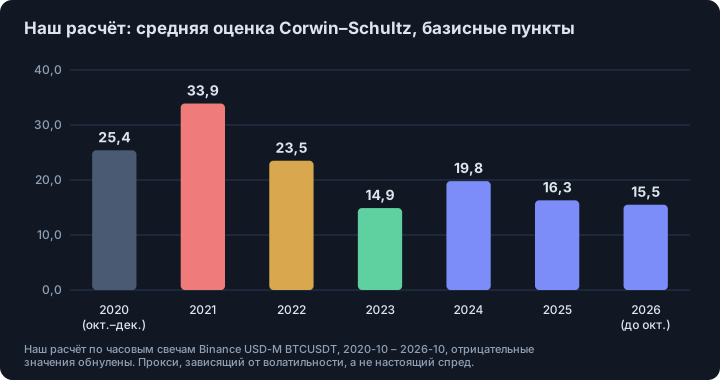
Сравните с эталоном статьи: средний котируемый спред на Bitfinex был 0,72 базисного пункта, эффективный 1,04, а круг на $32 100 стоил 3,8, тогда как дневная оценка Corwin–Schultz в среднем 21,6 (таблицы 3 и 4).1 То есть уровень завышен на порядок, как и предсказывает вывод авторов об уровнях. Ряд показывает относительное напряжение: 2021 был самым «тонким» годом, 2023 — самым спокойным. Для реальных издержек торговли используйте оценки проскальзывания и ценового воздействия по фактическим исполнениям.
Что из этого взять трейдеру?
- Используйте оценку по свечам как относительный индикатор: сравнивайте сегодняшнее значение с собственной медианой за 30 дней и отмечайте всплески.
- Не читайте её как цену. Средние реальные спреды на Bitfinex и Coinbase Pro в исследовании были ниже 1,2 базисного пункта.
- Не используйте объём как замену ликвидности, не проверив его на издержках.
- Чтобы сравнить биржи, берите отношение типа Амихуда, а не Corwin–Schultz.
- Оговорка: два года данных 2017–2019, спотовые BTC и ETH на трёх биржах; авторы не утверждают, что результат переносится на другие монеты или на бессрочные фьючерсы.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Проскальзывание и ценовое воздействие, дисбаланс потока ордеров и ценовое воздействие.
Footnotes
-
Alexander Brauneis, Roland Mestel, Ryan Riordan, Erik Theissen, «How to measure the liquidity of cryptocurrency markets?», Journal of Banking and Finance 124 (2021), 106041 (опубликована в открытом доступе, CC BY 4.0; прочитаны: аннотация, раздел 2 с формулами, таблицы 1, 3 и 4, разделы 3.1, 3.6 и заключение). Дневные значения корреляций — средние по трём биржам (раздел 3.1); таблица 3: средние дневные значения по BTCUSD на Bitfinex в базисных пунктах, котируемый спред 0,721, эффективный спред 1,040, ценовое воздействие 0,394, круг 3,833; таблица 4: среднее дневной оценки Corwin–Schultz на Bitfinex 21,63, Abdi–Ranaldo 23,60. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
Наш расчёт: оценка Corwin–Schultz для каждой пары соседних часовых свечей Binance USD-M BTCUSDT (октябрь 2020 – октябрь 2026, 52 596 пар), отрицательные значения обнулены, усреднено по календарным годам. Пример с high и low 100,50/100,00 и 100,60/100,10 — наша арифметика по той же формуле. ↩
Частые вопросы
Как оценить спред bid-ask по данным OHLC?
Оценка Corwin–Schultz использует high и low двух соседних свечей: считают сумму квадратов логарифмических диапазонов high–low и квадрат логарифмического диапазона обеих свечей вместе, затем решают формулу относительно спреда. Отрицательные результаты обнуляют.
Какая мера ликвидности по низкочастотным данным лучше всего работает для биткоина?
Зависит от задачи. В исследовании BTC-USD на трёх биржах Corwin–Schultz и Abdi–Ranaldo лучше всего повторяли изменения ликвидности во времени, а коэффициент Амихуда и оценка Kyle–Obizhaeva лучше определяли уровни и ранжировали биржи.
Значит ли высокий объём торгов низкие издержки в крипте?
В этой выборке нет. И число сделок, и объём в долларах положительно коррелировали с издержками исполнения (0,82 и 0,80 с ценовым воздействием), то есть оживлённые периоды были дороже, что ломало логику коэффициента Амихуда.
Можно ли брать оценку Corwin–Schultz как реальные издержки торговли?
Нет. В данных самой статьи настоящий котируемый спред на Bitfinex в среднем 0,72 базисного пункта, а дневная оценка в среднем 21,6. Оценка полезна, чтобы заметить смену ликвидности, но не как стоимость рыночного ордера.
Источники
- How to measure the liquidity of cryptocurrency markets?. Alexander Brauneis, Roland Mestel, Ryan Riordan, Erik Theissen, Journal of Banking and Finance 124 (2021), 106041 (открытый доступ, CC BY 4.0; полный текст прочитан), 2021
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.