
- Коротко: отчасти структура рынка, отчасти статистика. Стоп-лоссы действительно кучкуются сразу за круглыми числами (Ослер, 9 667 заявок дилингового банка), а близкий стоп чаще всего выбивает обычный шум.
- В нашей симуляции «монетной» цены (никто ничего не охотит) стоп на расстоянии 0,5 стандартного отклонения хода сессии срабатывал в 58 % сессий, а в 42 % из них цена потом возвращалась к вашему входу.
- Данные — заявки на валютном рынке 1999–2000 годов. Они показывают кучкование, а не то, что кто-то целится в ваш стоп; исследования, доказывающего охоту за стопами в крипте, мы не нашли.
- Что делать: ставить стоп там, где идея ошибочна, а не на круглом числе, и подгонять размер позиции под стоп, а не стоп под позицию.
Коротко. Причин две, и трейдеры их смешивают. Первая структурная: стоп-заявки многих людей стоят на похожих ценах, поэтому достижение этих цен может запускать быстрые движения. Вторая статистическая: стоп рядом со входом выбивает обычный шум в большинстве сессий, а после любого срабатывания у цены примерно равные шансы пойти обратно. Обычно нельзя понять, какая из причин вас выбила, но можно уменьшить обе.
Действительно ли стоп-лоссы кучкуются у круглых чисел?
Да, в единственном наборе данных, который мы нашли и где такие заявки записаны. Кэрол Ослер из Федерального резервного банка Нью-Йорка изучила около 9 700 стоп-лосс и тейк-профит заявок крупного дилингового банка на валютном рынке с сентября 1999 по апрель 2000 года.1 Главный вывод её словами:
Тейк-профит заявки, как правило, отражают ценовые тренды, а стоп-лосс заявки, как правило, усиливают тренды.
Osler, NY Fed Staff Report 125 (2001), аннотация (перевод)
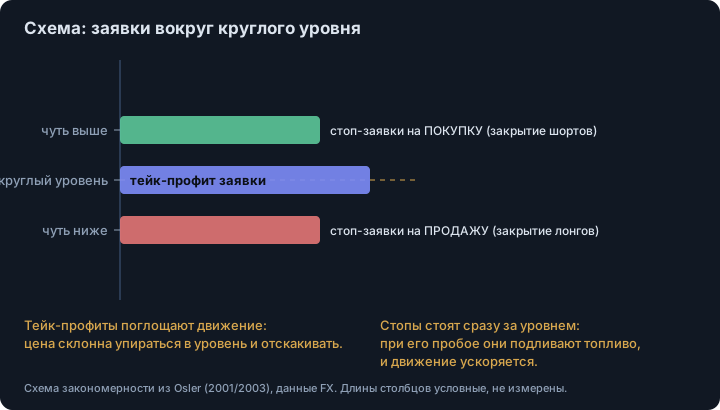
Заявки стояли не на случайных ценах. Ослер пишет, что запрошенные цены исполнения «сильно кучкуются у круглых чисел» и что два типа заявок кучкуются по-разному: стоп-заявки на покупку обычно стоят чуть выше круглого числа (её пример: 1,6605 вместо 1,6600), стоп-заявки на продажу чуть ниже.1
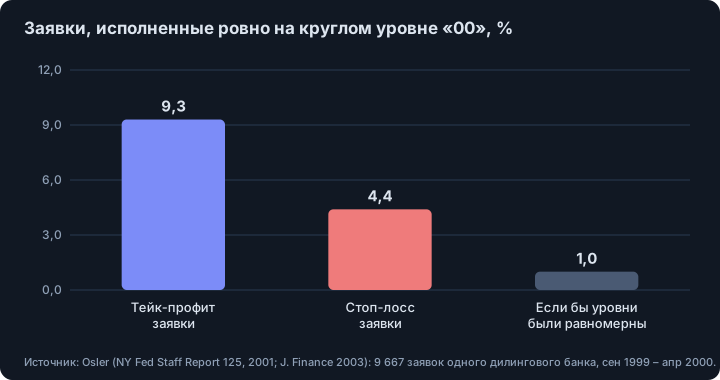
Разница между двумя типами видна в числах. Среди исполненных заявок 9,3 % тейк-профитов стояли на уровне, заканчивающемся ровно на «00», против 4,4 % стоп-лоссов. При равномерном распределении на каждое окончание пришлось бы около 1 %.1
Что это значит для вашего стопа?
У механизма Ослер две половины. Тейк-профиты стоят на круглом числе и поглощают движение, поэтому цена склонна там притормаживать. Стоп-лоссы стоят сразу за ним, поэтому при пробое уровня они подпитывают движение.1 Трейдер, поставивший стоп на несколько тиков за очевидным круглым уровнем, стоит в одной очереди со многими.
Две оговорки, чтобы не приукрашивать. Во-первых, сама Ослер отмечает, что доказать репрезентативность заявок её банка для всего рынка нельзя, хотя причин считать их нетипичными она не видит.1 Во-вторых, данные описывают валютные заявки 1999–2000 годов. Опубликованного исследования, которое измеряет то же на крипто-перпетуалах, мы не нашли, так что перенос на них — вывод по аналогии. На рынках с плечом принудительные заявки — это ликвидации, и BIS в марте 2026 года писал, что крупные распродажи в крипте «вероятно усилились из-за ликвидаций левереджных лонгов».2 Это утверждение о принудительных продажах вообще, а не о том, где стоит ваш конкретный стоп.
Почему цена возвращается ко входу после близкого стопа?
Даже когда никто за вами не охотится. Мы смоделировали 100 000 случайных путей цены без тренда и без информации (наша симуляция, 100 шагов за сессию, ход масштабирован так, что стандартное отклонение сессии равно 1) и поставили лонговый стоп ниже входа:
| Расстояние стопа (× σ сессии) | Стоп сработал | Из сработавших: цена позже вернулась ко входу | Из сработавших: сессия закончилась выше уровня стопа |
|---|---|---|---|
| 0,5 | 58 % | 42 % | 47 % |
| 1,0 | 29 % | 10 % | 45 % |
| 1,5 | 12 % | 1 % | 44 % |
Прочитайте первую строку как трейдер. Стоп на полстандартного отклонения от входа срабатывает в большинстве сессий, а затем цена возвращается к входу примерно в четырёх случаях из десяти. Никто не охотился: так работает шум. Последний столбец около 50 %: после срабатывания цена примерно так же вероятно окажется выше к концу сессии, как и ниже, поэтому и кажется, что она «всегда» разворачивается. Вы помните случаи, когда развернулась, а не когда продолжила падать.
Как поставить стоп, который переживёт шум
- Ставьте там, где идея ошибочна. Стоп — это цена, которая отменяет сделку, обычно за экстремумом свинга, а не на фиксированном числе пунктов.
- Избегайте точного круглого числа и тика сразу за ним. Если по анализу уровень 60 000, то отмена идеи — не 59 990.
- Измерьте шум. Сравните расстояние стопа с типичным диапазоном вашего таймфрейма. Если стоп внутри него, ожидайте частых срабатываний.
- Платите за ширину размером, а не надеждой. Широкий стоп дороже при каждом срабатывании, поэтому уменьшите позицию, чтобы убыток в R остался запланированным. См. размер позиции по критерию Келли и как работает ликвидация на фьючерсах.
- Учитывайте проскальзывание. Стопы исполняются по рынку, часто хуже цены стопа: проскальзывание и влияние на цену.
Где стоят крупные заявки и недавние ликвидации, видно на нашей странице ликвидаций и в стакане Crypto Radar. Считайте это контекстом: стоящие заявки можно снять в любой момент (см. что такое спуфинг).
Смотрите также. Что вызвало флеш-крах 2010: исчезла ликвидность.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Osler, C. L., «Currency Orders and Exchange-Rate Dynamics: Explaining the Success of Technical Analysis», Federal Reserve Bank of New York Staff Report 125, март 2001 (полный текст прочитан). Данные: 9 667 условных заявок крупного дилингового банка, 1 сентября 1999 – 11 апреля 2000, доллар-иена, доллар-фунт, евро-доллар. Цитаты и цифры 9,3 % / 4,4 % / 1 % взяты из рабочей версии; опубликованная версия — Journal of Finance 58(5), 2003, с. 1791–1820, мы её целиком не читали, детали могут отличаться. ↩ ↩2 ↩3 ↩4 ↩5
-
BIS Quarterly Review, март 2026, страница обзора, раздел о рынках (опубликовано 16 марта 2026). Цитируемое предложение взято из обзора; полный отчёт мы не читали. ↩
Частые вопросы
Существует ли охота за стопами?
Стоп-лоссы действительно кучкуются на предсказуемых ценах, из-за чего эти цены становятся точками быстрых движений. Опубликованные данные (Ослер) показывают кучкование в валютных заявках; они не показывают, что кто-то целится в конкретный стоп частного трейдера.
Почему цена доходит до моего стопа и разворачивается?
Потому что близкий стоп стоит внутри обычного ценового шума. В симулированной случайной цене стоп в 0,5 стандартного отклонения хода сессии срабатывает примерно в 58 % сессий, и примерно в 47 % из них сессия заканчивается выше уровня стопа.
Куда ставить стоп, чтобы его не выбивал шум?
В цену, где ваша идея опровергнута: за пределами недавнего шума и не точно на круглом числе. Затем подберите размер позиции так, чтобы этот стоп стоил запланированный риск.
Делает ли широкий стоп сделку безопаснее?
Широкий стоп срабатывает реже, но каждый раз стоит дороже, поэтому он помогает только если уменьшить размер позиции и сохранить убыток на сделку прежним.
Источники
- Currency Orders and Exchange-Rate Dynamics: Explaining the Success of Technical Analysis. Carol L. Osler. Federal Reserve Bank of New York Staff Report 125, март 2001 (опубликовано как «Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis», Journal of Finance 58(5), 1791–1820, 2003), 2001
- BIS Quarterly Review, March 2026: Markets recalibrate amid shifting currents (обзор). Банк международных расчётов, 16 марта 2026, 2026
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.