
- Коротко: зависит от того, как ведут себя доходности. Kaminski и Lo доказывают: при случайном блуждании стоп-лосс всегда снижает ожидаемую доходность на (вероятность остановки × премия за риск); при моментуме он может её повысить, а достаточное условие — автокорреляция не ниже коэффициента Шарпа на той же частоте.
- В проверке на дневных фьючерсах на S&P 500 и 10-летние облигации (1993–2011) стоп-лоссы на коротких окнах давали отрицательную «премию остановки» в широких диапазонах параметров; на частотах выше месяца некоторые правила добавляли доходность и снижали волатильность. Проверки не учитывают транзакционные издержки.
- Изучается надстройка уровня портфеля, переводящая всё в безопасный актив, а не защитный ордер по одной сделке с плечом. В нашей проверке биткоин проходит условие моментума только на недельной частоте и с запасом меньше шума: вывод неубедительный.
- Авторы пишут, что их результаты мало говорят об эффективности рынка и поведенческих финансах и что успех может быть связан с нелинейностями, которыми правило случайно пользуется.
Коротко. Стоп-лоссы почти всеобщи на практике и почти отсутствуют в ранней академической литературе, и Kathryn Kaminski и Andrew Lo объясняют почему: помогает ли стоп-лосс, целиком зависит от того, как ведут себя доходности. Если цены следуют случайному блужданию, стоп-лосс всегда стоит денег. Если у доходностей есть моментум, он может приносить деньги.1
Какой именно стоп-лосс анализирует исследование?
Авторы анализируют стоп-лосс как надстройку над портфельной стратегией: правило 0/1, которое переводит 100 % из стратегии в безопасный актив, когда накопленная доходность за окно из J периодов опускается ниже порога −γ, и возвращает обратно, когда доходность за один период достигает уровня δ. Три параметра — порог убытка, порог возврата и окно.1 Правила выхода и возврата намеренно разные, их мотивируют неприятие потерь (снижение неприятия риска при росте убытков) и эффект «укуса змеи» (нежелание возвращаться после потерь).1
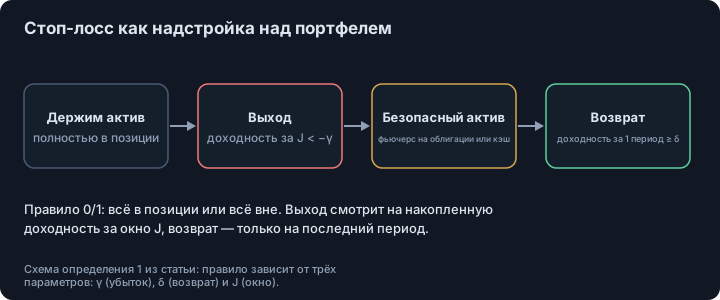
Ключевая величина — премия остановки: ожидаемая доходность портфеля с правилом минус ожидаемая доходность без него. Поскольку они различаются только когда правило активно, она равна вероятности остановки, умноженной на разность между доходностью безопасного актива и ожидаемой доходностью портфеля во время остановки.1
Что происходит, если цены следуют случайному блужданию?
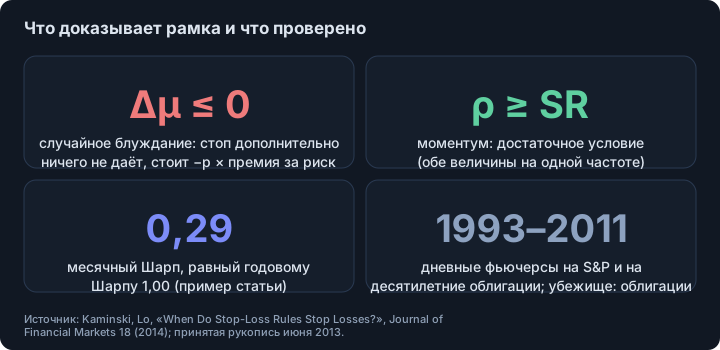
Утверждение 1 даёт сильный ответ: если доходности независимы и одинаково распределены, а ожидаемая доходность выше безрисковой, премия остановки равна −(вероятность остановки × премия за риск), то есть никогда не положительна. То, активен ли стоп, не несёт информации о следующей доходности, поэтому единственный эффект — замена портфеля безопасным активом в случайные моменты.1 Словами авторов: «В таких случаях стоп-лоссы никогда не останавливают убытки».1
То же утверждение показывает влияние на риск: изменение дисперсии равно −p·σ² + p(1−p)·π², поэтому при достаточном числе остановок и достаточно малой премии за риск правило всё же может снижать волатильность.1 Авторы отмечают, что долгое господство взгляда о случайном блуждании в 1960–1970-х годах может объяснять малое внимание академиков к стоп-лоссам, и что их правило напоминает «фильтровые правила» Alexander (1961) и Fama, Blume (1966), которые не показали избыточной прибыли.1
Что меняется, когда у доходностей есть моментум?
Для процесса доходностей AR(1) с автокорреляцией ρ утверждение 2 даёт результат первого порядка: премия остановки на единицу вероятности остановки равна −π + ρσ плюс остаток, неотрицательный при ρ > 0 и разумных параметрах. Если ρ отрицательна (возврат к среднему), правило вредит ожидаемой доходности, потому что пропускает разворот. Если ρ положительна (моментум), оно может добавить ценность, а достаточное условие таково:1
ρ ≥ π / σ = коэффициент Шарпа портфельной стратегии
Обе величины должны быть измерены на одной частоте. В статье есть пример: у стратегии с годовым коэффициентом Шарпа 1,00 месячный коэффициент Шарпа равен 0,29, и это всё ещё высокий порог для месячной автокорреляции.1
Авторы также анализируют двухрежимную модель с переключением, где стоп-лосс помогает, если распознаёт состояние с низкой доходностью. Для фьючерса на S&P 500 она даёт частое положительное состояние с низкой волатильностью (среднее 22,3 %, волатильность 10,3 % в год) и более редкое отрицательное состояние с высокой волатильностью (среднее −39,0 %, волатильность 33,0 %).1
Что показала проверка на фьючерсах?
Правило применили к дневным фьючерсам с 5 января 1993 по 7 ноября 2011: контракт на S&P 500 как рискованный актив (годовое среднее 7,3 %, волатильность 19,5 %, коэффициент Шарпа 0,37) и контракт на 10-летние казначейские облигации как безопасный (среднее 1,2 %, волатильность 6,3 %, Шарп 0,19); корреляция между ними −17 %.1 Они пробовали окна от дневных до квартальных (например, 3, 5 и 10 интервалов выборки), пороги убытка от −1,5 до −0,5 стандартного отклонения и пороги возврата от −0,5 до 1 стандартного отклонения, нарочно по широкой сетке, чтобы не выбирать одну настройку.1
Результаты: стоп-лоссы на более коротких, более частых окнах имели отрицательные премии остановки в больших диапазонах параметров; на частотах выше месяца они работали лучше и могли давать положительные премии, с ростом коэффициента Шарпа по мере снижения волатильности. Решение о выходе и порог важнее, чем порог возврата. В одной калибровке месячные стопы на дневных данных поднимали доходность на 1,5 % и снижали волатильность на 5 %, повышая коэффициент Шарпа до 20 %.1 Скользящая автокорреляция контракта на S&P качалась между периодами моментума и возврата к среднему, что само по себе предупреждение теории: премия нестабильна.1
Проходит ли биткоин условие моментума?
Мы проверили достаточное условие статьи на закрытиях Binance BTCUSDT с сентября 2019 по октябрь 2026 с простыми доходностями и нулевой безрисковой ставкой. На дневной частоте автокорреляция первого порядка равна −0,066 при коэффициенте Шарпа 0,042: не выполнено. На недельной 0,131 при 0,112: выполнено с малым запасом (стандартная ошибка около 0,05). На месячной 0,177 при 0,223 (стандартная ошибка около 0,11): не выполнено, а сдвиг начала 30-дневных блоков перемещает её между 0,09 и 0,21.2
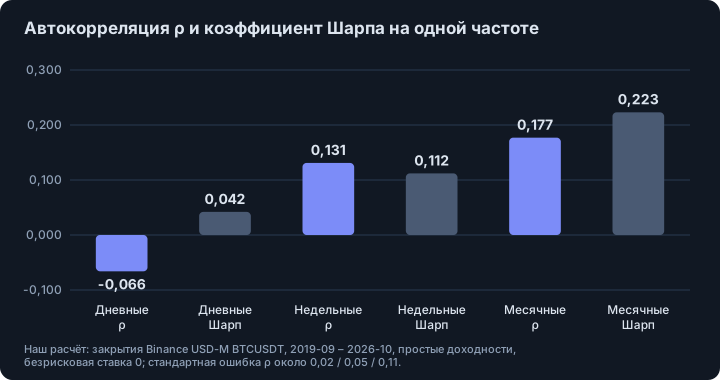
Условие достаточное, а не необходимое, и опирается на приближение AR(1) из статьи. Наш результат — честная середина: чёткого моментума на значимых горизонтах нет, а данных для вывода мало. О базовой частоте для типичного трейдера см. зарабатывают ли дейтрейдеры.
Чего исследование не говорит?
- Транзакционные издержки. Они исключены (κ = 0), хотя авторы приводят формулу и отмечают, что более частые стопы означают больше торговли.1
- Какой стоп. Правило — переключение портфеля в облигации, а не защитный ордер по одной сделке с плечом. О том, что происходит у стоп-ордеров в стакане, см. почему цена разворачивается сразу после вашего стопа.
- Оптимизация. Правило — эвристика, не выведенная из оптимизации, и авторы об этом говорят.1
- Интерпретация. Они пишут, что их результаты мало говорят о споре между эффективностью рынка и поведенческими финансами и что успех может объясняться нелинейностями, которыми правило случайно пользуется.1 Они также предполагают, что систематическое правило может зарабатывать на эффекте предрасположенности; об этом искажении см. почему трейдеры рано режут прибыль и держат убытки.
- Рынки. Дневные фьючерсы на индекс и облигации США, 1993–2011: ни крипты, ни ограничений по плечу.
Что из этого взять трейдеру?
- Стоп-лосс — ставка на процесс доходностей: он помогает в трендовом режиме и стоит денег при возврате к среднему или случайном блуждании. Явно скажите, какой режим предполагает ваш стоп.
- Проверяйте стопы на периоде после того, на котором их выбрали, и учитывайте издержки; см. сколько сделок нужно.
- Ждите, что более короткие стопы в этих данных хуже длинных: плюс был только выше месячных частот.
- Не читайте статью как довод за какое-либо расстояние до стопа.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Почему цена разворачивается сразу после вашего стопа, почему трейдеры рано режут прибыль и держат убытки.
Footnotes
-
Kathryn M. Kaminski, Andrew W. Lo, «When Do Stop-Loss Rules Stop Losses?», Journal of Financial Markets 18 (2014), 234–254. Мы читали принятую рукопись от 28 июня 2013 полностью (введение, разделы 3–6, таблицы 1–2, приложение). Более ранние рабочие версии 2007–2008 годов использовали другие данные (месячные с 1950); здесь числа рукописи 2013 года, а текст журнала может немного отличаться. Среднее, волатильность и коэффициент Шарпа таблицы 1 годовые при 250 днях в году. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15 ↩16 ↩17 ↩18
-
Наш расчёт: закрытия Binance USD-M BTCUSDT, 2583 дня с 9 сентября 2019 по 4 октября 2026; дневные доходности, непересекающиеся 7-дневные (369) и непересекающиеся 30-дневные (86) доходности; автокорреляция первого порядка и среднее/стандартное отклонение (Шарп при нулевой безрисковой ставке) на той же частоте; стандартная ошибка автокорреляции приближена как 1/√n. Сдвиг месячных блоков на 10 и 20 дней дал автокорреляции 0,09 и 0,21. ↩
Частые вопросы
Улучшают ли стоп-лоссы доходность?
Зависит от процесса доходностей. Kaminski и Lo показывают, что при случайном блуждании стоп-лосс всегда снижает ожидаемую доходность, а если у доходностей есть моментум (положительная автокорреляция), может повысить. В их проверке на фьючерсах положительный эффект был только на более длинных частотах и при части параметров.
Что такое премия остановки?
Это разница ожидаемой доходности портфеля с правилом стоп-лосса и того же портфеля без него. При случайном блуждании она равна минус вероятность остановки, умноженная на премию за риск портфеля, поэтому никогда не бывает положительной.
Когда стоп-лосс добавляет ценность?
В анализе авторов для AR(1) достаточное условие того, что разумное правило стоп-лосса добавит ценность, — автокорреляция доходностей не ниже коэффициента Шарпа, обе величины на одной частоте. Они также показывают, что при возврате к среднему стоп-лоссы ухудшают ожидаемую доходность.
Доказывает ли это, что стоп-лоссы работают для трейдеров?
Нет. В статье изучается надстройка 0/1, переводящая в облигации, на дневных фьючерсах на индекс и облигации 1993–2011 без транзакционных издержек. Защитные ордера по одной позиции с плечом и крипта не проверялись.
Источники
- When Do Stop-Loss Rules Stop Losses?. Kathryn M. Kaminski и Andrew W. Lo, Journal of Financial Markets 18, 234–254 (2014); принятая рукопись от 28 июня 2013 прочитана полностью (авторская копия), 2014
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.