
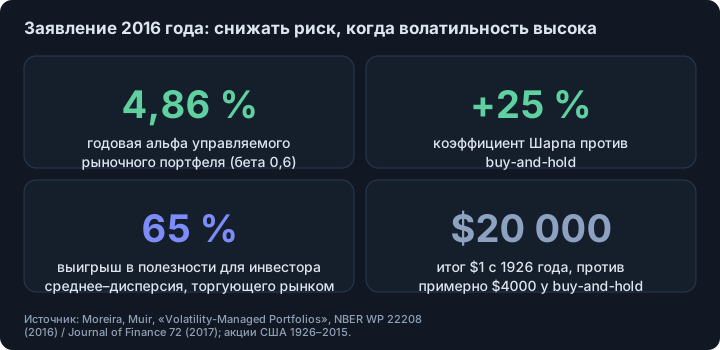
- Коротко: зависит от того, как проверять. Moreira и Muir (2016) сообщили, что снижение доли американского рынка после месяца с высокой дисперсией дало годовую альфу 4,86 % и подняло коэффициент Шарпа на 25 % (1926–2015, внутри выборки).
- Cederburg и др. (2020) проверили 103 акционные стратегии в реальном времени: у управляемой версии Шарп выше в 53 случаях, у исходной в 50, значимыми были только 8 различий, а смесь в реальном времени оказалась хуже исходной в 72 из 103 случаев.
- Статьи согласны в предпосылке: волатильность предсказуема и слабо предсказывает доходность. Расходятся в том, можно ли было получить выигрыш без знания будущего.
- В наших дневных данных BTCUSDT на следующий день после движения больше 2 стандартных отклонений средний модуль движения был 0,96 стандартного отклонения против 0,64 после остальных дней: предпосылка верна, но о доходности она ничего не говорит.
Коротко. Две уважаемые работы изучают одно простое правило и расходятся в вопросе, окупается ли оно. Правило: держать меньше актива, когда его недавняя волатильность высока, и больше, когда низка. Статья 2016 года сообщила о больших выигрышах; статья 2020 года, построенная вокруг того, что инвестор мог сделать в реальном времени, не нашла системного улучшения.12 Практический урок касается тестирования, а не самого правила.
Что такое таргетирование волатильности?
Moreira и Muir масштабируют избыточную доходность каждого месяца на величину, обратную реализованной дисперсии предыдущего месяца: c ÷ σ²(t−1), где константа c задаёт среднюю экспозицию; её подбирают так, чтобы у управляемого портфеля было то же общее стандартное отклонение, что у исходного.1 Реализованная дисперсия — это сумма квадратов дневных доходностей за прошлый месяц; её не нужно оценивать, так что инвестор мог бы считать её в реальном времени.1
Рассуждение опирается на правило среднее–дисперсия: лучший вес пропорционален ожидаемой доходности, делённой на дисперсию. Дисперсия предсказуема на коротких горизонтах, ожидаемую доходность предсказать трудно, поэтому вес должен следовать за обратной величиной дисперсии.1
Что нашли Moreira и Muir?
Для рыночного портфеля США масштабированная версия давала годовую альфу 4,86 % против исходной, бету 0,6, коэффициент оценки (appraisal ratio) около 0,33 и общий рост коэффициента Шарпа на 25 %.1 Авторы считают выигрыш в полезности для инвестора среднее–дисперсия, торгующего только рынком, в 65 % против 35 % в более ранних работах про прогнозирование ожидаемой доходности.1 На их графике $1, вложенный в 1926 году, вырастает примерно до $20 000 у управляемого рыночного портфеля против примерно $4000 у buy-and-hold, в номинальных значениях на логарифмической шкале.1
Они проверили и издержки, и плечо. При издержках 1 базисный пункт, 10 базисных пунктов (около 1 % дневного объёма) и 14 базисных пунктов в очень высокую волатильность альфа снижалась, но оставалась большой; версии с потолком экспозиции 1 или 1,5 торгуют меньше. Инвестор с жёстким запретом на плечо, сообщают они, всё равно получает выигрыш в полезности около 50 %.1 В самой статье есть два честных ограничения: в 1956–1985 годах альфы были слабее, потому что волатильность менялась меньше, а при постоянной волатильности стратегия совпала бы с buy-and-hold.1
Что нашла проверка на 103 стратегиях?
Cederburg, O’Doherty, Wang и Yan построили такие же управляемые портфели для 103 акционных стратегий и сравнили их напрямую с исходными. Масштабирование по волатильности дало больший коэффициент Шарпа у 5 из 9 факторов, изученных Moreira и Muir; по всем 103 стратегиям управляемая версия выиграла в 53 случаях, исходная в 50, и только 8 различий были статистически значимы в пользу управления, сосредоточенные в стратегиях, связанных с моментумом.2
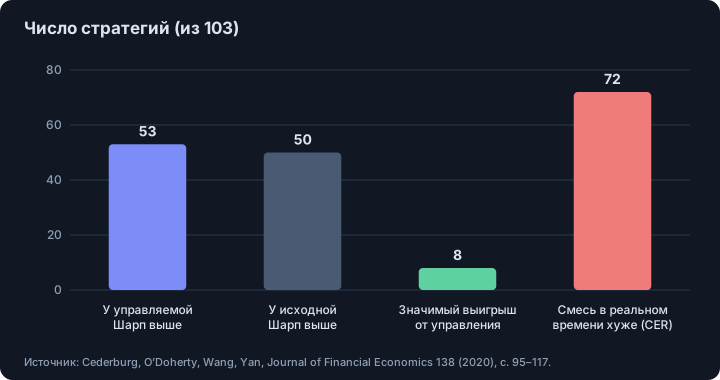
Результат регрессии Moreira и Muir они подтверждают: у 77 из 103 управляемых портфелей альфы положительны (23 значимо положительны, 3 значимо отрицательны).2 Подвох в том, что эта альфа означает. Регрессия эквивалентна удержанию смеси масштабированного и немасштабированного портфелей с весами, выбранными по всей выборке, которых никто заранее не знает. Когда авторы формируют смесь только по прошлым данным, она даёт меньший эквивалент определённости, чем немасштабированный портфель, в 72 из 103 случаев; причину они видят в структурной нестабильности лежащих в основе регрессий.2
Почему статьи расходятся?
Они измеряют разное. Moreira и Muir показывают связь внутри выборки: за месяцами высокой волатильности следовала доходность, которая не компенсировала риск. Cederburg и др. спрашивают, превзошло бы правило, построенное на этой связи и использующее лишь информацию, доступную на каждую дату, простое удержание портфеля. Первое может быть верным, а второе нет, потому что связь со временем смещается. Это то же различие, что в почему бэктесты врут и в подгонке под данные.
Выполняется ли предпосылка для крипты?
В предпосылке две части: волатильность предсказуема и слабо предсказывает доходность. Первую можно проверить на наших данных. В дневных закрытиях Binance USD-M BTCUSDT (сентябрь 2019 – октябрь 2026) было 140 дней с движением больше 2 стандартных отклонений. Средний модуль движения на следующий день был 0,96 стандартного отклонения после таких дней и 0,64 после всех остальных.3 Волатильность кластеризуется. О доходности это ничего не говорит: ни одна статья не проверяет крипту, и мы не утверждаем, что правило улучшает доходность в крипте.
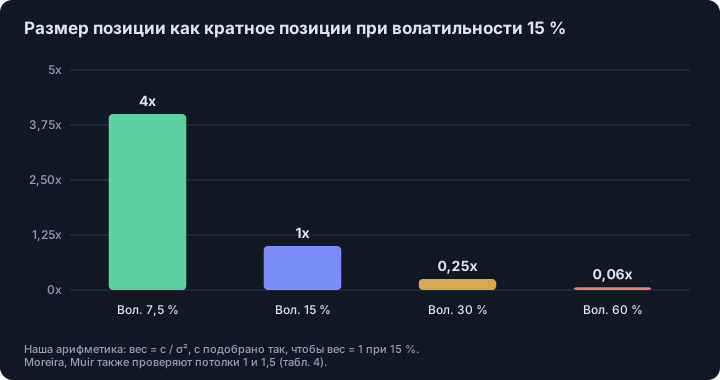
Ещё одна оговорка из механики самой статьи: масштабирование по дисперсии может требовать очень больших колебаний экспозиции. Если позиция равна 1 при волатильности 15 %, то при 7,5 % она была бы 4, а при 60 % — 0,06 (наша арифметика). Поэтому авторы проверяют также версии с обратной волатильностью и потолки 1 и 1,5.1
Что из этого взять трейдеру?
- Сокращение размера после бурных периодов — выбор в сторону контроля риска, а не доказанный источник избыточной доходности.
- Если вы тестируете правило размера, стройте его только по прошлым данным и сравнивайте напрямую с обычной версией, как во второй статье.
- Ожидайте, что выигрыш, если он есть, сосредоточен там, где волатильность сильно меняется, как в стратегиях, связанных с моментумом.
- Ограничивайте плечо любого правила с обратной дисперсией; издержки и потолки важнее заголовочной альфы.
- Родственная логика размера: критерий Келли и размер позиции.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Почему бэктесты врут, критерий Келли и размер позиции.
Footnotes
-
Alan Moreira and Tyler Muir, «Volatility Managed Portfolios», NBER Working Paper 22208 (апрель 2016, пересмотрено июнь 2016), полный текст прочитан: аннотация, разделы 1–3 (формулы (1)–(2), таблицы 1 и 4, рисунки 3–4), заключение. Данные США 1926–2015; опубликовано как Journal of Finance 72(4), 1611–1644 (2017), текст которого мы не читали. Все цифры — внутри выборки и в номинальном выражении. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
Scott Cederburg, Michael S. O’Doherty, Feifei Wang and Xuemin (Sterling) Yan, «On the performance of volatility-managed portfolios», Journal of Financial Economics 138 (2020), 95–117 (полный текст прочитан: аннотация и введение; числа взяты из введения). ↩ ↩2 ↩3 ↩4
-
Наш расчёт: 2583 дневные лог-доходности по закрытиям Binance USD-M BTCUSDT, с 9 сентября 2019 по 4 октября 2026; «стандартное отклонение» — стандартное отклонение по всей выборке (3,2 % в день); в 140 днях стандартизованное движение по модулю превышало 2. ↩
Частые вопросы
Что такое таргетирование волатильности?
Это размер позиции, обратный недавней волатильности: меньше, когда рынок был бурным, больше, когда был спокойным. Moreira и Muir масштабируют доходность каждого месяца на единицу, делённую на реализованную дисперсию предыдущего месяца.
Улучшает ли таргетирование волатильности доходность?
Данные неоднозначны. Влиятельное исследование 2016 года нашло большие альфы внутри выборки, но проверка 2020 года на 103 акционных стратегиях не нашла системного выигрыша по Шарпу и показала худшие результаты вне выборки у реализуемых версий, кроме стратегий, связанных с моментумом.
Почему два исследования расходятся?
Альфа в первом исследовании получена регрессией, которая неявно использует лучшую смесь масштабированного и немасштабированного портфелей, выбранную задним числом. Второе исследование построило версии только на прошлых данных и нашло, что веса нестабильны.
Работает ли это для биткоина?
Ни одна статья не проверяет крипту. В наших данных BTCUSDT волатильность сильно кластеризуется, и это предпосылка метода, но это не доказательство, что масштабирование позиции улучшает доходность.
Источники
- Volatility Managed Portfolios. Alan Moreira и Tyler Muir, NBER Working Paper 22208 (апрель 2016, пересмотрено июнь 2016; полный текст прочитан); Journal of Finance 72(4), 1611–1644 (2017), 2016
- On the performance of volatility-managed portfolios. Scott Cederburg, Michael S. O’Doherty, Feifei Wang и Xuemin Yan, Journal of Financial Economics 138, 95–117 (полный текст прочитан), 2020
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.