
- Коротко: похожее правило сохраняло небольшой плюс в среднем (+0,07R на сделку до издержек) на QQQ с 2023 по сентябрь 2026, но после допущенных издержек оно падало до +0,02…0,05R, а интервал автора для чистого R включает ноль.
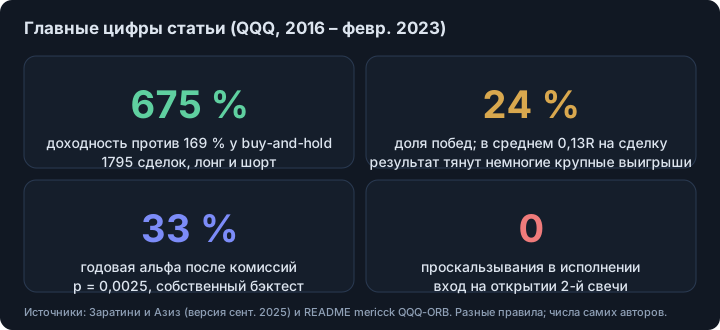
- 675% из статьи 2023 года (против 169% у buy-and-hold по QQQ) получены при доле побед 24%, исполнении на открытии второй свечи и без проскальзывания; это собственный бэктест авторов за 2016 – февраль 2023.
- Независимый тест — не репликация: правила другие (диапазон 15 минут, вход после закрытия за ним, выход в 15:00). Он показывает, насколько мал плюс при более простых допущениях, а не то, что статья неверна.
- 2026 год был отрицательным у всех вариантов, а один 2025 год дал около половины суммы вне выборки.
Коротко. Отчасти, и намного скромнее, чем в заголовке. Статья 2023 года сообщала, что 5-минутный пробой начального диапазона на QQQ превратил $25 000 в $192 806 за семь лет. Независимый исследователь зафиксировал свои правила на 2017–2022 и один раз прогнал их на 2023 – сентябрь 2026. До издержек среднее осталось положительным (+0,07R на сделку), после допущенных издержек сжалось до +0,02…0,05R, а 2026 год был убыточным.1
Что на самом деле заявила статья про пробой диапазона на QQQ?
Заратини и Азиз покупают QQQ на открытии второй 5-минутной свечи, если первая закрылась вверх, и продают в шорт, если вниз. Стоп — минимум (лонг) или максимум (шорт) первой свечи; цель — 10R или закрытие, что наступит раньше; риск на сделку 1% счёта, ограниченный внутридневным плечом 4x, комиссия $0,0005 за акцию.2
За период с 1 января 2016 по 17 февраля 2023 они приводят 1795 сделок, долю побед 24%, в среднем 0,13R на сделку, Шарп 1,12, доходность 675% против 169% у buy-and-hold по QQQ и годовую альфу 33% (p = 0,0025).2 Они добавляют, что исполнение предполагается без проскальзывания, а самый яркий вариант в их анализе чувствительности (стоп 5% 14-дневного ATR на TQQQ, 9350%) может быть нереалистичным, потому что стоп был бы шириной около $0,08.2
Что нашёл независимый тест на более новых данных?
Проект mericck на GitHub берёт ту же идею, но со своими правилами. Начальный диапазон 09:30–09:45; свеча должна закрыться за его границей; вход на следующем открытии; стоп с другой стороны диапазона; цель 2R; принудительный выход в 15:00; одна сделка в день. Параметры искали на 2017–2022 (120 комбинаций), а 2023 – сентябрь 2026 оставили для одной итоговой проверки.1
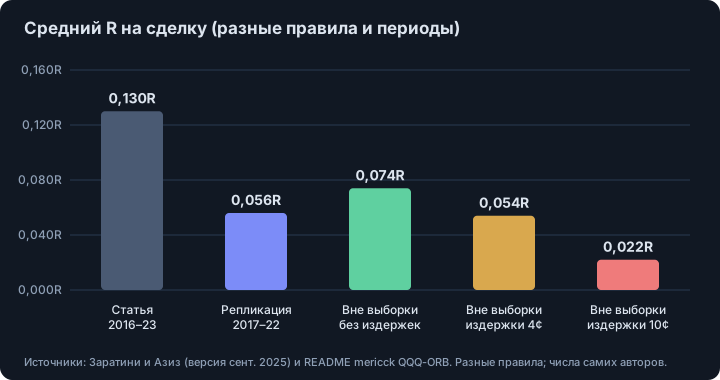
Вне выборки, до издержек, вариант primary сделал 906 сделок при доле побед 42,6% и в среднем +0,074R (+67,3R всего); базовый — 928 сделок и +0,070R. С условными издержками 4 цента на акцию за круг среднее у primary падает до +0,054R, а при 10 центах — до +0,022R.1 Автор делает бутстрэп и сообщает, что при 4 центах 95%-й интервал среднего чистого R включает ноль.1
Почему независимый плюс намного меньше заголовка?
Различий несколько, и ничьей ошибки среди них нет:
- Разные правила. Статья торгует направление первой свечи с целью 10R и выходом на закрытии; независимый тест ждёт закрытия за 15-минутным диапазоном и выходит в 15:00. Автор теста прямо пишет, что это не репликация.1
- Разные периоды. 2016 – февраль 2023 против 2023 – сентябрь 2026.
- Издержки. В статье комиссия $0,0005 за акцию без проскальзывания; независимый тест пробует 4 и 10 центов за круг. Небольшое среднее на сделку издержки съедают в первую очередь.
- Оптимизация. Собственный перебор параметров в статье дал вариант на 9350%; лучшая конфигурация независимого теста на данных разработки явно базовую не превзошла.1
Говорит ли что-нибудь слабый 2026 год?
По годам (суммарный R, вариант primary): 2023 +20,8, 2024 +18,9, 2025 +35,3, 2026 до сентября −7,7.1
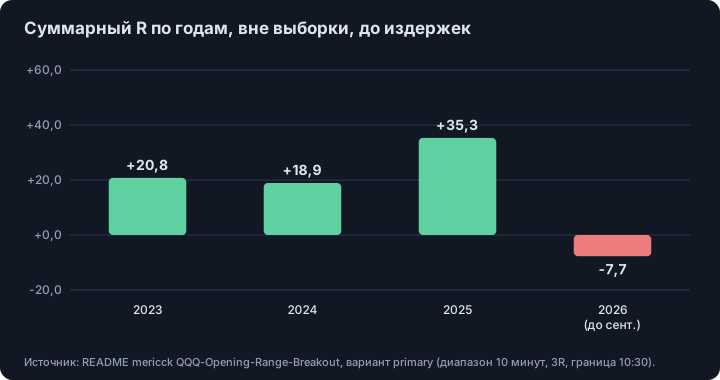
Три хороших года и один плохой не отличить от изменившегося рынка, угасающего преимущества или шума, поэтому автор делает вывод, что положительное историческое ожидание «необходимо, но недостаточно», а работа не является проверенной боевой системой.1 Мы согласны с такой постановкой и добавим обычную оговорку о том, сколько сделок нужно для проверки стратегии: при итоге около +0,07R на сделку для отличия от нуля нужна большая выборка.
Что нужно, прежде чем доверять такому внутридневному преимуществу?
- Исполнение на реальном инструменте. Оба теста используют свечи QQQ; у фьючерса NQ или CFD другие спреды, сессии и проскальзывание. См. проскальзывание и влияние на цену.
- Правило, зафиксированное до теста, и один взгляд на итоговый период, как сделал независимый автор, а не выбор лучшего из многих вариантов (почему бэктесты врут, подгонка под данные и проверка реальностью).
- Форвард-результаты. Ни в одном источнике нет результатов живой торговли.
- Трезвый взгляд на базовые доли. Большинство дейтрейдеров после издержек теряют деньги: см. зарабатывают ли дейтрейдеры.
Это учебный материал, а не инвестиционный совет.
Смотрите также. Сколько сделок нужно, чтобы проверить стратегию?
Footnotes
-
mericck, «QQQ-Opening-Range-Breakout» (README на GitHub, прочитан; код и данные не открывались). 5-минутные бары QQQ от Alpaca, январь 2017 – сентябрь 2026; разработка 2017–2022 (1504 сессии), вне выборки январь 2023 – сентябрь 2026. Числа — собственные автора; правила отличаются от статьи, как он сам указывает. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
Zarattini, C. and Aziz, A., «Can Day Trading Really Be Profitable?», версия от 22 сентября 2025 (SSRN 4416622), текст прочитан целиком. Период теста 1 января 2016 – 17 февраля 2023, QQQ и TQQQ, стартовый капитал $25 000, максимальное плечо 4x, комиссия $0,0005 за акцию, проскальзывания нет; числа — собственный бэктест авторов. ↩ ↩2 ↩3
Частые вопросы
Что такое стратегия пробоя начального диапазона на QQQ?
В статье 2023 года: покупка на открытии второй 5-минутной свечи, если первая закрылась вверх (шорт, если вниз), стоп на минимуме или максимуме первой свечи, выход на 10R или на закрытии, риск 1% счёта на сделку.
Работает ли пробой начального диапазона на QQQ сейчас?
В одном независимом тесте вне выборки (2023 – сентябрь 2026, другие правила) среднее было около +0,07R на сделку до издержек и +0,02…0,05R после допущенных издержек, а 2026 год был отрицательным. Сработает ли это у вас, зависит от исполнения и издержек, которые бэктест на свечах не показывает.
Почему доля побед в статье всего 24%?
Цель 10R достигается редко, а стоп стоит у экстремума первой свечи, поэтому большинство сделок — небольшие убытки; среднее 0,13R дают немногие крупные выигрыши и выходы на закрытии дня.
Независимый тест — это репликация статьи?
Нет. Автор сам об этом пишет: вход (закрытие за 15-минутным диапазоном), цель (2R–3R), время выхода и данные отличаются, поэтому тест не может ни подтвердить, ни опровергнуть доходность из статьи.
Источники
- Can Day Trading Really Be Profitable? Evidence of Sustainable Long-term Profits from Opening Range Breakout (ORB) Day Trading Strategy vs. Benchmark in the US Stock Market. Карло Заратини (Concretum Research) и Эндрю Азиз (Bear Bull Traders). Версия от 22 сентября 2025 (первая версия — апрель 2023); SSRN 4416622, 2025
- QQQ-Opening-Range-Breakout: out-of-sample performance, robustness testing and prop-firm feasibility (README). mericck, открытый исследовательский проект на GitHub, данные январь 2017 – сентябрь 2026, 2026
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.