
- Коротко: в одном предварительно зарегистрированном исследовании — да, в первые 25 минут после открытия: +50,9 пункта после издержек на сделку (около $1000 на контракт) на 18 сделках вне выборки, 61% прибыльных, t = 2,49. Сам автор называет это «перспективно, но не доказано».
- Правило: ночное падение не менее чем на 2 стандартных отклонения, первые пять минут закрываются вверх, купить 1 NQ в 09:35 по Нью-Йорку, продать в 10:00, без стопа.
- Почему осторожно: 18 сделок (около 4 в год), правило выбрано из 9 кандидатов, падения от −2 до −1,5 не отскакивают, а многие сделки приходятся на стрессовые дни. Без трёх лучших сделок среднее +26,4 пункта.
- Числа принадлежат автору; исходные данные не опубликованы, поэтому никто не может их пересчитать. Форвард-тест на бумаге без изменения параметров начался 14 октября 2026.
Коротко. Одно аккуратное исследование говорит «да», а его автор — «не доказано». После необычно большого ночного падения во фьючерсе Nasdaq-100, если первые пять минут после открытия 09:30 закрылись вверх, покупка в 09:35 и продажа в 10:00 приносили около +51 пункта после издержек на сделку на 18 сделках вне выборки (t = 2,49).1 Результат редко описывают так аккуратно, и всё же это 18 сделок.
Каково правило?
Правило заморожено 14 октября 2026 и выбрано из девяти зарегистрированных заранее кандидатов (три порога падения на три фильтра первых пяти минут) только по обучающим данным.1
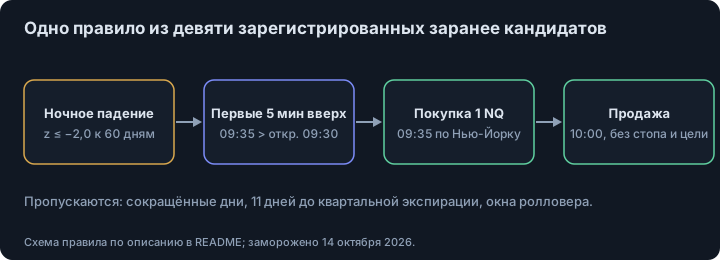
- Ночная доходность = открытие 09:30 ÷ закрытие 16:00 предыдущего дня − 1. Её размер z — эта доходность, делённая на стандартное отклонение ночной доходности за предыдущие 60 дней. Условие: z ≤ −2,0.
- Первые пять минут: цена в 09:35 выше открытия 09:30.
- Сделка: купить 1 NQ в 09:35 по Нью-Йорку, продать в 10:00. Ни стопа, ни цели.
- Пропускаются: сокращённые дни и 11 дней до квартальной экспирации; окна ролловера исключены.1
Данные — 1- и 5-минутные бары ближайшего контракта NQ с июня 2016 по октябрь 2026, без back-adjust.1 Издержки автор моделирует как 1 тик проскальзывания на сторону плюс $4,50 комиссии, около 0,7 пункта за круг, где 1 пункт = $20.1
Что нашло исследование?
После издержек: обучение (2016–2021) 38 сделок, +7,9 пункта, t = 1,86; валидация (2022–2023) 8 сделок, +49,3, t = 1,54; тест (2024 – октябрь 2026) 10 сделок, +52,2, t = 1,87. Все сделки вне выборки вместе: 18 сделок, +50,9 пункта, 61% прибыльных, t = 2,49 (p ≈ 0,01), худшая сделка −120 пунктов (25 января 2022).1
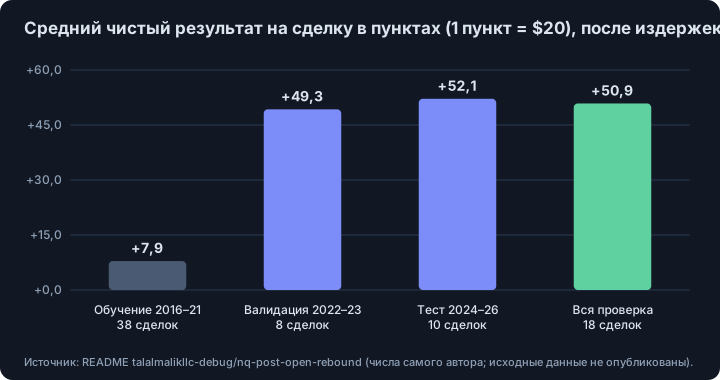
Среднее вне выборки примерно в шесть раз больше, чем в обучении, на очень малом числе сделок. Уже одно это повод для осторожности: либо реальный эффект вырос, либо несколько необычных дней.
Насколько это устойчиво, по словам автора?
Вне выборки, базовые издержки: медиана +52,4 пункта; без лучшей сделки +41,4; без трёх лучших +26,4; 95%-й бутстрэп-диапазон среднего от +11,6 до +90,7. Вход на минуту позже при экстремальных издержках всё равно давал +57,7.1
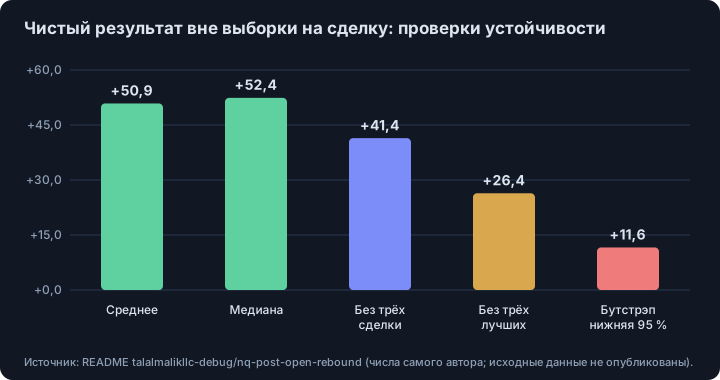
Результат остаётся положительным во всех проверках — это хороший знак. Сжимается размер: при 18 сделках правдоподобный диапазон истинного среднего идёт от малой доли заголовочного числа до значения выше него.
Что не так, по мнению самого автора?
В README сам перечислены ограничения:1
- Только 18 сделок вне выборки, около четырёх в год.
- Множественные проверки: правило выбрано из девяти кандидатов, а поздние периоды просматривались не раз.
- Эффект немонотонный: падения от −2 до −1,5 стандартного отклонения не отскакивают.
- Много сделок приходится на стрессовые дни (24 февраля 2022, 5 августа 2024, апрель 2025), когда реальное проскальзывание может быть хуже смоделированного.
- Издержки взяты из принтов сделок, а не из котировок bid и ask.
- Управления риском нет: один контракт, без стопа.
Следующий шаг автора — форвард-торговля на бумаге с 14 октября 2026 без изменения параметров, цель 20–30 новых сделок.1 Это правильная проверка, и она займёт месяцы. О том, почему малые выборки обманывают, см. сколько сделок нужно для проверки стратегии.
Что мы из этого берём?
Это хороший пример метода, больше чем правила: фиксированный список кандидатов, отбор по обучающим данным, периоды валидации и теста, издержки, раздел об устойчивости и перечень собственных сомнений автора. Сравните с обычным бэктестом в почему бэктесты врут и подгонка под данные и проверка реальностью.
Как сделка это пока только гипотеза: стопа нет, результаты сосредоточены в стрессовые дни, исполнение по данным не подтвердить, и никто, кроме автора, этого не пересчитывал. Внутридневное преимущество на фьючерсах должно пережить проскальзывание и влияние на цену и базовые доли из статьи зарабатывают ли дейтрейдеры. Наше близкое чтение: работает ли пробой диапазона на QQQ вне выборки? и предсказывает ли остаток дня последние 30 минут NQ?.
Это учебный материал, а не инвестиционный совет.
Смотрите также. Предсказывает ли остаток дня последние 30 минут NQ?
Footnotes
-
talalmalikllc-debug, «nq-post-open-rebound» (README на GitHub, прочитан; исходные данные не опубликованы из-за лицензии, код и числа не пересчитывались). NQ, ближайший контракт, июнь 2016 – октябрь 2026; разбиение: обучение 2016-08…2021, валидация 2022–2023, тест 2024 – октябрь 2026. Все числа принадлежат автору. По README проект начинался как репликация Iwanaga и Sakemoto (2026, SSRN 5807282); саму статью мы не открывали. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9
Частые вопросы
Отскакивает ли NQ после большого ночного падения?
В одном предварительно зарегистрированном исследовании после ночного падения не менее чем на два стандартных отклонения и первых пяти минут, закрывшихся вверх, NQ в среднем прибавлял около 51 пункта после издержек между 09:35 и 10:00 на 18 сделках вне выборки (t = 2,49). Выборка мала, и автор называет это перспективным, но недоказанным.
Что значит «предварительно зарегистрированное» в бэктесте?
Правила-кандидаты и способ выбора среди них записываются до просмотра тестовых данных, а выбор делается только на обучающих данных. Риск везения это не убирает, но ограничивает число правил, которые можно перебрать, пока одно не подойдёт.
Почему 18 сделок мало?
При таком числе сделок среднее могут определять несколько дней: здесь оно падает с +50,9 до +26,4 пункта без трёх лучших сделок, а 95%-й бутстрэп-диапазон начинается с +11,6.
Можно ли торговать это правило?
Это гипотеза, ожидающая форвард-теста, а не правило для торговли: стопа нет, за один день можно потерять 120 пунктов (худший результат на сегодня), а результаты сосредоточены в стрессовые дни, когда исполнение хуже смоделированного.
Источники
- nq-post-open-rebound: pre-registered quant study (README). talalmalikllc-debug, открытый исследовательский проект на GitHub; правило заморожено 14 октября 2026, данные июнь 2016 – октябрь 2026, 2026
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.