
- Коротко: да, по опубликованной таблице. Для NQ (апрель 1996 – май 2020) доходность от предыдущего закрытия до момента за 30 минут до закрытия предсказывает последний получас с тем же знаком: коэффициент 6,36, t-статистика 7,97, R² вне выборки 3,76%.
- Та же картина на более чем 60 фьючерсах (акции, облигации, сырьё, валюты) с 1974 по 2020 год; у NQ самый высокий R² вне выборки среди четырёх показанных здесь строк (NQ 3,76%, все рынки 2,88%, ES 2,29%, YM 2,18%).
- Авторы объясняют это хеджированием коротких гамма-позиций маркет-мейкерами по опционам и ETF с плечом и находят, что эффект разворачивается в следующие дни.
- Объясняется меньше 4% вариации последнего получаса, выборка заканчивается в мае 2020, а статья измеряет предсказуемость, а не прибыль торговли после издержек.
Коротко. По опубликованной таблице — да: для фьючерса Nasdaq-100 доходность всего дня до момента за 30 минут до закрытия предсказывает последний получас с тем же знаком. Статистика сильная (t = 7,97), но доля вариации последнего получаса, которую это объясняет, мала, меньше 4%, и статья не утверждает, что на этом можно заработать.1
Что именно измеряет статья?
Baltussen, Da, Lammers и Martens (Journal of Financial Economics, 2021) берут внутридневные доходности более чем 60 фьючерсов: индексов акций, облигаций, сырья и валют с 1974 по 2020 год.1 Торговый день определён как 24 часа от одного закрытия рынка до следующего и разбит на ночь, первые полчаса, середину дня, предпоследние полчаса и последние полчаса. «Остаток дня» — всё, кроме последнего получаса, и он служит предиктором.1
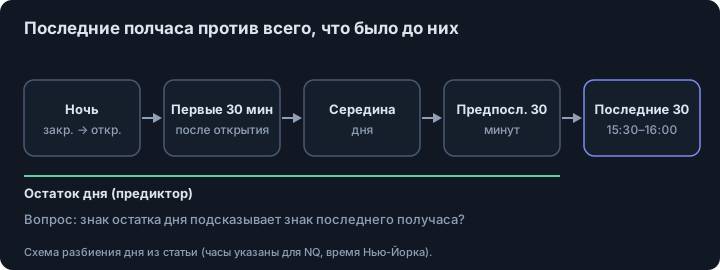
Их вывод одной фразой: доходность за последние 30 минут до закрытия положительно предсказывается доходностью остатка дня, причём статистически сильно, и эффект разворачивается в следующие дни.1 Для NQ выборка — с 12 апреля 1996 по 1 мая 2020, часы основной сессии 09:30–16:00.1
Что говорят числа по NQ?
В таблице отдельных регрессий для предиктора «остаток дня» у NQ коэффициент 6,36 при t-статистике 7,97, R² в выборке 4,10% и вне выборки 3,76%. В той же таблице у E-mini S&P 500 6,18 (t = 4,97; 3,41% и 2,29%), у фьючерса Dow 5,02 (t = 4,12; 2,20% и 2,18%), а по всем рынкам вместе вне выборки 2,88%.1
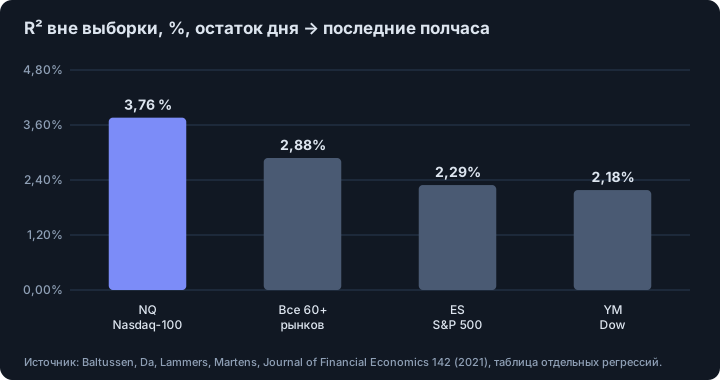
То есть Nasdaq-100 — одна из более сильных строк этой таблицы, и все показанные строки положительны. Коэффициенты приведены так, как напечатаны в таблице статьи; мы их заново не оценивали.
Почему конец дня должен следовать за остатком дня?
Объяснение авторов — хеджирование. Маркет-мейкеры по опционам и эмитенты ETF с плечом и обратных ETF обычно находятся в короткой гамме. Чтобы оставаться дельта-нейтральными, они покупают при росте цен и продают при падении, и, как доказывают авторы, значительная часть этой ребалансировки приходится на последний получас. Торговля в сторону движения дня добавляет ему моментума.1 Они также сообщают, что эффект разворачивается в следующие дни.1
Это механизм, предложенный и проверенный в статье, а не закон рынка. Это и причина осторожно относиться к экстраполяции: позиционирование по опционам и ETF с плечом со временем меняется.
Что означает R² в 4% для трейдера?
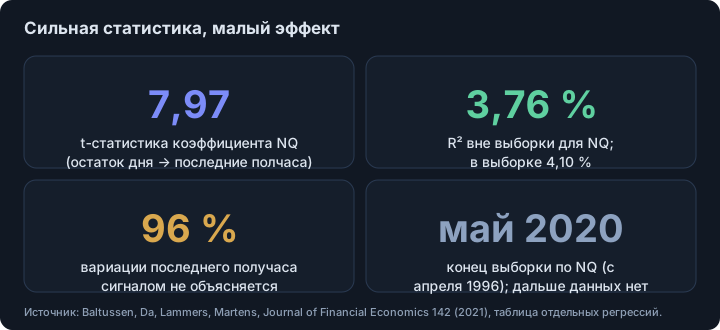
R² показывает, какую долю вариации последнего получаса учитывает сигнал: около 4% в выборке и 3,76% вне выборки для NQ, то есть около 96% остаётся необъяснённым. Очень значимая статистика на 24 годах данных всё равно может быть малым эффектом в любой отдельный день, а в таблице нет спреда, комиссий и проскальзывания. Последний получас — ещё и активный период сессии, что важно для стоимости входа и выхода. См. проскальзывание и влияние на цену.
Честное чтение: устойчивая статистическая закономерность знака последнего получаса, а значит хорошая гипотеза для проверки с реальными издержками, но не сигнал.
Чего мы пока не знаем?
- Можно ли это торговать после издержек. Статья измеряет предсказуемость; ни входа, ни стопа, ни выхода отсюда здесь не взято.
- Что было после мая 2020. Выборка по NQ заканчивается там.
- Стабилен ли эффект во времени. Спрос на хеджирование меняется вместе с размером рынков опционов и ETF с плечом.
- Как это ведёт себя на конкретном контракте и у конкретного брокера, включая закрытие фьючерсной сессии против закрытия основной.
На своих данных мы это не проверяли и не подаём как правило. Это кандидат на проверку на фьючерсе NQ с реальными издержками, с делением по времени и правилом, зафиксированным заранее: см. сколько сделок нужно для проверки стратегии и почему бэктесты врут.
Это учебный материал, а не инвестиционный совет.
Смотрите также. Работает ли пробой диапазона на QQQ вне выборки?
Footnotes
-
Baltussen, G., Da, Z., Lammers, S., Martens, M., «Hedging demand and market intraday momentum», Journal of Financial Economics 142 (2021) 377–403 (прочитана авторская копия: аннотация, определения, таблица выборки и таблица отдельных регрессий). NQ: 12 апреля 1996 – 1 мая 2020, 09:30–16:00. Коэффициенты регрессий и R² приведены так, как напечатаны в таблице; вся выборка охватывает 1974–2020 годы по более чем 60 фьючерсам. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
Частые вопросы
Предсказывает ли первая часть дня конец дня во фьючерсах Nasdaq?
Мера в статье — доходность от предыдущего закрытия до момента за 30 минут до закрытия (остаток дня). Для NQ она предсказывает последний получас с тем же знаком (коэффициент 6,36, t = 7,97, R² вне выборки 3,76%); эффект статистически сильный, но объясняет малую долю вариации.
Почему конец дня должен повторять остаток дня?
Авторы связывают это с гамма-хеджированием: маркет-мейкеры по опционам и ETF с плечом обычно в короткой гамме, поэтому покупают при росте и продают при падении, и, как доказывают авторы, значительная часть этой ребалансировки приходится на последний получас, что поддерживает движение.
Это прибыльная стратегия для NQ?
Статья этого не утверждает. Она измеряет предсказуемость; можно ли торговать это после спреда, комиссий и проскальзывания в последнем получасе — отдельный вопрос, на который таблица не отвечает.
Сохраняется ли результат после 2020 года?
Выборка по NQ заканчивается 1 мая 2020, так что статья этого сказать не может. Любой более поздний период нужно проверять отдельно.
Источники
- Hedging demand and market intraday momentum. Guido Baltussen, Zhi Da, Sten Lammers, Martin Martens. Journal of Financial Economics 142 (2021) 377–403, DOI 10.1016/j.jfineco.2021.04.029, 2021
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.