
- Коротко: регрессия реализованной волатильности на завтра на три средних прошлой реализованной волатильности: вчера, последние 5 дней и последние 22 дня. Это модель HAR-RV Corsi (2009); для фьючерса на S&P 500 веса получились 0,37, 0,34 и 0,22.
- Наша проверка на Binance BTCUSDT (2191 день, часовые доходности, скользящее окно 500 дней, 1669 прогнозов вне выборки): ошибка HAR 1,13 п.п. против 1,24 для среднего за 22 дня и 1,31 для вчерашнего значения, на 14 % и 9 % ниже.
- Веса биткоина распределены ровнее, чем у S&P 500: 0,31, 0,27 и 0,29, то есть память его волатильности длиннее. Прирост R² небольшой (0,258 против 0,246 у вчерашнего значения).
- Это прогноз размера завтрашнего движения, а не его направления, и это не торговый результат: стоп или размер позиции на его основе всё равно нужно проверять отдельно.
Коротко. Волатильность — единственное в ценовом ряду, что можно прогнозировать довольно хорошо, и модель HAR Fulvio Corsi делает это регрессией, которую можно запустить в таблице. Реализованная волатильность на завтра предсказывается по вчерашней, среднему за прошлую неделю и среднему за прошлый месяц. Мы повторили расчёт на биткоине, и он обошёл оба очевидных упрощения.12
Что говорит модель HAR?
Идея Corsi в том, что трейдеры действуют на разных горизонтах: краткосрочные реагируют на последний день, среднесрочные — на последнюю неделю, долгосрочные — на последний месяц, и активность каждой группы питает волатильность, с которой сталкиваются остальные. Сложение трёх компонент даёт простую регрессию:1
RV(завтра) = c + β_d · RV(вчера) + β_w · RV(среднее за последние 5 дней) + β_m · RV(среднее за последние 22 дня)
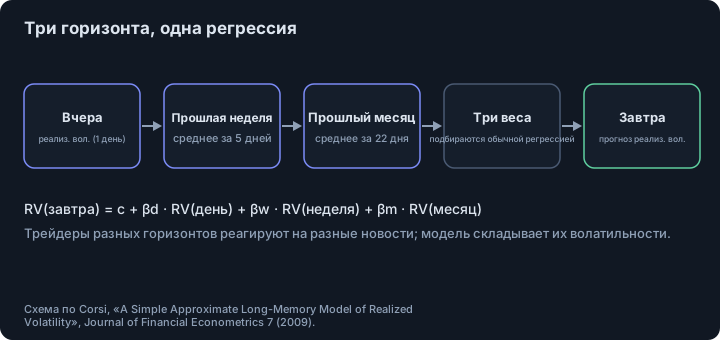
RV — реализованная волатильность за день. Несмотря на простоту и без настоящей долгой памяти, симуляции показывают, что модель воспроизводит долгую память, тяжёлые хвосты и самоподобие, а эмпирические результаты демонстрируют «удивительно хорошее качество прогноза».1 Поэтому это стандартный ориентир в прогнозировании волатильности.
Что показали исходные данные?
Для фьючерса на S&P 500 с января 1990 по июль 2007 (4344 дневных наблюдения) оценённые веса были 0,372 на вчера, 0,343 на недельное среднее и 0,224 на месячное, все высокозначимые. Для USD/CHF веса были 0,352, 0,323, 0,235; для фьючерса на казначейские облигации 0,039, 0,412 и 0,361, где дневной член незначим.1 Вне выборки, при переоценке модели каждый день на скользящем окне в 1000 наблюдений, HAR обошла короткопамятные AR(1) и AR(3) на горизонтах один день, одна неделя и две недели и показала примерно то же качество, что настоящая модель с долгой памятью ARFIMA, при гораздо меньшем числе параметров.1
Как она работает на биткоине?
Мы измеряли дневную реализованную волатильность как корень из суммы квадратов часовых лог-доходностей в пределах дня по UTC на Binance USD-M BTCUSDT с октября 2020 по октябрь 2026: 2191 полный день, среднее дневное значение 2,6 %. Затем прогнозировали каждый следующий день скользящим окном 500 дней, что даёт 1669 прогнозов вне выборки, и сравнили три прогноза:2
| Прогноз волатильности на следующий день | RMSE (п.п.) | MAE | R² регрессии Mincer–Zarnowitz |
|---|---|---|---|
| Вчерашнее значение | 1,31 | 0,96 | 0,246 |
| Среднее за последние 22 дня | 1,24 | 0,86 | 0,124 |
| HAR (три горизонта) | 1,13 | 0,82 | 0,258 |
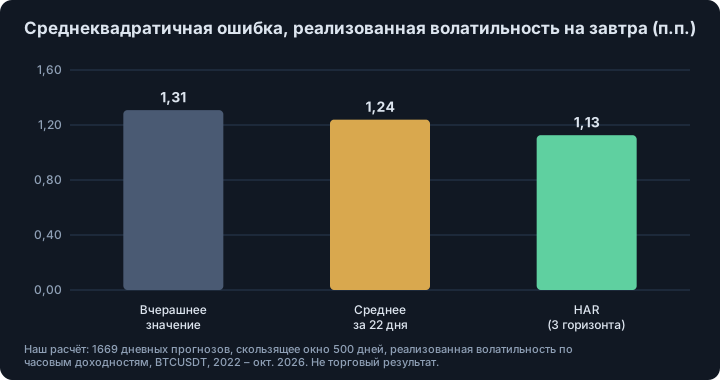
HAR снизила среднеквадратичную ошибку на 14 % относительно вчерашнего значения и на 9 % относительно месячного среднего.2 Прирост R² против вчерашнего значения небольшой, так как вчерашнее значение уже несёт большую часть сигнала, а у месячного среднего R² самый низкий; HAR соединяет их сильные стороны. Веса по биткоину на всей выборке были 0,306 на вчера, 0,269 на недельное и 0,294 на месячное среднее при небольшом свободном члене (0,34 п.п.).2
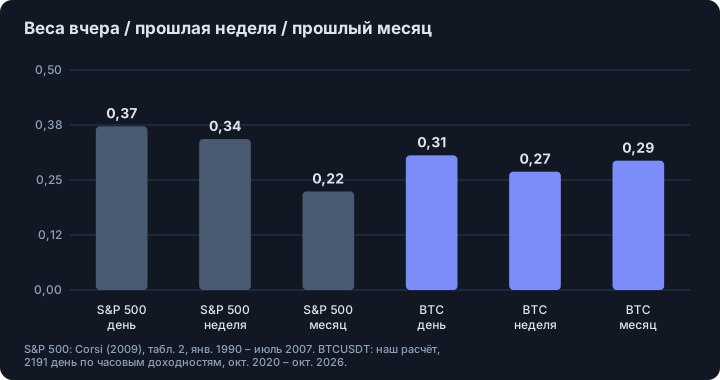
По сравнению с S&P 500 биткоин даёт большую долю длинному окну и меньшую — вчерашнему дню. Это читается так: в наших данных волатильность биткоина имеет более длинную память, бурный месяц остаётся значимым. Это согласуется с медленным затуханием автокорреляции модулей доходностей на том же контракте (0,16 через день, 0,05 через двадцать), описанным в статье тяжёлые хвосты и кластеры волатильности биткоина.
Как можно использовать прогноз волатильности?
- Расстояние до стопа. Выражайте стоп в единицах прогнозной дневной волатильности, а не в фиксированном числе: если прогноз 3 %, а цена 80 000, один прогнозный «день» — около 2400. Смысл в согласованности между спокойными и бурными периодами; статья стопы не проверяет, и мы тоже.
- Размер позиции. Деление фиксированной суммы риска на расстояние до стопа автоматически уменьшает размер, когда прогнозируется высокая волатильность; см. критерий Келли и размер позиции.
- Контекст. Более высокий прогноз означает также более широкие исполнения и большее проскальзывание, когда нужно выходить.
Каковы ограничения?
- Проверка измеряет прогнозы волатильности, а не прибыль. Мы ничем не торговали.
- Реализованная волатильность по часовым доходностям грубее тиковой меры Corsi (его оценка использует доходности по 10 тикам и двухмасштабную поправку).1
- Семь лет по одному активу; веса со временем меняются, поэтому мы переоценивали модель на скользящем окне.
- Крупные скачки (обвал марта 2020 вне нашей выборки, которая начинается в октябре 2020) по природе трудно прогнозировать; регрессия на прошлой волатильности не видит их заранее.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Тяжёлые хвосты и кластеры волатильности биткоина, критерий Келли и размер позиции.
Footnotes
-
Fulvio Corsi, «A Simple Approximate Long-Memory Model of Realized Volatility», Journal of Financial Econometrics 7(2), 174–196 (2009); полный текст прочитан: аннотация, раздел 2 (модель), раздел 3 (данные, веса в таблице 2, прогнозы вне выборки в таблице 5). Данные: USD/CHF декабрь 1989 – декабрь 2003; фьючерс на S&P 500 январь 1990 – июль 2007 (4344 наблюдения); фьючерс на казначейские облигации январь 1990 – октябрь 2003. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Наш расчёт: часовые свечи Binance USD-M BTCUSDT, с 7 октября 2020 по октябрь 2026; дневная реализованная волатильность = √(сумма 24 квадратов часовых лог-доходностей) для дней со всеми 24 часами (2191 день); регрессия HAR значения следующего дня на дневное значение, 5-дневное и 22-дневное средние, переоценивается каждый день на предыдущих 500 наблюдениях; прогнозов вне выборки 1669 (примерно с марта 2022); ошибки считаются относительно реализованного значения следующего дня; R² — из регрессии Mincer–Zarnowitz фактического на прогнозное. Не торговый результат. ↩ ↩2 ↩3 ↩4
Частые вопросы
Что такое модель HAR для волатильности?
HAR-RV — простая регрессия: реализованная волатильность на завтра объясняется дневной реализованной волатильностью вчера, средним за последние 5 дней и средним за последние 22 дня. Три члена соответствуют трейдерам с дневным, недельным и месячным горизонтами.
Как прогнозировать волатильность биткоина?
Один практичный способ: считать дневную реализованную волатильность как корень из суммы квадратов часовых доходностей и регрессировать следующий день на дневное, 5-дневное и 22-дневное средние. В нашей проверке это дало меньшую ошибку, чем вчерашнее значение или среднее за месяц.
Прогноз волатильности — то же самое, что прогноз цены?
Нет. Модель предсказывает, каким вероятно будет завтрашнее движение по размеру, а не вверх или вниз. Направление остаётся почти непредсказуемым.
Как использовать прогноз волатильности для стоп-лоссов?
Он может задавать расстояние в единицах ожидаемого дневного движения вместо фиксированного числа, так что стопы шире в бурные периоды и уже в спокойные. Улучшает ли это результат, нужно проверять отдельно; одна модель этого не показывает.
Источники
- A Simple Approximate Long-Memory Model of Realized Volatility. Fulvio Corsi, Journal of Financial Econometrics 7(2), 174–196 (2009); полный текст прочитан, 2009
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.