
- Коротко: у доходностей биткоина хвосты намного толще, чем у нормальной кривой. В наших дневных данных Binance по BTCUSDT (2583 дня) 38 дней сдвинулись больше чем на 3 стандартных отклонения при ожидаемых 7, 12 — больше чем на 4 при 0,16 и 3 — больше чем на 5 при 0,0015.
- Препринт на arXiv по 5-часовым доходностям BTC-USD (2013–2020) сообщает эксцесс 72,64, асимметрию −2,93 и показатель хвоста 3,49 ± 0,02, близкий к значению около 3 для акций и валют.
- Крупные дни идут кластерами: в наших данных на следующий день после движения больше 2 стандартных отклонений средний модуль движения был 0,96 стандартного отклонения против 0,64 в остальных случаях, а автокорреляция модулей доходности равна 0,16 через день и всё ещё 0,05 через двадцать.
- Практический смысл: оценки риска, которые предполагают нормальную кривую, занижают крайние дни; направление дня предсказать трудно, а его размер — нет.
Коротко. Нормальная кривая говорит, что дневное движение больше 5 стандартных отклонений должно случаться раз в 4800 лет. В семи годах дневных данных по фьючерсу на биткоин оно случилось три раза. Размер крайних дней биткоина — не случайность одного эпизода: он совпадает с формой хвоста, которую находят опубликованные исследования, и сопровождается вторым свойством, важным для торговли: крупные дни приходят группами.
Как часто бывают крайние дни биткоина по сравнению с нормальной кривой?
Мы взяли дневные закрытия Binance USD-M BTCUSDT с 9 сентября 2019 по 4 октября 2026 (2583 дневные лог-доходности, стандартное отклонение 3,2 % в день) и посчитали дни, сдвинувшиеся больше чем на k стандартных отклонений от среднего:1
| За пределами | Дней наблюдалось | Ожидается при нормальной кривой |
|---|---|---|
| 3 стандартных отклонения | 38 | 7,0 |
| 4 стандартных отклонения | 12 | 0,16 |
| 5 стандартных отклонений | 3 | 0,0015 |
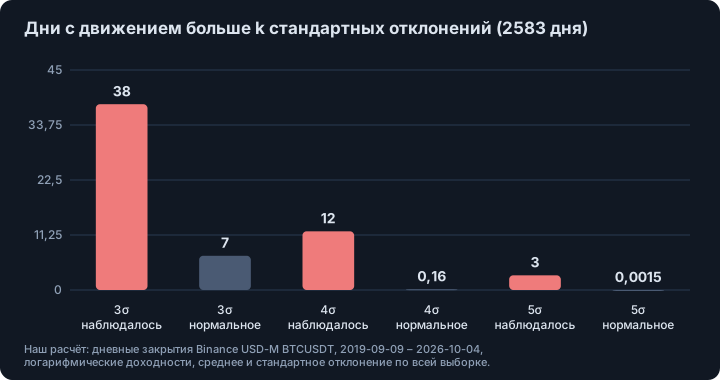
Худшим днём было 12 марта 2020: цена упала с 7938 до 4765 (−40 %, лог-доходность −51 %), то есть на 15,9 стандартного отклонения. Само стандартное отклонение выборки раздуто такими днями, поэтому таблица занижает, насколько они необычны относительно мерки спокойного периода. Два других дня в 5 сигм: 8 февраля 2021 (цена +19,6 %) и 13 июня 2022 (цена −15,4 %).1
Что находит опубликованное исследование?
В препринте de Sousa Filho, Silva, Bertella и Brigatti использованы 13 246 пятичасовых доходностей BTC-USD на Bitstamp с 31 марта 2013 по 19 октября 2020. Сообщается стандартное отклонение 0,032, асимметрия −2,93 и эксцесс 72,64 (у нормальной кривой 3). Индекс хвоста распределения модулей стандартизованных доходностей равен 3,49 ± 0,02, что авторы сравнивают со значениями около 3 для валютного и фондового рынков.2
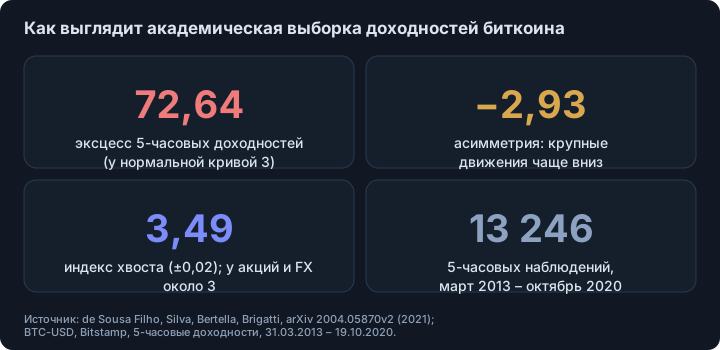
Индекс хвоста около 3 означает, что вероятность движения размера x падает примерно как x⁻³: удвоение размера снижает вероятность примерно в восемь раз, тогда как нормальная кривая снижает её на много порядков. Авторы также отмечают, что исследования на более высокочастотных данных фиксируют ещё более тяжёлые хвосты (индекс ниже 2,5), а между крахом Mt. Gox (февраль 2014) и концом 2015 ряд выглядел ближе к гауссовому, с последующим возвратом отклонений.2 Работа — препринт: мы цитируем её как свидетельство, а не как установленный факт.
Что такое кластеризация волатильности?
Направление доходности почти непредсказуемо, а размер — нет. В препринте автокорреляция модулей доходностей равна 0,39 при лаге 1 на 5-часовых данных и затухает медленно по степенному закону с показателем 0,31 для модулей и 0,72 для квадратов.2 В наших дневных данных автокорреляция модулей доходностей равна 0,16 через день, 0,10 через пять, 0,07 через десять, 0,05 через двадцать и 0,01 через пятьдесят дней, тогда как автокорреляция знаковых доходностей при лаге 1 равна −0,07.1
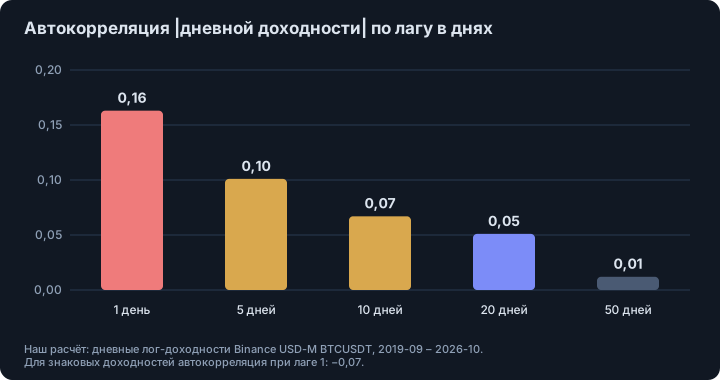
Простая проверка эффекта: после 140 дней, сдвинувшихся больше чем на 2 стандартных отклонения, средний модуль движения на следующий день был 0,96 стандартного отклонения; после всех остальных дней — 0,64.1 Крупные дни притягивают крупные, поэтому риск максимален сразу после шока, и та же картина лежит в основе каскадов ликвидаций.
Есть ли эффект рычага?
То же исследование находит отрицательную корреляцию между доходностями и последующей волатильностью, «эффект рычага», известный по акциям: волатильность растёт после падений. Время его затухания чуть больше 2 дней, против примерно 10 дней у фондовых индексов и 50 дней у отдельных акций в литературе, на которую ссылаются авторы. Они противопоставляют это валютным курсам, где эффект считается ничтожным, и прежним работам по биткоину, не нашедшим его.2
Что из этого взять трейдеру?
- Не вычисляйте риск по нормальной кривой. «Стоп в 3 сигмы» будет срабатывать намного чаще, чем по учебнику; день в 5 сигм должен быть в стресс-тесте, а не в списке «невозможного».
- Считайте волатильность прогнозируемой, а направление — нет. Хороший прогноз волатильности может улучшить размер позиции и расстояние до стопа; берите за основу недавнюю реализованную волатильность и помните, что реальное исполнение в быстром рынке хуже, см. проскальзывание и ценовое воздействие.
- Ждите кластеров. После крупного движения расширяйте предположения о риске, а не возвращайтесь к среднему спокойного периода.
- Набирайте достаточно сделок и режимов, прежде чем верить среднему; см. сколько сделок нужно.
- Оговорки: один актив, семь лет данных по фьючерсу для нашей таблицы, препринт 2013–2020 для опубликованных чисел; индексы хвоста зависят от интервала выборки.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Сколько сделок нужно, чтобы проверить стратегию, ликвидация на фьючерсах.
Footnotes
-
Наш расчёт: дневные закрытия Binance USD-M BTCUSDT, 2019-09-09 – 2026-10-04, 2583 лог-доходности, стандартизованные по среднему и стандартному отклонению всей выборки; ожидаемые числа дней равны 2583 × 2 × (1 − Φ(k)); при k = 5 дневная вероятность 5,7 × 10⁻⁷, то есть один день из 1,74 млн, или 4800 лет дневных данных. Два других дня в 5 сигм — 2021-02-08 и 2022-06-13; автокорреляции — выборочные автокорреляции модулей и знаковых дневных лог-доходностей. ↩ ↩2 ↩3 ↩4
-
F. N. M. de Sousa Filho, J. N. Silva, M. A. Bertella, E. Brigatti, «The leverage effect and other stylized facts displayed by Bitcoin returns», arXiv:2004.05870v2 (2021), препринт; прочитан полностью (разделы 2–5): Bitstamp BTC-USD, выборка раз в 5 часов, 13 246 наблюдений; эксцесс, асимметрия и индекс хвоста из раздела 4.1; показатели автокорреляции и эффект рычага из разделов 4.1–4.2 и 5. ↩ ↩2 ↩3 ↩4
Частые вопросы
Нормально ли распределены доходности биткоина?
Нет. В наших дневных данных Binance по BTCUSDT 38 из 2583 дней сдвинулись больше чем на 3 стандартных отклонения, где нормальная кривая предсказывает около 7, а 3 дня — больше чем на 5, где она предсказывает практически ноль.
Что такое тяжёлый хвост в трейдинге?
Это значит, что экстремальные движения намного вероятнее, чем следует из колокола нормального закона. Препринт на arXiv по 5-часовым доходностям биткоина даёт показатель хвоста 3,49: вероятность движения падает примерно как куб его размера, намного медленнее, чем у нормального распределения.
Что такое кластеризация волатильности?
Крупные движения идут за крупными, а мелкие — за мелкими. В наших данных по биткоину автокорреляция модулей дневных доходностей равна 0,16 через день и 0,05 через двадцать, тогда как автокорреляция знаковых доходностей близка к нулю.
Почему это важно для стоп-лоссов и размера позиции?
Стоп или размер, выведенные из оценки волатильности по нормальной кривой, занижают частоту крайних дней, а из-за кластеризации риск максимален сразу после крупного движения. Прогноз размера надёжнее прогноза направления.
Источники
- The leverage effect and other stylized facts displayed by Bitcoin returns. F. N. M. de Sousa Filho, J. N. Silva, M. A. Bertella и E. Brigatti, arXiv:2004.05870v2 (31 января 2021), препринт, полный текст прочитан, 2021
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.