
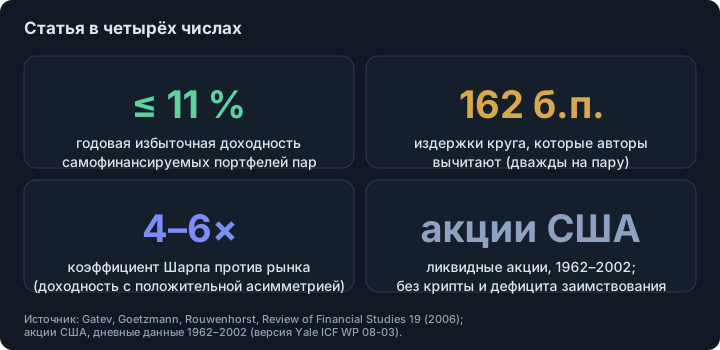
- Коротко: на акциях США в 1962–2002 годах работал, с избыточной доходностью до 11 % в год до консервативной оценки издержек авторов; около 1,2 % в месяц у топ-20 пар в 1963–1988 и около 0,4 % в месяц в 1989–2002 (с задержкой на день).
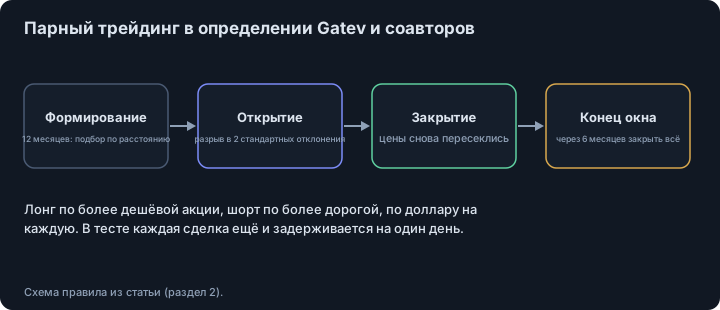
- Правило механическое: подобрать акции по расстоянию между нормированными ценами за 12 месяцев, открыть лонг-шорт пары при расхождении на два стандартных отклонения, закрыть при пересечении цен, остановиться через шесть месяцев.
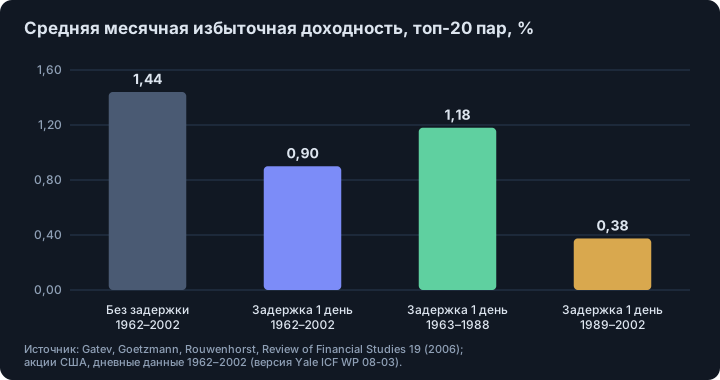
- Решают издержки: ожидание одного дня перед сделкой снизило доходность топ-20 с 1,44 % до 0,90 % в месяц. Авторы вычитают 162 базисных пункта за круг и всё равно получают 113–225 базисных пунктов чистой прибыли за шесть месяцев.
- Это данные о крупных акциях США, а не о крипте. В статье нет ничего, что говорило бы о такой же прибыли на монетах, а последующее падение доходности само по себе предупреждение.
Коротко. Стандартная проверка говорит «да» для 1962–2002 годов, но с оговорками. Gatev, Goetzmann и Rouwenhorst взяли правило, которым реально пользовались трейдеры, механически применили его к акциям США и нашли избыточную доходность, пережившую их консервативную оценку издержек. Та же статья показывает, что прибыль резко сократилась после 1988 года.1
В чём правило?
Парный трейдинг проще проверять, чем описывать: в нём мало подвижных частей:1
- Формирование (12 месяцев). Для каждой ликвидной акции строят накопленный индекс полной доходности и выбирают партнёра, который минимизирует сумму квадратов разностей двух нормированных рядов. Акции с любым днём без сделок исключают.
- Торговля (следующие 6 месяцев). Изучают лучшие 5 и лучшие 20 пар, а также пары 101–120 как контроль. Пару открывают, когда нормированные цены расходятся больше чем на два исторических стандартных отклонения (измеренных за период формирования): шорт на доллар по более дорогой акции, лонг на доллар по более дешёвой. Закрывают при следующем пересечении; если пересечения нет, закрывают в последний день шести месяцев.
- Задержка. Поскольку торговля в момент самого расхождения может использовать отскок от bid-ask, авторы также ждут один день перед открытием и закрытием.
Что они нашли?
На дневных данных 1962–2002 годов аннотация сообщает о средней годовой избыточной доходности до 11 % для самофинансируемых портфелей пар, о прибыли, которая обычно превышает консервативные оценки издержек, и об эффекте пар, который отличается от известной прибыли от разворотов.1 В неограниченном портфеле топ-20 средняя месячная избыточная доходность была 1,44 % без задержки и 0,90 %, когда сделки ждут один день.1
Авторы считают разрыв между этими двумя числами косвенной оценкой издержек: задержка на день стоила 324 базисных пункта за шесть месяцев, что при примерно двух кругах на пару означает 162 базисных пункта за круг (эффективный спред около 81 базисного пункта на акцию). Они вычитают это из прибыли 437–549 базисных пунктов за шесть месяцев и получают чистую прибыль 113–225 базисных пунктов.1
Почему прибыль упала?
В разбивке на две половины портфель топ-20 с задержкой на день заработал 1,18 % в месяц с июля 1963 по декабрь 1988 и 0,375 % в месяц с 1989 по 2002; портфель топ-5 снизился с 1,03 % до 0,22 %.1 Авторы называют две возможные причины: падение транзакционных издержек и приток хедж-фондов в стратегии относительной стоимости, которые вместе могли снизить доходность этой простой формы сделки.1 Они также отмечают, что скорректированная на риск доходность была более стабильной во времени, чем сырая.1
Насколько это рискованно, по статье?
За 1963–2002 годы средняя избыточная доходность парного трейдинга была примерно вдвое выше, чем у S&P 500, при риске в два–три раза меньше, поэтому коэффициенты Шарпа были в 4–6 раз выше рыночного; доходность имела положительную асимметрию.1 В 1963–1988 годах у портфелей пар были отрицательные нагрузки на рынок и на фактор размера (около −0,3 у портфеля топ-20).1 Прибыль была положительной во всех четырёх проверенных крупных секторах: от 0,58 % в месяц на транспорте до 1,08 % в коммунальных услугах для топ-20 пар (с задержкой на день).1
Что касается коротких продаж, авторы повторяют проверку только на крупных акциях и с имитацией принудительного закрытия шортов в дни высокого объёма. Портфель топ-20 всё равно зарабатывал 85 базисных пунктов в месяц при отзывах, с t-статистикой 9,07.1
Чего исследование не говорит?
- Крипта. Статья охватывает акции США с 1962 по 2002 год. Она ничего не говорит о монетах, фандинге бессрочных фьючерсов, риске биржи и краткосрочных корреляциях криптоактивов.
- Период. Проверка заканчивается в 2002 году, а прибыль уже сократилась во второй половине. Более поздних повторений мы не читали и ничего не утверждаем о настоящем времени.
- Детали правила. Сами авторы отмечают, что открытие при двух стандартных отклонениях исторической оценки, вероятно, открывает пары «слишком рано» и приводит к чрезмерной торговле в конце окна.1
- Отбор. Пары выбирают по расстоянию в прошлом, что склонно сводить акции одного сектора, часто коммунальных; «лучшие» пары — не случайная выборка рынка.
Что из этого взять трейдеру?
- Считайте издержки частью стратегии: задержки на день хватило, чтобы урезать доходность больше чем на треть.
- Проверяйте любую идею с парами на периоде, который идёт после того, на котором выбрано правило, см. как избежать ловушек бэктеста и сколько сделок достаточно.
- Не считайте гарантированным, что возврат к среднему двух цен продолжится: в самой статье в поздние годы прибыль была ниже.
- Для крипты сначала сравните сторону издержек: проскальзывание и ценовое воздействие и платежи по фандингу бессрочных фьючерсов способны съесть малые преимущества рыночно-нейтральной сделки.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Почему арбитражные разрывы в крипте не исчезают, проскальзывание и ценовое воздействие.
Footnotes
-
Evan Gatev, William N. Goetzmann, K. Geert Rouwenhorst, «Pairs Trading: Performance of a Relative-Value Arbitrage Rule», Review of Financial Studies 19(3), 797–827 (2006); прочитана полностью как Yale ICF Working Paper No. 08-03 (февраль 2006): аннотация, раздел 2 (метод), 3.3 (издержки), 3.4 (секторы), 3.5 (риск), 3.8 (подпериоды), 3.9 (короткие продажи), заключение, таблица 8. Текст журнала может отличаться от рабочей версии в деталях. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13
Частые вопросы
Что такое парный трейдинг?
Это рыночно-нейтральная стратегия: найти два актива, цены которых обычно движутся вместе, купить тот, что отстал, и продать тот, что убежал вперёд, когда разрыв необычно велик, и закрыть позицию, когда цены сойдутся.
Работает ли парный трейдинг до сих пор?
В классическом исследовании прибыль в 1989–2002 была заметно меньше, чем в 1963–1988: около 0,4 % против 1,2 % в месяц у топ-20 пар при задержке на день. Авторы называют возможными причинами снижение издержек и приток капитала в стратегии относительной стоимости. Проверка заканчивается в 2002 году.
Как подбирают пары в классическом исследовании?
По минимальному расстоянию: для каждой акции за 12 месяцев формирования находят другую акцию, у которой нормированный ряд цен имеет наименьшую сумму квадратов разностей, а затем торгуют лучшие пары следующие шесть месяцев.
Работает ли парный трейдинг в крипте?
Классическая статья крипту не проверяет, поэтому ответа не даёт. Комиссии, ставки финансирования, доступность шорта и риск биржи отличаются от крупных акций США, которые она изучала.
Источники
- Pairs Trading: Performance of a Relative-Value Arbitrage Rule. Evan Gatev, William N. Goetzmann и K. Geert Rouwenhorst, Review of Financial Studies 19(3), 797–827 (2006); Yale ICF Working Paper 08-03 (версия февраля 2006, прочитана полностью); NBER WP 7032 (1999), 2006
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.