
- Коротко: рыночная ликвидность зависит от капитала тех, кто её предоставляет, а этот капитал зависит от маржи и от их убытков. Brunnermeier и Pedersen показывают, что одно питает другое, поэтому ликвидность может падать внезапно, а не постепенно.
- Две спирали: спираль маржи (неликвидность поднимает маржу, высокая маржа связывает капитал, меньше капитала — меньше ликвидности) и спираль убытков (вынужденные продажи снижают цены и создают убытки по позиции, что вынуждает продавать дальше).
- Модель объясняет пять известных свойств: ликвидность может внезапно пропасть, она общая для разных бумаг, падает с волатильностью, есть бегство в ликвидность, и она движется вместе с рынком. Это теоретическая работа: новых данных нет, и крипты в ней нет.
- Маржа может и успокаивать, и подливать масла: она стабилизирует, когда кредиторы знают, что падение цены временное, и дестабилизирует, когда кредиторы не отличают шок ликвидности от фундаментального.
Коротко. Ликвидность — не постоянное свойство рынка. Её предоставляют трейдеры, которым для этого нужен капитал, а при обвале их капитал сжимается как раз тогда, когда спрос на ликвидность растёт. Brunnermeier и Pedersen строят модель, в которой эти две силы усиливают друг друга в «спиралях ликвидности», так что рынок может выглядеть глубоким, а потом вдруг перестать быть таким.1
Что такое фондирование и почему оно важно для рыночной ликвидности?
В статье различают рыночную ликвидность — лёгкость торговли бумагой — и ликвидность фондирования — насколько легко трейдерам получить средства. Когда трейдер покупает бумагу, он может использовать её как залог, но не может занять всю её цену: разница — это маржа, и она должна быть из его собственного капитала. Короткие продажи тоже требуют маржи. Поэтому в любой момент суммарная маржа по всем позициям не может превышать капитал трейдера.1
В модели трейдеры, предоставляющие ликвидность (дилеры, хедж-фонды, торговые подразделения банков), перекрывают разрыв между клиентами, которым нужно торговать сейчас, и клиентами, которые придут позже. Когда их капитала много, рынки ликвидны и нечувствительны к малым изменениям капитала. Когда они упираются в ограничение по капиталу или рискуют упереться в него по ходу сделки, они сокращают позиции, и рыночная ликвидность падает.1
Что такое спираль маржи?
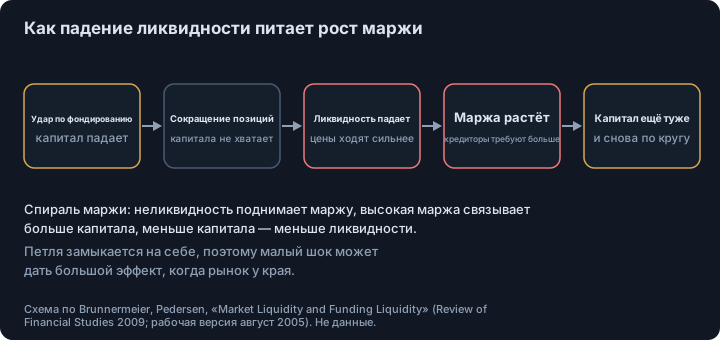
Маржу обычно задают по value-at-risk актива, то есть по наибольшему вероятному падению цены в пределах уровня доверия.1 Если неликвидность делает цены более волатильными или менее предсказуемыми, маржа растёт. Это связывает больше капитала на позицию, уменьшает то, что могут держать дилеры, и ещё сильнее снижает ликвидность. Авторы называют это спиралью маржи: неликвидность поднимает маржу, высокая маржа ужесточает фондирование, более жёсткое фондирование снижает ликвидность и так далее.1
Что такое спираль убытков?
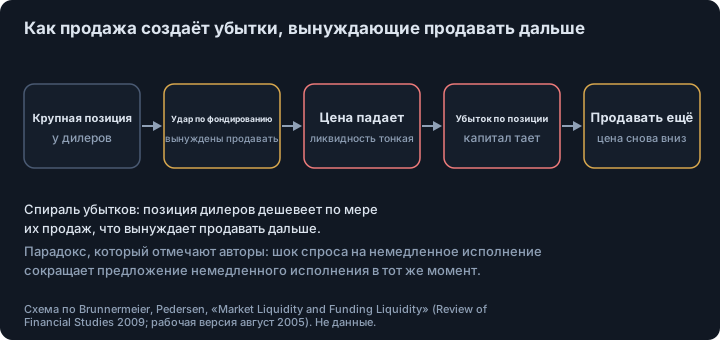
Вторая спираль не требует изменения маржи. Если поставщики ликвидности уже держат крупную позицию, что в спадах обычно так, поскольку маркетмейкерские фирмы чаще бывают в длинной позиции по рынку, удар по фондированию вынуждает их продавать. Цена падает, оставшаяся позиция дешевеет, капитал тает, и приходится продавать ещё.1 Авторы указывают на парадокс: шок спроса клиентов на немедленное исполнение сокращает предложение немедленного исполнения в тот же момент.1
Почему ликвидность может исчезнуть внезапно?
При определённом условии (грубо говоря, если неликвидность поднимает маржу или приводит к убыткам по позициям дилеров) у модели несколько равновесий: в одном рынки ликвидны, а маржа низкая, в другом рынки неликвидны, а маржа высокая. Как бы ни выбирать между ними, существует такой уровень фондирования дилеров, при котором ликвидность падает скачком при бесконечно малом снижении фондирования.1 Это объяснение хрупкости в модели: рынок выглядит глубоким, пока фондирование не опустится ниже порога.
Что ещё объясняет модель?
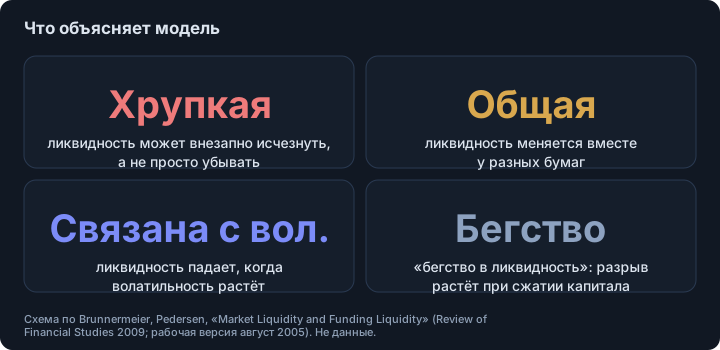
Аннотация перечисляет пять эмпирических свойств, которые воспроизводит модель: рыночная ликвидность (i) может внезапно пропасть, (ii) общая для разных бумаг, (iii) связана с волатильностью, (iv) показывает «бегство в ликвидность» и (v) движется вместе с рынком.1 Для бегства в ликвидность интуиция такова: когда капитала мало, трейдеры концентрируются на бумагах, которым нужно мало маржи, то есть на малоподвижных, и разрыв в ликвидности между волатильными и спокойными активами растёт.1 А поскольку маркетмейкерские фирмы часто в длинной позиции, их ограничения по капиталу срабатывают в спадах, поэтому внезапные провалы ликвидности чаще приходят, когда рынки падают.1
Когда маржа стабилизирует, а когда дестабилизирует?
Ответ — в информации. Если кредиторы знают, что падение цены вызвано временной неликвидностью и ликвидность скоро вернётся, большая скидка в цене служит подушкой от дальнейших падений, поэтому маржа может снижаться вместе с ростом неликвидности и стабилизировать цену. Если кредиторы не отличают фундаментальный шок от шока ликвидности и сама волатильность меняется, маржа может расти вместе с неликвидностью и дестабилизировать рынок.1 Авторы добавляют, что помочь может центральный банк, лучше отличающий одно от другого; они приводят действия Федерального резервного банка Нью-Йорка во время краха 1987 года.1
Что это значит для крипто-трейдеров?
В статье моделируются дилеры, хедж-фонды и банки, а не крипто-биржи, и в прочитанных нами источниках мы не встретили её проверки на крипте. Как описание механизма она подходит к тому, как выглядит рынок с плечом при падении:
- Позиции финансируются маржей, а правила маржи и ликвидации биржи играют роль правил кредитора. Как это работает на бессрочном контракте, объясняют ликвидация на фьючерсах и маркировочная цена против последней цены; наша лента ликвидаций фиксирует принудительные ордера по мере их появления.
- Вынужденные продажи сдвигают цену к уровням ликвидации других трейдеров, это спираль убытков в миниатюре; см. также авто-делевередж и, для кредитных протоколов, ликвидации в DeFi.
- Тонкие стаканы при падении — не обязательно паника: те, кто обычно даёт глубину, могли просто исчерпать капитал или лимит риска. Исторический пример из другого рынка — флеш-крах 2010 года.
- Для вашего счёта урок симметричен: маржа, которую вы держите, — буфер, не пускающий вас в спираль; чем ближе вы к цене ликвидации, тем сильнее зависите от ликвидности, которой может не оказаться.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Флеш-крах 2010 года, ликвидация на фьючерсах.
Footnotes
-
Markus K. Brunnermeier, Lasse Heje Pedersen, «Market Liquidity and Funding Liquidity», Review of Financial Studies (2009), DOI 10.1093/rfs/hhn098. Мы читали авторскую рабочую версию августа 2005, размещённую в Princeton: аннотацию, введение и начало раздела 2; модельные разделы и доказательства мы не проверяли, а опубликованная версия может отличаться в деталях. Это теоретическая модель без собственного набора данных. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13
Частые вопросы
Почему ликвидность исчезает при обвале рынка?
Поставщикам ликвидности нужен капитал, чтобы держать позиции. При падении цен они теряют капитал, а кредиторы поднимают маржу, поэтому им приходится сокращать позиции именно тогда, когда остальным нужно продавать. Это ещё сильнее снижает ликвидность, что снова поднимает маржу, и возникает спираль.
Что такое спираль маржи?
Петля, в которой более низкая рыночная ликвидность поднимает маржу, которую берут кредиторы, высокая маржа связывает больше капитала трейдера, а меньше капитала означает, что трейдер предоставляет меньше ликвидности. Brunnermeier и Pedersen показывают, что она может делать ликвидность хрупкой.
Что такое спираль убытков?
Петля, в которой поставщики ликвидности держат крупную позицию, удар по фондированию вынуждает их продавать, цена падает, а убыток по оставшейся позиции уменьшает их капитал и вынуждает продавать дальше.
Объясняет ли это каскады ликвидаций в крипте?
Механизм общий: позиции, финансируемые маржей, вынужденные продажи, падающие цены. В статье моделируются дилеры и хедж-фонды, данных по крипте нет, поэтому это объяснение механизма, а не проверка какого-либо крипто-эпизода.
Источники
- Market Liquidity and Funding Liquidity. Markus K. Brunnermeier и Lasse Heje Pedersen, Review of Financial Studies (2009), DOI 10.1093/rfs/hhn098; рабочая версия августа 2005 (авторская копия Princeton; прочитаны аннотация, введение и раздел 2), 2009
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.