
- Коротко: ETF с плечом каждый день сбрасывает плечо к целевому, поэтому после роста он держит больше, а после падения меньше. В «пилообразном» рынке это покупка дорого и продажа дёшево, и фонд теряет, даже если индекс вернулся к исходному уровню.
- Точная формула (Avellaneda и Zhang, 2010): стоимость фонда равна кратному индекса в степени β, умноженному на exp(−(β²−β)/2 × реализованная дисперсия), до комиссий и финансирования. Для 2x член с дисперсией равен −1 × дисперсия, для 3x — −3 ×.
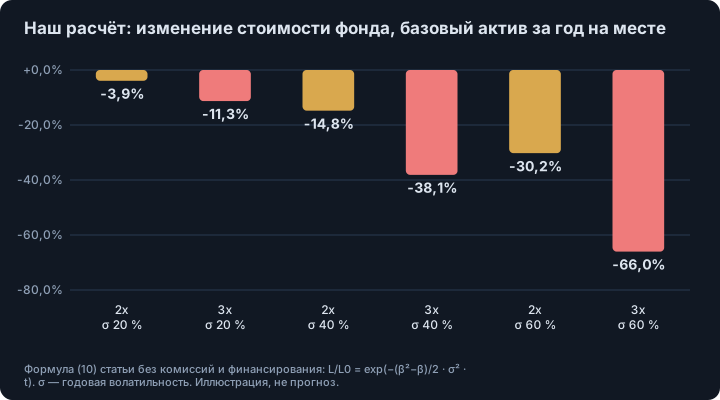
- Наш расчёт по этой формуле: при цене, не изменившейся за год, фонд 3x теряет около 11 % при волатильности 20 %, 38 % при 40 % и 66 % при 60 %. Годовая волатильность биткоина в наших данных — 61 %.
- Авторы проверили 56 фондов в 2008–2009 годах и нашли формулу точной; вывод: такие фонды «могут не подходить для инвесторов, держащих их долго». Период был экстремальным, а к обычной фьючерсной позиции без ежедневного сброса формула не относится.
Коротко. ETF с плечом обещает кратное дневной доходности индекса, а не доходности за месяц или год. Чтобы выполнять обещание, он ребалансируется каждый день: больше экспозиции после роста, меньше после падения. Avellaneda и Zhang доказали, что из-за этого держатель оказывается в короткой позиции по реализованной дисперсии: чем сильнее индекс «пилит», тем больше фонд проигрывает фиксированной позиции с плечом, и для этого не нужен обвал.1
Почему ETF 3x теряет деньги, когда индекс никуда не идёт?
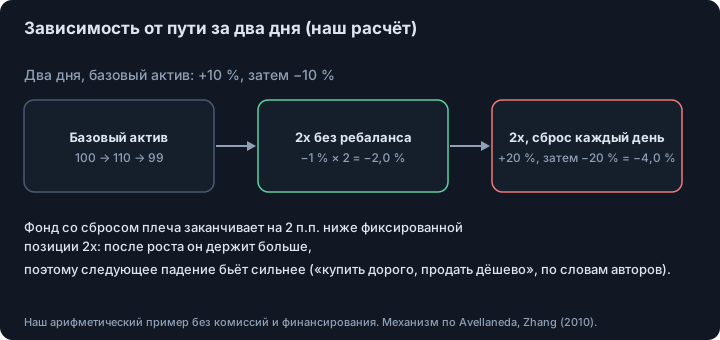
Фонд с плечом β держит β долларов экспозиции на доллар собственной стоимости. Когда индекс растёт, стоимость фонда растёт быстрее экспозиции, экспозиция на доллар стоимости падает ниже β, и управляющему приходится докупать. Когда индекс падает — наоборот. По словам авторов, управляющий «неизбежно» покупает дорого и продаёт дёшево, чтобы держать целевое плечо.1
Два дня делают это наглядным. Индекс растёт на 10 %, затем падает на 10 % и заканчивает на 99, то есть −1 %. Фиксированная позиция 2x заканчивает на −2 %. Фонд 2x со сбросом плеча сначала прибавляет 20 %, затем теряет 20 % от большей суммы: 100 → 120 → 96, то есть −4 %.
Какова точная формула потери от волатильности?
Для фонда с плечом β в идеализированном случае, когда индекс — непрерывный процесс и фонд ребалансируется непрерывно, формула (10) статьи такова:1
стоимость фонда ÷ стартовая = (индекс ÷ стартовый индекс)^β × exp( ((1−β)·r − f)·t + ((β − β²)/2) × ∫σ² dt )
Здесь r — ставка финансирования, f — коэффициент расходов, а интеграл — реализованная дисперсия за период. Последний член и есть потеря. При β = 2 он равен −1 × дисперсия, при β = 3 — −3 × дисперсия, при β = −2 — тоже −3 × дисперсия.1 Знак не зависит от направления: длинный или короткий фонд по индексу, держатель всё равно в короткой позиции по волатильности. У коротких фондов добавляется ещё слагаемое стоимости заимствования.
Насколько формула точна?
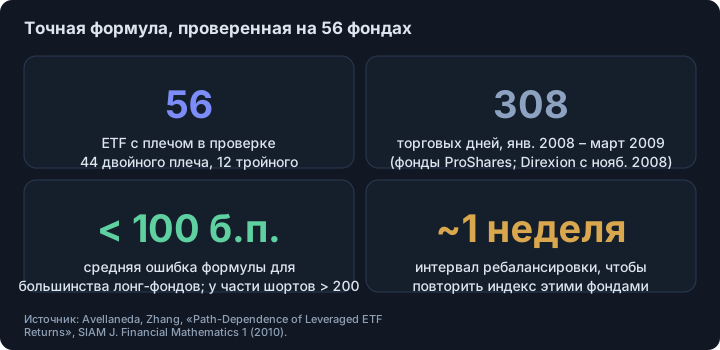
Авторы проверили формулу на 56 фондах: 44 фонда ProShares с двойным плечом (22 длинных и 22 коротких) с 2 января 2008 по 20 марта 2009 (308 торговых дней) и 12 фондов Direxion с тройным плечом, торгующихся с ноября 2008.1 Они сообщают об «отличном совпадении»: средние ошибки в основном ниже 100 базисных пунктов у длинных фондов и выше 200 у нескольких коротких.1 Также на 60-дневных окнах большинство этих фондов отставало от соответствующего статического портфеля с плечом и обгоняло его только при больших доходностях и малой волатильности.1
Насколько велика потеря при волатильности 20 %, 40 % и 60 %?
Возьмём формулу без комиссий и финансирования и пусть индекс закончит год точно там же, где начал. Тогда стоимость фонда равна exp(−(β²−β)/2 × σ²). Это наш расчёт, иллюстрация, а не прогноз:2
| Годовая волатильность | Фонд 2x после года «на месте» | Фонд 3x после года «на месте» |
|---|---|---|
| 20 % | −3,9 % | −11,3 % |
| 40 % | −14,8 % | −38,1 % |
| 60 % | −30,2 % | −66,0 % |
Для масштаба: в наших дневных данных Binance по BTCUSDT (сентябрь 2019 – октябрь 2026) годовая волатильность равна 61 %, и по той же формуле продукт 3x с ежедневным сбросом после года «на месте» оказался бы около −68 %.2 Эти числа даны до комиссий и финансирования, которые делают картину хуже, а реальные годы «на месте» не стоят: сильный ровный тренд поднимает фонд с плечом выше его кратного, это обратная сторона той же формулы.
Относится ли такая потеря к фьючерсам с плечом?
Сама по себе — нет. Формула описывает позицию, которую каждый день возвращают к постоянному плечу. Обычная позиция по бессрочному фьючерсу с фиксированным числом контрактов не сбрасывается: её плечо дрейфует вместе с прибылью и убытком, и главная опасность там — ликвидация, а не потеря от волатильности. Потеря появляется, если сбрасывать нарочно, например доливать маржу после убытка и снимать после прибыли, чтобы держать 3x, или если вы держите продукт, который делает это за вас. Финансирование — отдельные издержки: см. как работает фандинг бессрочных контрактов.
Что из этого взять трейдеру?
- Кратное дневной доходности — не кратное долгой. На неделях и месяцах важен путь, потому что продукт построен вокруг дневной цели по экспозиции (раздел 2 статьи).
- Издержки растут с дисперсией, поэтому один и тот же фонд безвреден в спокойном тренде и дорог в «пилообразном» диапазоне. Проверяйте реализованную волатильность, прежде чем держать дольше суток.
- Большее плечо бьёт быстрее, чем линейно: переход от 2x к 3x утраивает член потери, а не увеличивает в 1,5 раза.
- Логика размера позиции указывает туда же: см. размер позиции и критерий Келли.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Ликвидация на фьючерсах: как это работает, фандинг бессрочных фьючерсов.
Footnotes
-
Marco Avellaneda and Stanley Zhang, «Path-Dependence of Leveraged ETF Returns», SIAM Journal on Financial Mathematics 1 (2010), 586–603 (авторская копия прочитана полностью: аннотация, разделы 1–3, формулы (1)–(10), таблицы 1–4). В выборку 2008–2009 входит финансовый кризис; формула точна для процесса Ито при непрерывной ребалансировке и приближённа для дневных данных. Цитаты: аннотация («may be unsuitable for buy-and-hold investors») и раздел 1 («buy high and sell low»). ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
Наш расчёт. Таблица и значение −68 % получены по формуле (10) при нулевых комиссиях, финансировании и стоимости заимствования и при индексе, закончившем год на месте. Волатильность 61 % — стандартное отклонение дневных лог-доходностей по дневным закрытиям Binance USD-M BTCUSDT (2583 дня, с 9 сентября 2019 по 4 октября 2026), умноженное на √365. ↩ ↩2
Частые вопросы
Почему ETF с плечом теряют деньги в боковом рынке?
Они каждый день возвращают плечо к целевому. После роста приходится добавлять экспозицию, а после падения сокращать, то есть покупать дорого и продавать дёшево. Потеря растёт с реализованной дисперсией, поэтому «пилообразный» рынок, закончившийся на месте, всё равно даёт убыток.
Что такое потеря от волатильности в ETF с плечом?
Это часть доходности, которая зависит от реализованной дисперсии, а не от направления индекса. По Avellaneda и Zhang она входит в показатель экспоненты как (β−β²)/2, умноженное на дисперсию: −1 для фонда 2x, −3 для 3x и −3 для −2x.
ETF 3x — то же самое, что держать плечо 3x целый год?
Нет. Фиксированная позиция 3x и фонд 3x с ежедневным сбросом расходятся на любом периоде длиннее суток, и разрыв растёт с волатильностью. Они совпадают лишь тогда, когда индекс движется по ровной линии.
Относится ли потеря от волатильности к крипто-фьючерсам с плечом?
К обычной фьючерсной позиции с фиксированным числом контрактов — нет, её плечо не сбрасывается ежедневно. К продуктам с ежедневным сбросом — да, и к трейдеру, который доливает или снимает маржу, чтобы держать плечо постоянным.
Источники
- Path-Dependence of Leveraged ETF Returns. Marco Avellaneda и Stanley Zhang, SIAM Journal on Financial Mathematics 1, 586–603 (DOI 10.1137/090760805); авторская копия NYU прочитана полностью, 2010
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.