
- Коротко: нет. Покупка спота и продажа фьючерса фиксируют разрыв между ценами, но, как показывает работа BIS «Crypto carry», позицию могут ликвидировать раньше, чем разрыв закроется: при росте цены требования к марже резко растут.
- В среднем по биржам базис крипто-фьючерсов с апреля 2019 по январь 2022 составлял около 10% годовых, на криптобирже были пики выше 40%, максимум в работе — до 60%. Это заметно больше кэрри акций, облигаций, валют и сырья, на которое ссылаются авторы.
- Разница процентных ставок объясняла лишь около 2% вариации кэрри, временные эффекты — 88%. Авторы читают это как волатильную «выгоду владения» (convenience yield): мелкие трендовые трейдеры хотят кредитное плечо, а арбитражного капитала мало.
- Коэффициент Шарпа cash-and-carry на месячных фьючерсах CME был около 0,59 до издержек, а рост кэрри на 10% предсказывал рост ликвидаций продаж на 44% от открытого интереса в следующем месяце.
Коротко. Купить монету и продать против неё фьючерс кажется бесплатными деньгами: на дату экспирации цены обязаны сойтись, а цена самой монеты взаимно сокращается. Работа Банка международных расчётов «Crypto carry» показывает, что разрыв бывает очень большим и что противоположная сторона сделки не безрисковая. Опасность не в том, что цены не сойдутся. Она в том, что позицию закроют маржин-коллами раньше, чем они сойдутся.
Что такое крипто-кэрри и насколько оно велико?
Авторы BIS определяют предмет просто. Крипто-кэрри — это разница между ценами фьючерса и спота, «базис фьючерса», и это доходность стратегии «cash and carry»: купить спот и продать фьючерс.1 Если фьючерс дороже спота и вы держите позицию до экспирации, разрыв достаётся вам.
Насколько велик разрыв? С апреля 2019 по январь 2022 в среднем по биржам он составлял около 10% годовых. На более длинном горизонте максимумы были выше 40% годовых, минимумы ниже −20%.1 У месячных фьючерсов на BTC на бирже OKEx было три всплеска (начало 2019, начало 2020, март 2021) на уровне 40% годовых и выше, после чего базис быстро падал; на CME наибольшие значения достигали около 30% в начале 2021. В аннотации назван предел: до 60% годовых.
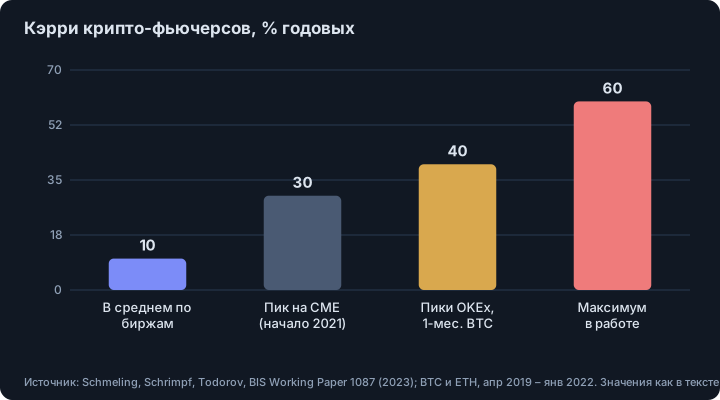
Авторы добавляют, что это больше кэрри акций, облигаций, валют и сырья, ссылаясь на более раннюю работу Койена с соавторами.1
Что определяет разрыв, если не процентные ставки?
Цена фьючерса по учебнику равна споту плюс разница процентных ставок двух валют. Работа проверяет, какую долю движения кэрри это объясняет, и ответ — почти никакую:
| Возможный фактор | Доля вариации кэрри |
|---|---|
| Разница процентных ставок | около 2% |
| Ошибки цены, специфичные для биржи (фиксированные эффекты биржи) | около 1% |
| Временные эффекты, общие для всех бирж | 88% (BTC) |
Остаток авторы называют крипто-convenience yield, «выгодой владения»: трейдеры готовы доплачивать за фьючерс с плечом вместо владения монетой. Они выводят её из двух сил. Первая — «trend-chasing and attention by smaller investors seeking leveraged upside exposure», то есть погоня мелких инвесторов за трендом и вниманием в поисках плеча вверх в периоды бума: кэрри положительно связано с числом подписчиков на Reddit и с прошлой доходностью, а на CME рост чистых лонгов мелких «nonreportable»-трейдеров идёт вместе с ростом кэрри. Вторая — «the relative scarcity of ‘arbitrage’ capital taking the other side», относительная нехватка «арбитражного» капитала на другой стороне.1
Кэрри к тому же очень похоже на разных криптобиржах: корреляции обычно выше 90%, то есть выгодных именно для одной биржи расхождений мало. Это совпадает с тем, что мы разбирали в статье почему арбитражные разрывы в крипте держатся: устойчивые разрывы общие, а не локальные.
Почему «безрисковая» сделка рискованна?
Заголовок Bloomberg в октябре 2021 года, который работа берёт эпиграфом, назвал это «the closest thing to a risk-free bet», «самым близким к безрисковой ставке».1 Авторы не согласны, и причина — обеспечение:
such trades are risky in practice due to frictions in how collateral is handled on traditional and crypto exchanges
Schmeling, Schrimpf, Todorov, «Crypto carry», BIS Working Paper 1087 (2023). Перевод: такие сделки на практике рискованны из-за трений в обращении с обеспечением на традиционных и крипто-биржах.
Иллюстрация на круглых числах (наша, не из работы) показывает механизм. Допустим, у вас $100 000 в споте BTC против шорта на $100 000 по фьючерсу, и $10 000 наличными внесены как маржа по фьючерсу:
| Движение цены | Спот-нога | Фьючерс-нога | Что видит маржинальный счёт |
|---|---|---|---|
| +10% | +$10 000 (нереализованно) | −$10 000 | Маржа исчерпана: маржин-колл или ликвидация |
| +20% | +$20 000 (нереализованно) | −$20 000 | Нужно ещё $10 000 наличными, сейчас |
В сумме пара захеджирована, но прибыль лежит на спот-счёте, а убыток — на фьючерсном. Работа перечисляет трения: на CME длинная спот-позиция не может быть обеспечением по фьючерсу; некоторые биржи считают маржу в USD, и чтобы закрыть маржин-колл, нужно продать спот, а это снимает хедж и может привести к преждевременной ликвидации всей позиции; а некоторые биржи ограничивают убыток по фьючерсной позиции (пример авторов: FTX в 2021 году, лимит убытка USD 30 000, так что шорт на 1 млн USD ликвидируется после роста BTC на 3%).2 Различалась и начальная маржа: 50% на CME против менее 2% на криптобиржах в выборке.1
Данные это подтверждают. У месячных фьючерсов CME на BTC фьючерсная нога давала среднюю избыточную доходность 3–4% в месяц при волатильности около 25% в месяц, а при плече 10 её ликвидировали бы больше чем в половине месяцев выборки.2 Рост кэрри предсказывает ликвидации коротких фьючерсных позиций, но не длинных — именно такая картина, если выбивают шорты cash-and-carry: рост кэрри на 10% предсказывает рост ликвидаций продаж на 44% от открытого интереса в следующем месяце.3
И награда скромная. Годовой коэффициент Шарпа стратегии cash-and-carry был около 0,6 до издержек и спредов финансирования, примерно как у рынка акций в целом, тогда как простое удержание спота BTC на той же выборке дало примерно вдвое меньший Шарп при более высокой средней доходности.2 Вывод авторов: сделка — это предоставление ликвидности трендовым трейдерам с плечом, а капитала для неё мало, и он медленный.
Предсказывает ли высокий базис что-нибудь?
Да, и не утешительное. В регрессиях по месячным фьючерсам BTC рост кэрри предсказывал падение и спота, и фьючерса, и авторы заключают, что высокое кэрри «predicts future crypto price crashes», предсказывает будущие обвалы крипты.1 Кэрри также предсказывало более низкую (более отрицательную) асимметрию доходностей и более дорогую защиту от падения в опционах. Это утверждение о выборке, а не торговое правило: одно трёхлетнее окно, закончившееся в январе 2022 года, с несколькими эпизодами бума и обвала.
Что это значит и не значит для трейдера
- Базис — датчик спроса на плечо. Очень высокий базис говорит о том, что многие переплачивают за лонги с плечом. Работа связывает такие периоды с последующими обвалами и ликвидациями; то же давление видно по открытому интересу и по ликвидациям.
- Бессрочные контракты устроены иначе. Работа использует датированные фьючерсы с постоянной датой исполнения. Бессрочные свопы закрывают разрыв платежами фандинга, так что аналог кэрри там — ставка фандинга; довод про схождение к экспирации в том же виде не работает.
- Риски, которых нет в работе. Она изучает риск маржи и ликвидации. Риск контрагента-биржи, лимиты на вывод и комиссии — дополнительные издержки той же сделки; это наше добавление, а не результат работы.
- Старая выборка. Дневные данные, март 2019 – январь 2022, до нескольких крахов бирж и смены режима. Не читайте 10% годовых как сегодняшнюю доходность.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Schmeling, M., Schrimpf, A., Todorov, K., «Crypto carry», BIS Working Paper No 1087, апрель 2023 (прочитан полный текст). Определения и цифры: раздел 1 (в среднем около 10% годовых, апрель 2019 – январь 2022, максимум выше 40%, минимум ниже −20%; корреляции между криптобиржами выше 90%; с CME 60–70%), раздел 2.2 (всплески OKEx и пик CME около 30%; начальная маржа менее 2% против 50%), раздел 2.3 (R² 1% для эффектов бирж и 88% для временных, BTC; разница ставок около 2%), аннотация (до 60% годовых; две силы). ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
Та же работа, раздел 3.3, таблица 5 и рисунок 5 (cash and carry на месячных фьючерсах CME на BTC, 2019–2022, обеспечение финансируется по LIBOR; результат про ликвидацию при плече 10 относится к одной фьючерсной ноге) и сноска 21 (лимит убытка FTX). Во введении Шарп назван около 0,59 до транзакционных издержек, в разделе 3.3 — около 0,6. Авторы также приводят неформальные данные (Lyons, 2001), что арбитражёры хотят видеть Шарп примерно 0,5–1,0 в год, прежде чем вкладывать капитал, и пишут, что крипто cash-and-carry «hardly pass this hurdle» — едва проходит этот порог. ↩ ↩2 ↩3
-
Та же работа, раздел 3.3 и таблица 6: «a rise in carry by 10% predicts 44% increase in total sell liquidations (relative to total open interest) over the next month». Авторы отмечают, что в эти ликвидации входит и добровольное закрытие, а не только принудительное. ↩
Частые вопросы
Что такое cash and carry в крипте?
Это покупка монеты на споте и продажа такого же объёма через фьючерс. Если фьючерс дороже спота, вы забираете разрыв при сближении цен, а ценовой риск монеты взаимно гасится.
Безрисков ли арбитраж cash-and-carry?
Нет. Работа BIS «Crypto carry» показывает, что на практике он рискован из-за трений в обращении с обеспечением: при росте цены маржа может резко вырасти, и короткую ногу фьючерса ликвидируют до схождения цен.
Насколько велик базис крипто-фьючерсов?
В исследовании BIS он в среднем составлял около 10% годовых по биржам с апреля 2019 по январь 2022, трижды достигал или превышал 40% годовых на одной криптобирже, максимум — до 60% годовых.
Почему фьючерс остаётся выше спота и не выравнивается арбитражем?
Авторы называют две силы: мелкие трендовые инвесторы платят за плечо вверх, а капитала для противоположной позиции cash-and-carry мало, и его могут выбить маржин-коллы и ликвидации.
Источники
- Crypto carry. Maik Schmeling, Andreas Schrimpf, Karamfil Todorov. BIS Working Paper No 1087, апрель 2023, 2023
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.