
- Коротко: на 58 ликвидных фьючерсах за 1965–2009 годы знак доходности за прошлые 12 месяцев предсказывал знак доходности следующего месяца у каждого инструмента, а диверсифицированный портфель по этому правилу дал годовой Шарп выше 1 без вычета торговых издержек. Это самое сильное опубликованное свидетельство в пользу трендследования, и у него есть границы.
- Правило механическое: лонг, если избыточная доходность за прошлые 12 месяцев положительна, шорт, если отрицательна; каждая позиция масштабируется на постоянную волатильность (в работе — 40% годовых на инструмент).
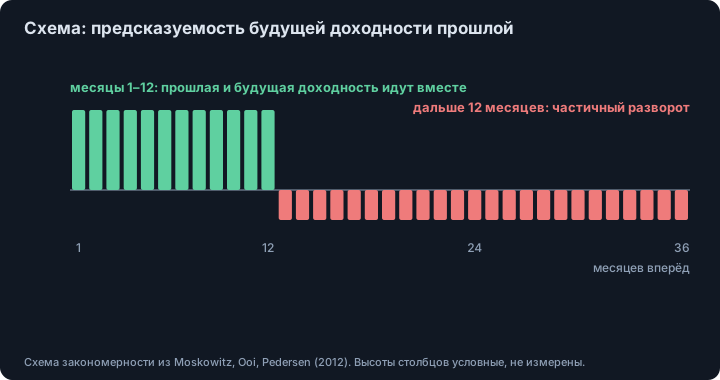
- Эффект держался около года и затем частично разворачивался. Больше всего стратегия зарабатывала в экстремальных рынках и резко теряла, когда кризис заканчивался и тренды разворачивались (март–май 2009).
- Более поздняя работа утверждает, что значительная часть альфы портфеля происходит от масштабирования по волатильности, а не от моментума. И исследование охватывает традиционные фьючерсы, не крипту: для крипты это гипотеза, не результат.
Коротко. Самая цитируемая академическая опора трендследования — работа Тобиаса Московица, Яо Хуа Уи и Ласса Хейе Педерсена 2012 года. На 58 ликвидных фьючерсах собственная доходность инструмента за прошлые 12 месяцев предсказывала его доходность в следующем месяце, а простой диверсифицированный портфель по этому правилу дал годовой коэффициент Шарпа выше 1. Это реальное свидетельство. Но оно о сырье, валютах, фондовых индексах и облигациях, без вычета торговых издержек, с портфелем, измеренным на доходностях 1985–2009 годов, и не о крипте.
Что именно нашло исследование?
Авторы называют закономерность «time series momentum», моментумом временного ряда, и описывают её как «remarkably consistent across very different asset classes and markets» — поразительно устойчивую в совершенно разных классах активов и рынках.1 Данные — цены фьючерсов на 24 товара, 12 валютных пар, девять индексов развитых стран и 13 фьючерсов на госдолг, с января 1965 по декабрь 2009. Главные результаты:
- Избыточная доходность каждого инструмента за прошлые 12 месяцев была положительным предиктором его будущей доходности, и прибыль 12-месячного моментума была положительной у каждого из 58 контрактов.
- Устойчивость держалась около года и затем частично разворачивалась на более длинных горизонтах.
- Диверсифицированный портфель стратегий давал, по словам авторов, «substantial abnormal returns with little exposure to standard asset pricing factors» — существенную избыточную доходность при малой чувствительности к стандартным факторам; годовой Шарп выше единицы, примерно в 2,5 раза выше, чем у портфеля фондового рынка.1
Как устроено правило?
Стратегия намеренно простая, поэтому её легко проверять:
- По каждому инструменту смотрим избыточную доходность за прошлые 12 месяцев.
- Если она положительна — лонг на следующий месяц, если отрицательна — шорт.
- Размер позиции обратно пропорционален недавней волатильности инструмента, чтобы каждая позиция несла одинаковый риск. В работе — 40% годовой волатильности на инструмент.1
Числовая иллюстрация (наша): если волатильность фьючерса 20% годовых, цель 40% означает позицию 2× капитала; при волатильности 80% позиция 0,5×. Спокойный рынок «разгоняется», бурный — сжимается, поэтому один волатильный инструмент не доминирует в портфеле.
Когда трендследование теряет?
Работа прямо говорит о слабом месте. Портфель лучше всего показывал себя в экстремальных рынках, с крупными выплатами и при больших ростах, и при больших падениях (авторы сравнивают его с опционным стрэддлом на рынок). Но:
The ending of a crisis constitutes a sharp trend reversal that generates losses on a trend following strategy
Moskowitz, Ooi, Pedersen, «Time series momentum», Journal of Financial Economics (2012). Перевод: окончание кризиса — резкий разворот тренда, который приносит убытки трендследующей стратегии.
Они отмечают крупную прибыль в четвёртом квартале 2008 и резкие убытки в марте, апреле и мае 2009, когда кризис закончился.1 Трендследование — ставка на то, что сегодняшнее направление продолжится; за неё платят в «пилах» и в точках разворота. Тот же размен мы разбирали в статье почему бэктесты обманывают: гладкая историческая кривая скрывает периоды, когда правило не совпало с рынком.
Кто на другой стороне?
По еженедельным данным CFTC о позициях авторы находят, что спекулянты в среднем позиционированы по тренду, а хеджеры — против него, и заключают, что спекулянты зарабатывают на моментуме временного ряда за счёт хеджеров.1 С теорией они осторожны: закономерность согласуется с историями о начальной недооценке и запоздалой переоценке новостей, но они прямо пишут, что «cannot rule out the existence of a rational theory», то есть не могут исключить рациональное объяснение. Им также трудно уложить это в существующие поведенческие модели, например потому, что моментум временного ряда сильнее коррелирует между классами активов, чем сами активы.
Что оспорили позже?
Ким, Цзе и Уолд пересмотрели результат и утверждают, что крупная альфа диверсифицированного портфеля в основном происходит от масштабирования по волатильности — взвешивания в духе risk parity, — а не от самого моментума: без масштабирования по волатильности моментум временного ряда и «купил и держи» давали сходную накопленную доходность, а их альфы значимо не различались.2 Занимать чью-то сторону не нужно, чтобы вынести практический урок. Способ определения размера позиции — часть стратегии, и итоговый Шарп принадлежит правилу и размеру позиции вместе.
Что это значит для крипто-трейдера?
- Здесь это не проверялось. Среди 58 инструментов нет криптовалют, а выборка заканчивается в 2009 году. Для крипты — отдельные данные о моментуме и внимании в нашем разборе Лю и Цывинского.
- Числа до издержек. Годовые Шарпы по инструментам в работе помечены как gross (валовые), и в основных результатах мы не нашли вычета торговых издержек; издержки торговли фьючерсами, фандинг бессрочных контрактов и проскальзывание (что такое проскальзывание) придётся вычесть.
- Доказывать на своей выборке. У 12-месячного правила мало независимых сигналов в год: чтобы судить о нём, нужна арифметика выборки из статьи сколько сделок доказывают стратегию и учёт числа перебранных вариантов.
- Планировать просадку. От правила ожидаются убытки на разворотах. Заранее определите максимальный убыток, который вы готовы терпеть; симулятор риска показывает, что серия убытков делает со счётом.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Moskowitz, T. J., Ooi, Y. H., Pedersen, L. H., «Time series momentum», Journal of Financial Economics 104(2), 2012, с. 228–250 (прочитан полный текст). Данные и результаты: разделы 1–3 (58 инструментов; с января 1965 по декабрь 2009; положительная прибыль 12-месячного моментума у каждого контракта; устойчивость около года с частичным разворотом), раздел 4 (альфа портфеля, выборка с января 1985 по декабрь 2009; Шарп выше единицы, примерно в 2,5 раза выше фондового рынка; «улыбка» в экстремальных рынках; убытки в конце кризиса 2008–09), раздел 6 (спекулянты и хеджеры). Размер позиции 40%/σ и валовые Шарпы по инструментам — из раздела 4 и рисунка 2. ↩ ↩2 ↩3 ↩4 ↩5
-
Kim, A. Y., Tse, Y., Wald, J. K., «Time series momentum and volatility scaling», Journal of Financial Markets 30, 2016, с. 103–124. Мы опирались на библиографическую запись и краткое изложение аннотации; полный текст не читали, поэтому конкретные цифры работы здесь не приводятся. ↩
Частые вопросы
Что такое моментум временного ряда (time series momentum)?
Это склонность собственной прошлой доходности актива предсказывать его будущую доходность. В исследовании Московица, Уи и Педерсена избыточная доходность каждого из 58 фьючерсов за прошлые 12 месяцев была положительным предиктором его доходности в следующем месяце.
Как устроена стратегия моментума временного ряда?
По каждому инструменту каждый месяц: лонг, если избыточная доходность за прошлые 12 месяцев положительна, шорт, если отрицательна; размер позиции масштабируется на постоянную заранее оценённую волатильность, чтобы инструменты были сопоставимы.
Сколько длится моментум временного ряда?
По данным исследования, устойчивость около 12 месяцев, затем частичный разворот на более длинных горизонтах — в согласии с недооценкой новостей с последующей запоздалой переоценкой.
Работает ли трендследование в крипте?
Это исследование не проверяет: его выборка — фьючерсы на сырьё, валюты, фондовые индексы и госдолг с 1965 по 2009 год. Для крипты нужна собственная проверка вне выборки с учётом издержек.
Источники
- Time series momentum. Tobias J. Moskowitz, Yao Hua Ooi, Lasse Heje Pedersen. Journal of Financial Economics 104(2), 228–250, 2012, 2012
- Time series momentum and volatility scaling. Abby Y. Kim, Yiuman Tse, John K. Wald. Journal of Financial Markets 30, 103–124, 2016, 2016
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.