
- Коротко: MEV (изначально «miner-extractable value», ценность, извлекаемая майнером) — это прибыль, которую тот, кто упорядочивает транзакции в блоке, может забрать у смарт-контрактов, прежде всего арбитражем и опережением сделок. Работа 2019 года «Flash Boys 2.0» назвала это и измерила.
- Боты борются за первое место «аукционами приоритета по газу»: повторно отправляют ту же транзакцию с более высокой комиссией. Авторы измерили нижнюю границу выручки от арбитража одного узкого вида — более 6 млн USD, при медианной прибыли бота 65% от захваченной выручки.
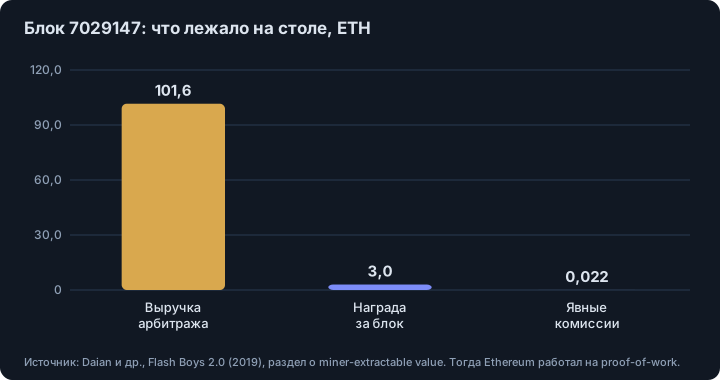
- В одном блоке Ethereum арбитраж стоил 101,6 ETH при награде за блок 3 ETH и явных комиссиях 0,022 ETH. Авторы доказывают, что такие суммы могут побуждать майнеров атаковать саму цепочку.
- Работа изучает Ethereum до перехода на proof of stake и измеряет лишь осторожную часть явления. Её числа — нижняя граница 2018–2019 годов, а не размер сегодняшнего рынка MEV.
Коротко. В блокчейне сделки перед подтверждением ждут в публичном виде, и тот, кто их упорядочивает, может заработать на увиденном. Работа «Flash Boys 2.0» (Daian и др., 2019) ввела термин miner-extractable value (MEV) для этого явления, описала ботов, которые за него борются на децентрализованных биржах (DEX), и кое-что измерила. Исходные числа старые и осторожные, но механизм показан яснее, чем в большинстве более поздних пересказов.
Почему бот видит вашу сделку до исполнения?
Централизованная биржа сводит заявки в порядке поступления. DEX — нет. Заявки и сделки отправляются как транзакции блокчейна, которые рассылаются по всей одноранговой сети до того, как майнер включит их в блок; время блока Ethereum в момент написания работы — около 15 секунд.1 Авторы называют слабое место прямо: сделки в цепочке медленные, и «adversaries can frontrun orders, observing them and placing their own orders with higher fees to ensure they are mined first» — противники могут опережать заявки, наблюдая их и выставляя свои с более высокой комиссией, чтобы их замайнили первыми.1
Узлы к тому же могут смоделировать, что сделает любая ожидающая транзакция. Поэтому, когда появляется выгодная возможность, например две биржи по-разному оценивают один токен, вычисляемая прибыль лежит на виду.
Как боты за неё борются?
Возьмём пример из самой работы: сделка 15 ноября 2018 года на бирже TokenStore. Кто-то выставил заявку на покупку по цене в 10 раз выше рыночной, по-видимому, по опечатке, и книга заявок «перекрестилась». Одна транзакция, исполнившая обе стороны, принесла:
| Статья | Значение |
|---|---|
| Чистая выручка | 0,79 ETH (около 267 USD на тот момент) |
| Цена газа | 134,02 Gwei |
| Израсходовано газа | 113 265 |
| Стоимость транзакции | 0,01518 ETH |
| Прибыль | около 0,77 ETH |
Возможность видна всем, а выигрывает только первая исполненная транзакция, поэтому боты начинают торговаться. Механизм простой: повторная отправка транзакции с тем же nonce аккаунта и более высокой ценой газа заменяет прежнюю ставку. Авторы называют это аукционом приоритета по газу (priority gas auction, PGA):
a competitive game naturally ensues among arbitrage bots to be the first to execute an atomic transaction that exploits the opportunity
Daian et al., «Flash Boys 2.0» (2019). Перевод: естественным образом начинается состязание арбитражных ботов за то, кто первым исполнит атомарную транзакцию, использующую возможность.
Майнеру, которому достаётся комиссия за газ, выгодно ставить первой самую высокую ставку. В наблюдаемых аукционах боты поднимали ставки фиксированными долями, например 12,5%, 21% или 70%, а модель авторов, подтверждённая данными, предсказывает форму негласного сотрудничества с минимальными повышениями цены газа, а не войну комиссий до упора.2
Насколько это было велико?
Авторы ограничились «чистой выручкой» (pure revenue): атомарными транзакциями, которые приносят прибыль в каждом из затронутых активов; их просто выделить и измерить. По таким транзакциям получена нижняя граница выручки арбитража более 6 млн USD к моменту работы (с 2017 года, на биржах, которые они могли разобрать).1 Ещё несколько фактов из работы:
- Рынок был сконцентрирован: одна биржа, EtherDelta, дала большую часть наблюдаемой выручки, а отдельные боты подолгу доминировали.
- По 138 948 наблюдаемым транзакциям чистой выручки медианная прибыль составила 65% выручки возможности (прибыль — это выручка за вычетом оценённой стоимости газа).3
- Авторы запустили собственного бота для проверки осуществимости: он захватывал возможности с успехом 58%, но вскоре другие боты его вытеснили после публикации раннего описания работы.
Почему это важно для самой цепочки?
Дайан с соавторами определяют MEV как общую сумму, которую майнеры могут извлечь из «manipulation of transactions within a given timeframe» — манипуляции транзакциями за заданный промежуток времени.1 Их довод: если упорядочивание стоит больше награды за блок, честный майнинг перестаёт быть лучшей стратегией. Самый большой найденный блок, 7029147, содержал арбитражную сделку на 101,6 ETH; по словам авторов, она затмила награду за блок в 3 ETH и явные комиссии 0,022 ETH, а в самых «богатых» блоках плата за упорядочивание превышала награду и комиссии, нередко больше чем на порядок.3
Отсюда они выводят атаки: форк ради комиссий и «time-bandit» («бандит времени»), когда майнер переписывает недавнюю историю, чтобы забрать прошлый MEV. Они дают и грубое сравнение: объём торгов на DEX в Ethereum достиг пика 1,5 млрд USD в июле 2018, тогда как стоимость атаки 51% на Ethereum оценивалась примерно в 56 млн USD за месяц.3 Это аргумент о риске и предупреждение, а не наблюдённая атака.
Что изменилось с момента работы?
- Proof of stake. Ethereum перешёл с майнинга на proof of stake в сентябре 2022 года. Сама работа отмечает, что динамика аукционов может отличаться на цепочках proof of stake, где производители блоков известны заранее и ставки могут быть закрытыми, а её атаки описаны для proof of work.1
- Терминология. В более поздней литературе и в индустрии чаще говорят «maximal extractable value». Власть над порядком теперь у валидаторов и специализированных строителей блоков.
- Осторожный охват. 6 млн USD — нижняя граница для одного узкого вида арбитража на поддерживаемых биржах. Работа пишет, что на неподдерживаемых биржах возможности «may be missing from this graph» — могут отсутствовать на графике, и она измеряет арбитраж, а не весь набор стратегий, которые сегодня называют MEV.
Что из этого взять трейдеру
- Публичное — значит эксплуатируемое. Ожидающий своп с широким допуском по проскальзыванию бот может использовать против вас, увидев его. Базовая защита — жёсткий лимит приемлемой цены; во что обходится худшее исполнение, объяснено в статье проскальзывание и влияние на цену.
- Разрывы — не бесплатные деньги. Те же боты — причина, почему межбиржевые разрывы в цепочке малы и недолговечны: где разрывы всё же живут, см. почему арбитражные разрывы в крипте держатся. Конкурируя, вы торгуетесь с программами, которые отдают майнерам большую часть маржи.
- Видимое — не значит настоящее. Заявки в публичном стакане могут быть сняты или сдвинуты; сравните со спуфингом.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Daian, P. и др., «Flash Boys 2.0: Frontrunning, Transaction Reordering, and Consensus Instability in Decentralized Exchanges», arXiv:1904.05234 (апрель 2019; прочитан полный текст). Введение и разделы I–VII: нижняя граница более 6 млн USD; PGA (раздел III-C); определение MEV (раздел VII); время блока около 15 секунд; обсуждение закрытых ставок для цепочек proof of stake (раздел V). Позже опубликована на IEEE Symposium on Security and Privacy 2020; цитируем прочитанную нами версию arXiv. ↩ ↩2 ↩3 ↩4 ↩5
-
Та же работа, раздел VI и заключение (раздел IX): «blind raising» фиксированными долями (12,5%, 21%, 70%) и наблюдаемое схождение к выгодному сотрудничеству с минимальными повышениями цены газа. ↩
-
Та же работа, раздел IV (рисунок 6: медианная прибыль 65% выручки по 138 948 наблюдаемым транзакциям чистой выручки; рисунок 4 и текст: собственный бот авторов, успех 58%), раздел VII (блок 7029147: выручка арбитража 101,6 ETH, награда за блок 3 ETH, явные комиссии 0,022 ETH; объём DEX 1,5 млрд USD в июле 2018 и стоимость атаки 51% около 56 млн USD в месяц по оценке crypto51.app на момент написания). Выборка «чистой выручки» по построению — нижняя граница. ↩ ↩2 ↩3
Частые вопросы
Что такое MEV в крипте?
MEV — miner-extractable value, позже также maximal extractable value: прибыль, доступная тому, кто управляет порядком транзакций в блоке, например вставляя, переставляя или отсеивая их. В работе, введшей термин, это общая сумма, которую майнеры могут извлечь манипуляциями с транзакциями за заданный промежуток времени.
Что такое фронтраннинг на децентрализованной бирже?
Поскольку ожидающие транзакции видны сети, бот видит выгодную сделку и отправляет свою транзакцию с более высокой комиссией, чтобы её исполнили первой. В Ethereum такая конкуренция принимает форму аукционов приоритета по газу.
Что такое аукцион приоритета по газу (PGA)?
Это торги, в которых арбитражные боты многократно отправляют ту же транзакцию с растущей ценой газа, чтобы занять более раннюю позицию в блоке; майнер получает комиссию и ставит самую высокую ставку первой.
Актуальна ли работа про MEV сегодня?
Её механизмы по-прежнему лежат в основе темы, но измерения относятся к Ethereum 2018–2019 годов на proof of work и охватывают лишь осторожную часть арбитража. Не воспринимайте её итоги как размер сегодняшнего рынка.
Источники
- Flash Boys 2.0: Frontrunning, Transaction Reordering, and Consensus Instability in Decentralized Exchanges. Philip Daian, Steven Goldfeder, Tyler Kell, Yunqi Li, Xueyuan Zhao, Iddo Bentov, Lorenz Breidenbach, Ari Juels. arXiv:1904.05234, апрель 2019 (IEEE Symposium on Security and Privacy, 2020), 2019
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.