
- Талер и Джонсон (Management Science, 1990) в опытах на реальные деньги нашли «эффект денег казино» (больше риска после выигрыша) и «эффекты возврата в ноль» (после проигрыша особенно привлекательны исходы, дающие шанс вернуться в ноль).
- Шевалье и Эллисон (Journal of Political Economy, 1997): когда выплата зависит от результата с начала года, паевые фонды меняли риск между сентябрём и декабрём так, как предсказывают эти стимулы.
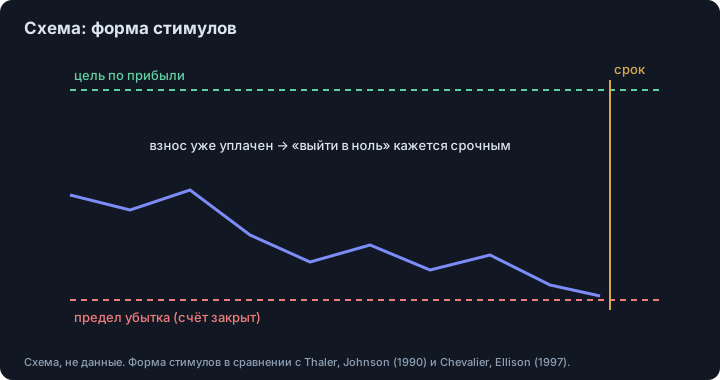
- У проп-челленджа похожая форма: цель, нижний лимит и часто срок. Перенос результатов по фондам на частных трейдеров — наша аналогия, эти работы её не проверяли.
- FSMA предупреждает, что игровой формат может приводить к безрассудному поведению.
Большинство советов о том, почему трейдеры проваливают проп-челленджи, сводится к «не хватает дисциплины». Это описание, а не объяснение. У поведенческих финансов есть более конкретные механизмы, и структура челленджа включает сразу несколько из них.
Устройство челленджа
Обычное испытание: цель прибыли, фиксированный нижний лимит, часто дневной лимит убытка и иногда срок, плюс взнос заранее. Исход двоичный: достиг цели — «фондирован», коснулся лимита — выбыл. О том, как на этой структуре зарабатывает фирма, см. как челленджи приносят деньги.
Деньги казино и попытка вернуться в ноль
Талер и Джонсон провели опыты на реальные деньги, чтобы понять, как прежние исходы меняют последующий выбор. Нормативная теория говорит, что решения должны зависеть только от приращения, но они обнаружили, что реальные люди зависят от прошлых результатов, и их данные поддерживают два эффекта: «эффект денег казино» — «повышенная склонность к риску после прошлого выигрыша» — и «эффекты возврата в ноль»: после убытков «особенно привлекательны исходы, дающие шанс вернуться в ноль».1
Прочитайте это как трейдер. После удачной недели на челлендже прибыль кажется деньгами фирмы, и размер ползёт вверх. После убытка сделка, способная отыграть всё, выглядит лучше, чем есть. Второй случай мы разбирали в статье о мести рынку после убытка.
Риск следует форме вознаграждения
Шевалье и Эллисон изучали паевые фонды 1982–1992 годов. Деньги приходили в фонды в ответ на прошлую доходность, и форма этой зависимости даёт управляющим причину повышать или понижать риск в зависимости от результата с начала года. По составу портфелей в сентябре и декабре они обнаружили, что фонды меняли риск в направлении, которое предсказывают эти стимулы.2
Урок касается стимулов, а не фондов: если выплата зависит от пересечения линии к дате, риск меняется в зависимости от того, где вы относительно линии. Фонды — профессионалы с другим вознаграждением, и исследования этого эффекта именно в проп-челленджах мы не нашли; параллель — гипотеза. Но челлендж — очень чистая версия этой формы: ниже цели вознаграждение нулевое, на цели оно скачком растёт, а у нижнего лимита вы вот-вот теряете взнос.
Что показывают цифры о стимулах
В следующей статье мы моделируем простое испытание (цель 10 %, нижний лимит 10 %, дневной лимит 5 %, 30 дней). Совсем без преимущества рост риска с 1 % до 2 % на сделку поднял долю прошедших в модели с 29 % до 34 %: из-за срока медленная осторожная торговля просто не успевает. Правила, которые платят за быстрое пересечение линии, награждают дисперсию. Это тот же стимул, но со стороны правил. Это свойство модели, а не совет рисковать больше: в той же модели дневной лимит 5 % обрывает 57 % попыток при риске 2 %, и она ничего не говорит о выживании на «фондированном» этапе.
Взгляд регулятора
FSMA предупреждает, что теневая инвестиционная игра «может приводить к безрассудному поведению» — наряду с платными курсами и массовой рекламой в соцсетях.3 Предупреждение общее и не является экспериментом, но указывает в ту же сторону.
Что с этим делать
- Решите риск до того, как дедлайн станет важен. Размер сделки и дневной стоп — письменно; см. план сессии в наших инструментах психологии.
- Считайте взнос уже потраченным. Логика возврата в ноль делает рискованные сделки привлекательнее после неудачной попытки; взнос потерян в любом случае.
- Проверьте правила на сериях убытков. Симулятор риска показывает, как часто задевается нижний лимит при разных размерах.
- Напишите правила «если–то» на два момента: после прибыли и после убытка; см. правила «если–то» в торговле.
Материал образовательный, не инвестиционная рекомендация.
Footnotes
-
Thaler, R. H., Johnson, E. J., Management Science 36(6), 1990, аннотация (через IDEAS/RePEc и INFORMS). Цитаты переведены из аннотации. Мы читали аннотацию, а не полный текст. ↩
-
Chevalier, J., Ellison, G., «Risk Taking by Mutual Funds as a Response to Incentives», NBER Working Paper 5234 (август 1995), опубликовано в Journal of Political Economy 105(6), 1997. Читали аннотацию NBER и пересказали её; полный текст не сверяли. ↩
-
Предупреждение FSMA от 7 марта 2024; фраза «может приводить к безрассудному поведению» (can lead to reckless behaviour) переведена со страницы. ↩
Источники
- Gambling with the House Money and Trying to Break Even: The Effects of Prior Outcomes on Risky Choice. Richard H. Thaler, Eric J. Johnson. Management Science 36(6), 643–660, июнь 1990, 1990
- Risk Taking by Mutual Funds as a Response to Incentives. Judith A. Chevalier, Glenn D. Ellison. Journal of Political Economy 105(6), 1167–1200, 1997 (NBER Working Paper 5234, 1995), 1997
- The FSMA warns consumers against shadow investment game. FSMA (Бельгия), 7 марта 2024, 2024
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.