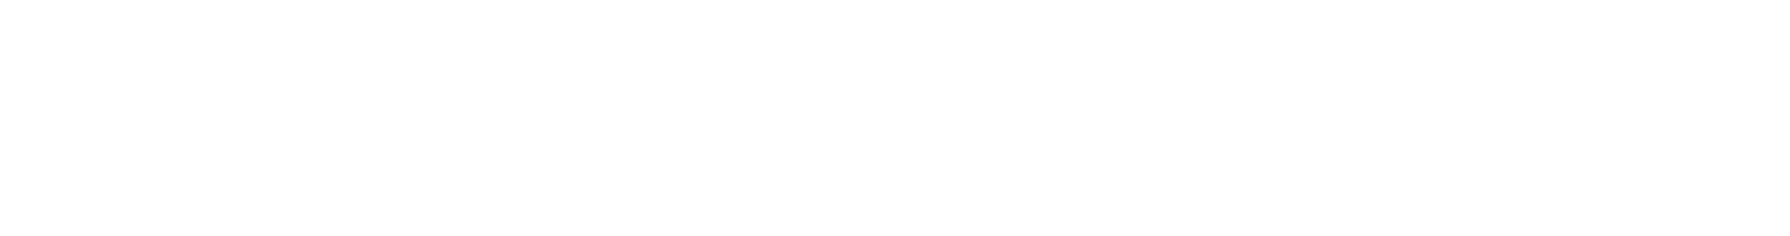
- Коротко: отчасти потому, что они никогда не были так хороши, как заявлено, отчасти потому, что после публикации их начинают торговать. У 97 опубликованных предикторов доходность лонг–шорт упала на 26 % вне выборки и на 58 % после публикации.
- 26 % — верхняя граница смещения от подгонки под данные; разница, около 32 пунктов, — нижняя оценка эффекта торговли после публикации.
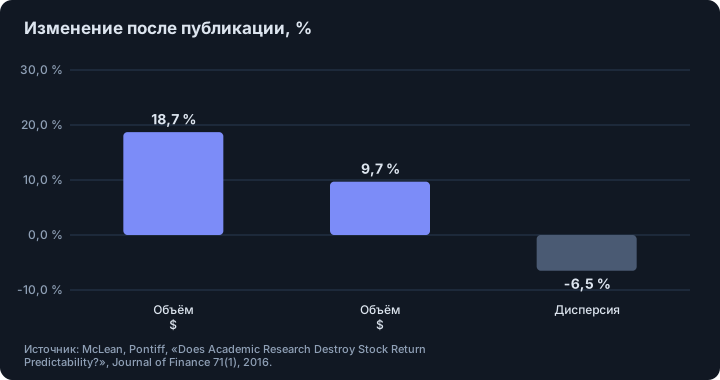
- После публикации по акциям предикторов торговали на 18,7 % больше, а дисперсия упала на 6,5 % — след, который оставляет арбитраж. Чем выше доходность в выборке, тем сильнее затухание.
- Данные — акции США до 2013 года, не крипта. Это о том, как исчезает преимущество, а не о том, какое преимущество есть у вас.
Коротко. Опубликованная стратегия после выхода обычно зарабатывает меньше, и McLean с Pontiff измерили это. Для 97 предикторов доходности акций средняя доходность лонг–шорт была на 26 % ниже вне исходной выборки и на 58 % ниже после выхода статьи.1
Что измеряло исследование?
Авторы собрали 97 переменных, которые в рецензируемых журналах по финансам, учёту и экономике предсказывали кросс-секционную доходность акций, из 79 исследований, и построили для каждой лонг–шорт портфель из крайних квинтилей. Для каждого предиктора сравнили три периода: исходную выборку, время после выборки, но до публикации, и время после публикации.1
Логика простая. Если результат был лишь статистической случайностью, он должен исчезнуть сразу за пределами выборки. Если трейдеры учатся из статьи и торгуют против неё, доходность должна падать ещё и после публикации. Выборка заканчивается в 2013 году, а средний разрыв между концом исходной выборки и публикацией — 56 месяцев.1
Насколько сильным было падение?
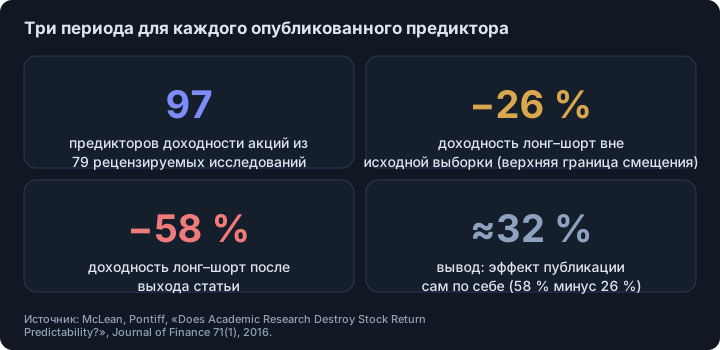
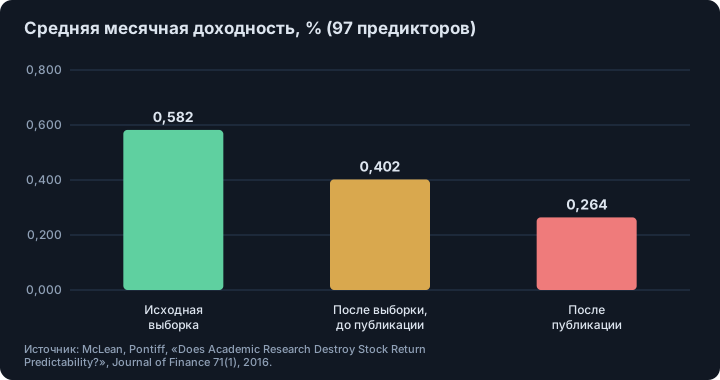
Средний предиктор давал 0,582 % в месяц в исходной выборке, 0,402 % после выборки, но до публикации, и 0,264 % после публикации. Это снижение на 26 % и 58 % от уровня в выборке. Разница, около 32 пунктов, — оценка авторов для нижней границы эффекта самой публикации.1
26 % авторы называют верхней границей data mining, потому что часть трейдеров узнаёт о результате до печати и начинает его торговать. Они отвергают оба крайних варианта: и что доходность исчезает после публикации, и что она совсем не затухает.1
Что произошло с торговлей после публикации?
Объём торгов в портфелях предикторов вырос на 18,7 %, объём в долларах — на 9,7 %, а дисперсия упала на 6,5 %. Статья читает это как то, что инвесторы узнают о неверной оценке из академических публикаций.1
Ещё два наблюдения. У предикторов с более высокой доходностью в выборке падение после публикации сильнее. А корреляции между портфелями опубликованных предикторов после публикации выросли, что похоже на то, что больше трейдеров реализуют одни и те же идеи.1
Чего исследование не говорит?
- Крипта. Все 97 предикторов — характеристики акций США; ни крипты, ни фьючерсов.
- Механизм. Затухание согласуется с арбитражем, но статья не видит, кто именно торговал. Это свидетельство в среднем, а не про отдельную идею.
- Ваше собственное преимущество. Правило, найденное в одиночку, не «опубликовано», но половина затухания, связанная с подгонкой под данные, к нему всё равно относится.
- Издержки. Доходности — «бумажные», до торговых издержек, а издержки уменьшают их ещё сильнее.
Что взять трейдеру?
- Делайте скидку на бэктест до выбора размера позиции: ожидайте, что живая доходность ниже исторической, и тем ниже, чем красивее выглядел бэктест.
- Предпочитайте идеи, у которых есть причина сохраняться, например дорогой или ограниченный арбитраж, а не те, что лишь подошли под данные.
- Сравнивайте живые результаты с бэктестом и отказывайтесь от правила, когда оно затухает, а не ждите возвращения прежней цифры.
- О том, как считать подгонку, см. почему бэктесты врут.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Почему бэктесты врут, проверка реальностью для подгонки под данные, технические правила в крипте.
Footnotes
-
R. David McLean, Jeffrey Pontiff, «Does Academic Research Destroy Stock Return Predictability?», Journal of Finance 71(1), февраль 2016, 5–32, DOI 10.1111/jofi.12365. Опубликованная версия прочитана полностью: аннотация, таблицы I, II и VI, обсуждение дат публикации. Средние — с равными весами по предикторам; выборка исходных исследований заканчивается в 2013 году. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
Частые вопросы
Почему торговые стратегии перестают работать?
Действуют две силы: исходный результат мог быть завышен перебором идей (data mining), а публикация сообщает о нём трейдерам, и они его «съедают». McLean и Pontiff оценивают первое до 26 % доходности, а второе примерно в 32 % для 97 предикторов акций.
Насколько стратегия затухает после публикации?
В этом исследовании средняя доходность лонг–шорт упала на 58 % после публикации: с 0,58 % до 0,26 % в месяц. У отдельных предикторов результаты разные; у тех, у кого доходность в выборке выше, падение сильнее.
Значит ли это, что опубликованные аномалии бесполезны?
Нет. Доходность не исчезла: средний предиктор всё ещё давал 0,26 % в месяц после публикации. Она уменьшилась, и авторы отвергают оба утверждения: что она исчезает и что не затухает совсем.
Относится ли это к криптостратегиям?
Исследование охватывает акции США до 2013 года. Механизм — трейдеры учатся на публичных результатах — общий, но величина затухания для крипты здесь не измерена.
Источники
- Does Academic Research Destroy Stock Return Predictability?. R. David McLean, Jeffrey Pontiff, Journal of Finance 71(1), 5–32 (2016); опубликованная версия прочитана полностью, 2016
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.