
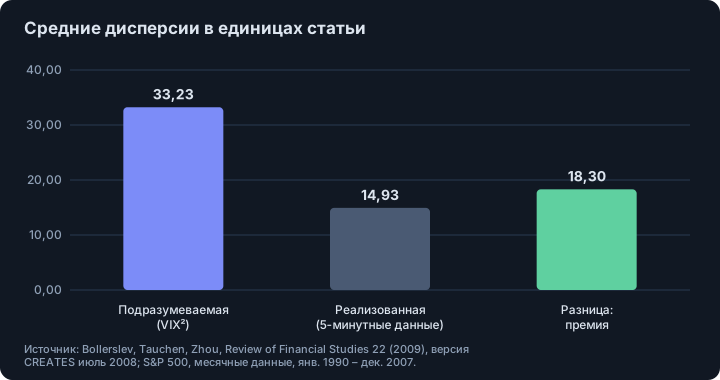
- Коротко: потому что покупатели опционов платят за защиту от дисперсии, а продавцы требуют компенсацию за её принятие. У Bollerslev, Tauchen и Zhou (2009) средняя подразумеваемая дисперсия (VIX в квадрате) была 33,23 против 14,93 реализованной, премия за дисперсию 18,30, примерно в 2,2 раза по дисперсии и в 1,5 раза по волатильности.
- Премия несла информацию о будущей доходности: она объясняла 6,82 % вариации доходности S&P 500 на следующий квартал (t = 2,86) и лишь около 1 % на горизонте месяца, на данных 1990–2007.
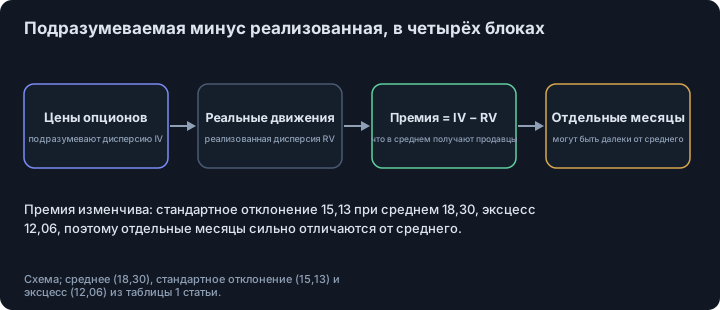
- Это среднее, а не гарантия: стандартное отклонение месячной премии (15,13) близко к её среднему (18,30), а эксцесс равен 12, поэтому отдельные месяцы могут сильно отличаться от среднего, а прибыль и убыток продавца статья не приводит.
- Данные — по акциям США. Статья не проверяет криптоопционы, и мы не утверждаем, что там есть такая же премия или такая же предсказательная сила.
Коротко. Подразумеваемая волатильность — цена, которую рынок назначает защите от будущих движений, а реализованная — то, что произошло на деле. В среднем за 1990–2007 годы в S&P 500 цена была намного выше исхода: подразумеваемая дисперсия в среднем была примерно в 2,2 раза больше реализованной. Разрыв, называемый премией за дисперсию, — компенсация, которую продавцы опционов получают в среднем за принятие риска дисперсии.1
Что такое подразумеваемая и реализованная дисперсия?
Подразумеваемая дисперсия — это дисперсия, которую цены опционов подразумевают на ближайший месяц. Bollerslev, Tauchen и Zhou используют «безмодельную» версию, вычисляемую по целому набору цен опционов без опоры на формулу Блэка–Шоулза, по сути это VIX в квадрате.1 Реализованная дисперсия измеряется потом по внутридневным данным: сумма квадратов пятиминутных доходностей.1 Премия за дисперсию — разность этих двух величин: подразумеваемая минус реализованная.
Насколько велик разрыв?
По месячным данным с января 1990 по декабрь 2007 таблица 1 статьи сообщает среднюю подразумеваемую дисперсию 33,23, среднюю реализованную 14,93 и среднюю премию за дисперсию 18,30, всё в единицах статьи. Отношение от единиц не зависит: подразумеваемая дисперсия в среднем была примерно в 2,2 раза больше реализованной, что по волатильности (квадратному корню) — около 1,5 раза.12
Премия негладкая. Её стандартное отклонение 15,13 (при среднем 18,30), асимметрия 2,14 и эксцесс 12,06: отдельные месяцы могут сильно отличаться от среднего.1 Одновременные корреляции месячной доходности S&P 500 с мерами дисперсии лежат между −0,34 и −0,23: когда дисперсия высока, доходность ниже.1
Предсказывал ли разрыв доходность?
Да, в этой выборке и на одном горизонте особенно. Авторы регрессируют будущую избыточную доходность S&P 500 на премию. На горизонте месяца R² чуть выше 1 %; на горизонте квартала 6,82 % при t-статистике 2,86; после шести месяцев он затухает. Они сообщают, что на квартальном горизонте премия превосходит как предиктор отношение цена/прибыль, кредитный спрэд и отношение потребления к богатству. За высокими премиями следуют высокие доходности, за низкими — низкие.1
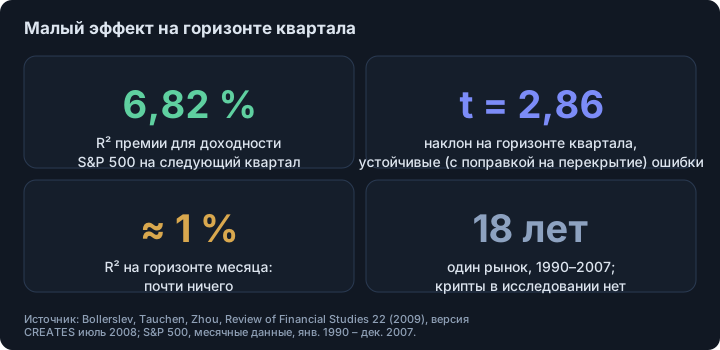
Из самой статьи следуют два предупреждения. Во-первых, авторы пишут, что их результаты принципиально зависят от безмодельной подразумеваемой дисперсии и высокочастотной реализованной дисперсии, в отличие от подразумеваемых волатильностей Блэка–Шоулза и дневной реализованной дисперсии.1 Во-вторых, в статье отмечено, что значения R² в перекрывающихся многопериодных регрессиях нужно читать осторожно, так как они механически растут с горизонтом.1 Выборка — восемнадцать лет по одному индексу.
Значит ли это, что продажа опционов — «бесплатные деньги»?
Нет. Положительная средняя премия — то, что в модели авторов трактуется как компенсация за принятие риска, связанного с волатильностью волатильности потребления.1 Статья приводит средние: она не показывает прибыль и убыток продавца, его худшие месяцы и просадки. Любая короткая позиция по волатильности должна быть рассчитана на месяцы, когда реализованная волатильность поднимается выше подразумеваемой, — риск, который среднее скрывает; см. размер по Келли и правила максимальной просадки у проп-фирм.
Что это значит для криптоопционов?
Статья охватывает только S&P 500. Для опционов на биткоин и эфир можно задать те же вопросы: выше ли в среднем подразумеваемая волатильность реализованной и предсказывает ли разрыв что-нибудь? Мы их не проверяли, и статья ответа не даёт. Без всякой проверки переносится арифметика: если подразумеваемая волатильность выше вашей ожидаемой реализованной, длинный опцион стартует с невыгодной позиции; если продаёте, вы получаете эту разницу и подставляетесь под толстый хвост. О том, насколько толсты хвосты биткоина в наших данных, см. тяжёлые хвосты и кластеры волатильности биткоина.
Что из этого взять трейдеру?
- Прежде чем считать разрыв «дёшево» или «дорого», сравнивайте индекс подразумеваемой волатильности с собственной мерой реализованной в той же единице времени и по тому же типу доходностей.
- Помните, что разрыв был положительным в среднем, а не обязательно в каждом месяце; размер позиций подбирайте под плохой месяц.
- Не используйте премию как сигнал времени входа в крипте, не проверив её там: приведённые данные — акции США в 1990–2007.
- Измеряйте реализованную волатильность так, как в статье, по внутридневным доходностям — получится лучшая оценка; см. прогноз завтрашней волатильности.
Материал образовательный, не инвестиционная рекомендация.
Смотрите также. Тяжёлые хвосты и кластеры волатильности биткоина, прогноз завтрашней волатильности.
Footnotes
-
Tim Bollerslev, George Tauchen, Hao Zhou, «Expected Stock Returns and Variance Risk Premia», Review of Financial Studies 22(11), 4463–4492 (2009); мы читали версию CREATES Research Paper 2008-48 от июля 2008 (аннотация, введение, разделы 3–4, таблица 1 и квартальный результат). Месячные данные январь 1990 – декабрь 2007; подразумеваемая дисперсия — VIX в квадрате, реализованная считается по 5-минутным доходностям. Единицы чисел дисперсии — как в статье (в годовой процентной форме); текст журнала может отличаться в деталях. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
Наша арифметика по таблице 1: 33,23 ÷ 14,93 = 2,23 для дисперсии, √2,23 = 1,49 для волатильности. ↩
Частые вопросы
Почему подразумеваемая волатильность в среднем выше реализованной?
Потому что в ней есть премия: инвесторы доплачивают за опционы, защищающие от внезапного роста дисперсии. В данных S&P 500 за 1990–2007 средняя подразумеваемая дисперсия была 33,23 против 14,93 у реализованной в единицах статьи.
Что такое премия за дисперсию?
Это подразумеваемая дисперсия минус реализованная. Авторы измеряют подразумеваемую дисперсию как VIX в квадрате, а реализованную — по пятиминутным доходностям, и показывают, что разрыв в среднем положителен.
Предсказывает ли премия за дисперсию доходность акций?
В выборке 1990–2007 на квартальном горизонте — да: R² 6,82 % при t-статистике 2,86, выше, чем у отношения цена/прибыль, кредитного спрэда или отношения потребления к богатству. На горизонте месяца R² был около 1 %.
Значит ли это, что продажа опционов всегда приносит деньги?
Нет. Премия в среднем положительна, но изменчива (стандартное отклонение 15,13 при среднем 18,30, эксцесс 12,06 в статье), поэтому отдельные месяцы могут сильно отличаться от среднего. Статья приводит средние значения, а не прибыль и убыток продавца и не просадки.
Источники
- Expected Stock Returns and Variance Risk Premia. Tim Bollerslev, George Tauchen и Hao Zhou, Review of Financial Studies 22(11), 4463–4492 (2009); CREATES Research Paper 2008-48 (версия июля 2008, прочитана), 2009
Статья — исследование, а не инвестиционная рекомендация. Результаты на истории не гарантируют результатов в будущем.