
Что такое ликвидность в ICT и Smart Money?
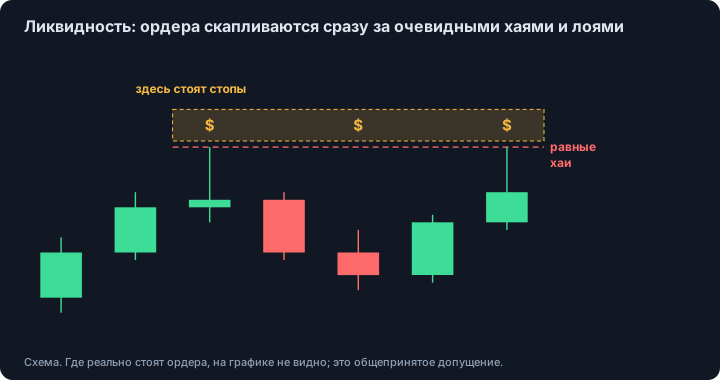
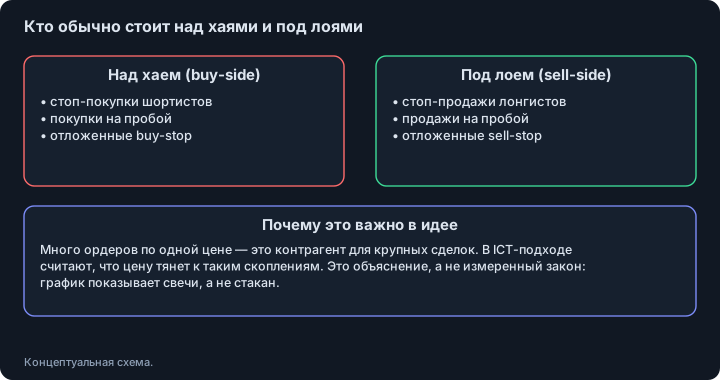
На языке smart money и ICT ликвидность — это отложенные ордера, которые скапливаются на очевидных ценах: в основном стоп-ордера чуть выше старых хаев (buy-side ликвидность) и чуть ниже старых лоёв (sell-side ликвидность). Идея в том, что крупным игрокам для больших позиций нужно много встречных ордеров, поэтому цену тянет к таким скоплениям. Скопление ордеров на очевидных ценах задокументировано; утверждение, что цену тянет к нему, — интерпретация, ведь график не показывает стакан заявок.
- Два значения слова: рыночная ликвидность (насколько легко торговать, не двигая цену) и, в ICT и smart money, пулы отложенных ордеров, в основном стопов, над хаями и под лоями.
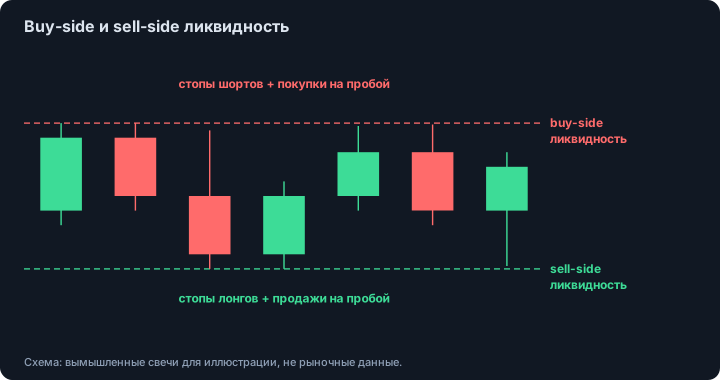
- Buy-side ликвидность стоит над хаями (стопы шортистов, покупки на пробой). Sell-side ликвидность — под лоями (стопы держателей лонга, продажи на пробой).
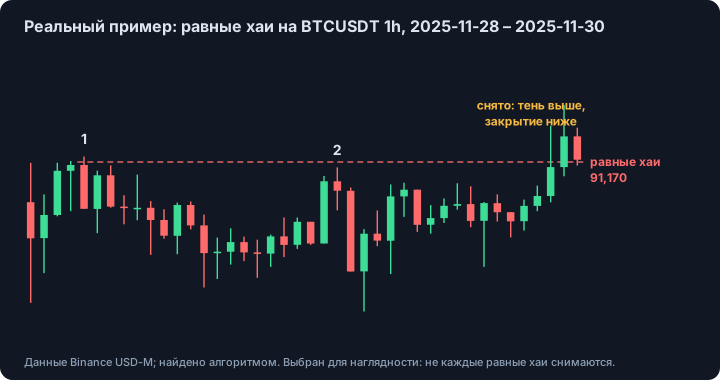
- Равные хаи и равные лои (два и более свинга почти на одной цене, в пределах небольшой доли ATR) — классические пулы. Стопы собираются в полосе, а не на одной цене.
- Что показывают исследования: анализ почти 9 700 валютных стоп-лосс и тейк-профит ордеров выявил сильное скопление у круглых чисел, а стоп-лосс ордера — сразу за ними (Федеральный резервный банк Нью-Йорка). Лимитные ордера на Euronext и цены биткоина тоже скапливаются у круглых чисел.
- Чего они не показывают: что цену намеренно тянет к пулу. Исследование биткоина не нашло значимой закономерности доходностей после цен у круглых чисел.
- Свечной график показывает прошедшие цены, а не отложенные ордера. Карта ликвидности — модель того, где ордера, вероятно, стоят.
Проверено: 2026-10-26
Что такое ликвидность? Два значения слова
В обычном рыночном языке ликвидность — это то, насколько легко актив можно купить или продать, не двигая цену: на ликвидном рынке много ордеров рядом с текущей ценой. В ICT и smart money concepts слово используют иначе. Оно означает пулы отложенных ордеров на ценах, которые трейдеры видят на графике, в основном стоп-лосс ордеров и входов на пробой. Эти значения связаны, потому что оба про ордера, ждущие на рынке, но это не одно и то же. Эта страница — о втором значении.
Buy-side и sell-side ликвидность
Над хаем стоят стоп-ордера на покупку у тех, кто в шорте, и покупки тех, кто торгует пробой. Это buy-side ликвидность (BSL). Под лоем стоят стоп-ордера на продажу у тех, кто в лонге, и продажи пробойных трейдеров. Это sell-side ликвидность (SSL). Название говорит, какие ордера там стоят, а не куда пойдёт цена после этого.
Равные хаи и равные лои: как отмечают пулы ликвидности
Равные хаи — два и более свинг-хая, остановившихся почти на одной цене; равные лои — зеркальная картина. Классический анализ читает их как уровень, который держится. Ликвидностное прочтение видит в них место, где сразу за ними сложено много стопов. Фиксированного допуска нет: практики принимают хаи в пределах нескольких тиков или небольшой доли среднего истинного диапазона (ATR) друг от друга и отмечают, что стопы собираются в полосе, а не на одной точной цене, так что честнее рисовать зону, а не линию. Между свингами должен быть заметный откат, чтобы они читались как отдельные тесты.
Другие места, которые отмечают как пулы, — хаи и лои прошлого дня, недели и месяца, экстремумы сессий и края диапазона. Пулы старших таймфреймов обычно считают важнее, чем на минутке, потому что их видит больше трейдеров. Некоторые равные уровни действительно защищаются и никогда не снимаются, а пул могут снять и через недели, поэтому отмеченный пул — не прогноз.
Где стоят стоп-ордера? Что показывают исследования
Самое сильное свидетельство — работа Кэрол Остлер (Carol Osler) из Федерального резервного банка Нью-Йорка. Она проанализировала почти 9 700 стоп-лосс и тейк-профит ордеров крупного валютного дилингового банка с сентября 1999 по апрель 2000 года. Ордера на фиксацию прибыли скапливались у круглых чисел: 9,3 % из них стояли ровно на курсе, оканчивающемся на 00, против 4,4 % у стоп-лосс ордеров. Стоп-лосс ордера скапливались сразу за круглыми числами: 14,4 % стоп-ордеров на покупку стояли чуть выше круглого числа (01–10) против 7,4 % чуть ниже (90–99). В последующей работе по ордерам того же банка почти 10 % всех ордеров стояли на курсах, оканчивающихся на 00.
Скопление не ограничено валютами. Работа Давида Бургеля и Алексиса Селье (Bourghelle, Cellier) по Euronext обнаружила повсеместное скопление цен сделок и цен лимитных ордеров на круглых шагах и пришла к выводу, что это создаёт ценовые барьеры; следующее по силе скопление оказалось сразу за круглыми уровнями. Эндрю Уркварт (Andrew Urquhart, Economics Letters, 2017) нашёл значимое скопление цен биткоина у круглых чисел: более 10 % цен оканчивались на 00.
Прочтите ограничения. Эти исследования показывают, что ордера и цены скапливаются на очевидных уровнях. Ни одно из них не показывает, что пул из двух равных хаёв на свечном графике работает так же, а данные по ордерам взяты у одного валютного банка в 1999–2000 годах. Рецензируемого исследования пулов ликвидности в стиле ICT мы не нашли.
Как ведут себя стоп-ордера на криптобирже
Что происходит, когда цена доходит до пула, зависит от типа ордера. На Binance Futures стоп-маркет ордер становится рыночным, когда достигнута стоп-цена, и исполняется сразу по лучшей доступной цене, а Binance предупреждает, что рыночные ордера могут проскальзывать, потому что забирают ликвидность из стакана. Стоп-лимит ордер выставляет лимитный ордер по выбранной цене или лучше после достижения стоп-цены. Значит, сработавшие стоп-маркет ордера добавляют в стакан рыночные ордера в момент, когда цена доходит до уровня, — это механизм каскадов, описанный в следующем разделе. Ликвидация — родственный вынужденный ордер: см. нашу статью про ликвидации на фьючерсах.
Тянет ли цену к ликвидности? Что известно, а что нет
Исследование Остлер о стоп-лосс ордерах и ценовых каскадах показало, что тренды валютных курсов необычно быстры, когда курс доходит до уровней, где, как зафиксировано, скапливаются стоп-лосс ордера, что реакция на стоп-лосс ордера больше и длится дольше, чем на тейк-профит ордера, и что большинство результатов значимы на масштабе часов, но не дней. Стоп-лосс ордера создают торговлю с положительной обратной связью: сработавший стоп толкает цену дальше сквозь уровень. Это настоящее свидетельство в пользу механизма: пул стопов может ускорить движение, когда цена до него дошла.
Чего оно не показывает — намерения. Ничто в этих исследованиях не показывает, что кто-то двигает цену к пулу нарочно, а график намерение показать не может. Исследование биткоина не нашло значимой закономерности доходностей после цен у круглых чисел. Так что честный итог такой: ордера скапливаются, стопы могут добавить топлива, когда уровень пробит, а тянет ли цену к конкретному пулу — не установлено.
Как ликвидность используют в анализе в стиле ICT
В учении пулы выполняют две задачи. Их используют как цели: нетронутый пул над или под ценой считают местом, куда цена может дойти. И как контекст: только что снятый пул, за которым следует сдвиг структуры, читают как возможный разворот. Оба применения — прочтения графика, и оба зависят от того, как вы отметили пул. Второе применение — на странице про снятие ликвидности.
Ликвидность и глубина стакана
Глубина лимитного стакана — измеримая величина: биржа показывает отложенные лимитные ордера на каждой цене. Стоп-ордера и скрытые заявки в этом показе отсутствуют. Исследования самого стакана есть: Конт, Кукапов и Стойков (Cont, Kukanov, Stoikov) показали, что чистый поток ордеров на лучшей покупке и продаже объясняет краткосрочные изменения цены, а эффект сильнее, когда стакан тонкий. Это говорит о видимом стакане на коротких интервалах. Это не подтверждает пулы стопов, отмеченные на графике.
Как проверить идею ликвидности самому
Определите пул до просмотра результатов: сколько касаний, какой допуск в ATR, какой таймфрейм, насколько свежий. Считайте все пулы, которые отмечает правило, а не только снятые. Для каждого записывайте, что случилось дальше на фиксированном горизонте, и сравнивайте с уровнями на случайных расстояниях от цены. Разделите данные по времени. Если отмеченные пулы не лучше случайных уровней, пул — описание графика, а не прогноз.
Мы не утверждаем, что видим стоп-ордера. Наш движок отмечает равные хаи и равные лои — не менее двух свингов одного типа в пределах 0.25 × ATR друг от друга — и ведёт их как активные, снятые или пробитые. Это факты графика, заменяющие место, где могут стоять стопы; на графике выше показан один такой уровень.
Типичные ошибки
- Считать нарисованный пул ликвидности видимыми данными. Это догадка о том, где стоят ордера.
- Считать ликвидностью каждый уровень. Идея про немногие очевидные уровни.
- Рисовать точную линию, когда стопы собираются в полосе.
- Смотреть из будущего: после разворота почти любой прежний хай выглядит целью.
- Читать равные хаи как направленный сигнал без контекста: сами по себе они не бычьи и не медвежьи.
Эта страница описывает понятие, а не сигнал. Рецензируемых тестов этих правил мы не нашли; независимые исследования, которые мы нашли, перечислены в источниках.
Источники и что почитать
- Osler, C. (2003). Currency orders and exchange rate dynamics: an explanation for the predictive success of technical analysis. Journal of Finance 58(5), 1791-1819. Рабочая версия, Federal Reserve Bank of New York Staff Report 125 (2001): почти 9 700 стоп-лосс и тейк-профит ордеров, сентябрь 1999 — апрель 2000. Мы прочитали рабочую версию целиком.
- Osler, C. (2002). Stop-loss orders and price cascades in currency markets. Federal Reserve Bank of New York Staff Report 150. Курсы необычно быстро трендуют на уровнях, где скапливаются стоп-лосс ордера; большинство результатов значимы на масштабе часов, не дней. Мы прочитали работу целиком.
- Bourghelle, D. and Cellier, A. (2007). Limit order clustering and price barriers on financial markets: empirical evidence from Euronext. EFMA annual meeting paper. Скопление цен сделок и лимитных ордеров на круглых шагах на Euronext; авторы считают, что это создаёт ценовые барьеры. Доклад конференции, не обязательно рецензируемый. Мы прочитали аннотацию и введение.
- Urquhart, A. (2017). Price clustering in Bitcoin. Economics Letters 159, 145-148. Значимое скопление цен биткоина у круглых чисел, более 10 % оканчиваются на 00; значимой закономерности доходностей после цен у круглых чисел нет. Мы прочитали аннотацию.
- Binance Support: Types of Order on Binance Futures. Официальное описание стоп-лимит и стоп-маркет ордеров и предупреждение о проскальзывании рыночных ордеров. Мы прочитали страницу.
- LuxAlgo Library: Equal Highs/Lows as Liquidity. Документация вендора: ликвидностное прочтение, допуск и оговорки. Не независимое исследование. Мы прочитали страницу.
- OrderBlock.net: дисбаланс потока ордеров и влияние на цену Наш разбор работы Cont, Kukanov и Stoikov (2014) о видимом стакане.
- OrderBlock.net: ликвидации на фьючерсах Как работают вынужденные ордера на фьючерсных биржах.
Смотрите также
Учебный материал о понятиях графика. Не финансовый совет и не обещание прибыли.